Trading-Kosten jenseits des Spreads: den vollen Preis eines Trades rekonstruieren
Ein beworbener Mindest-Spread ist keine Kostenaufzeichnung. Der realisierte Preis eines Trades setzt sich zusammen aus Einstiegs- und Ausstiegs-Spread, Kommissionskonvention, Slippage gegenüber dem Referenzkurs, Overnight-Finanzierung auf den Nominalwert, Leihgebühren, Währungsumrechnung und bedingten Kontogebühren. Dieser Ratgeber definiert jede Komponente, rechnet gekennzeichnete hypothetische Beispiele durch und liefert ein Kostenjournal und ein Vergleichsarbeitsblatt für eine monatliche Prüfung.
Die meisten privaten Trader begegnen Trading-Kosten zuerst als einer einzigen Zahl: dem Mindest-Spread, den ein Broker bewirbt. Diese Zahl ist eine veröffentlichte Untergrenze, keine Aufzeichnung eines abgeschlossenen Trades. Sie sagt nicht, was Sie zahlen, um eine Position zu eröffnen, sie über eine Finanzierungs-Stichzeit hinaus zu halten, Währungen umzurechnen, eine Leihkomponente für Short-Aktienpositionen zu tragen oder unter anderen Marktbedingungen zu schließen. Die vollen Kosten zu rekonstruieren bedeutet, die in den Kursen sichtbaren Komponenten von den im Kontoauszug gebuchten Anpassungen zu trennen.
Dieser Ratgeber erklärt jede Komponente, zeigt in gekennzeichneten hypothetischen Rechnungen, wie sie sich kombinieren, und liefert zwei Arbeitsblätter: ein Kostenjournal pro Trade und ein Raster für den Kontovergleich. Anbietermechaniken werden als datierte Beispiele von IG UK, Pepperstone UK und CMC Markets UK zitiert, und die aufsichtsrechtlichen Feststellungen stammen aus der am 13. November 2025 veröffentlichten firmenübergreifenden Prüfung von CFD-Anbietern durch die FCA. Kein Anbieter wird in eine Rangfolge gebracht, und keine Gebührenzahl eines Anbieters wird hier wiedergegeben. [1] [2] [4] [6]
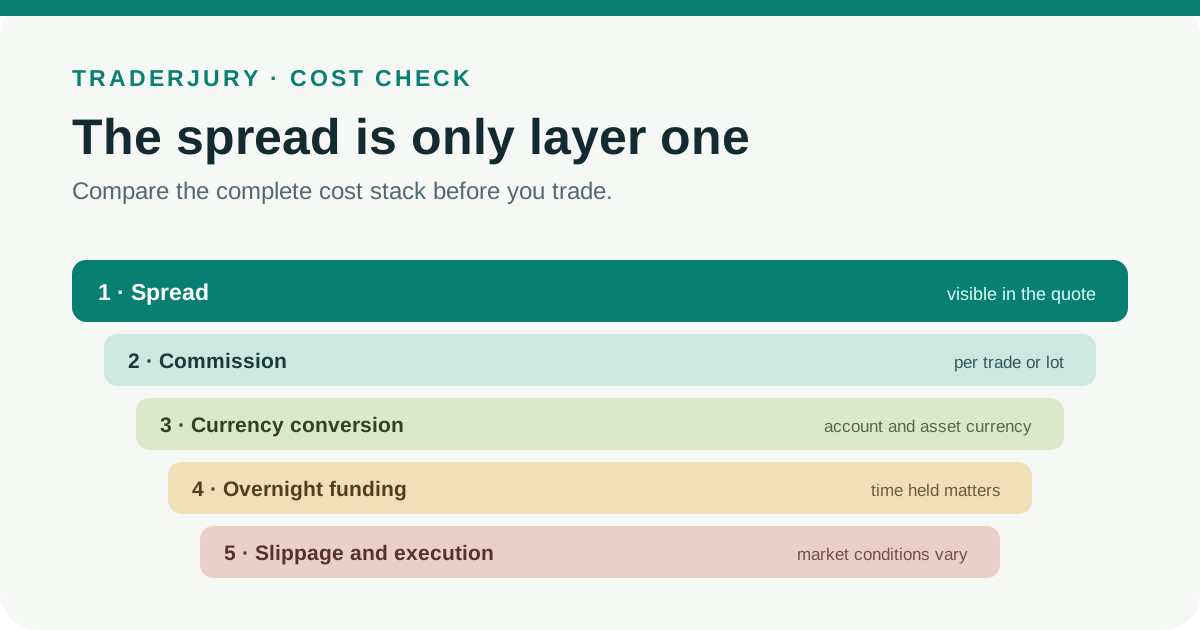
Notierter Mindest-Spread versus realisierte Gesamtkosten
Der notierte Mindest-Spread ist die engste Differenz zwischen Geld- und Briefkurs, die ein Anbieter für ein Instrument veröffentlicht. Die realisierten Gesamtkosten sind das, was der abgeschlossene Trade tatsächlich verbraucht hat: die Spread-Komponenten bei Ein- und Ausstieg, Kommission, die vorzeichenbehaftete Differenz zwischen Referenzkursen und Ausführungen, die für berechnete Tage gebuchte Finanzierung, eine etwaige Leihkomponente, Währungsumrechnung und bedingte Plattform-, Daten-, Dokumentations- oder Inaktivitätsgebühren.
Diese können auseinanderlaufen. IG weist darauf hin, dass FX-CFD-Spreads mit den zugrunde liegenden Kursen variieren und sich in illiquiden Phasen oder rund um wichtige Nachrichten und Datenveröffentlichungen ausweiten können, und unterscheidet ausdrücklich zwischen Mindest- und Durchschnitts-Spread. Trading in verschiedenen Sitzungen kann daher einen durchschnittlichen Spread ergeben, der vom veröffentlichten Minimum abweicht, selbst beim gleichen Instrument und Konto. [3]
Kerndefinitionen
Kurskomponenten
- Bid (Geldkurs): der Kurs, zu dem Sie verkaufen können. Ask (Briefkurs, auch Offer): der Kurs, zu dem Sie kaufen können.
- Spread: die Differenz zwischen Ask und Bid, meist in Punkten oder Pips ausgedrückt. Pepperstone beschreibt den Spread als die in seine Handelskurse eingebaute Differenz zwischen Bid und Ask. [5]
- Mindest-Spread: der niedrigste Spread, den ein Anbieter veröffentlicht, typischerweise unter günstigen Bedingungen beobachtet. Durchschnitts-Spread: ein vom Anbieter angegebener Mittelwert über einen Zeitraum, der typische Bedingungen besser abbildet, aber immer noch nicht Ihre eigenen Ausführungen. [3]
- Wert pro Punkt: der Betrag in Kontowährung, der pro Punkt Kursbewegung und Einheit Positionsgröße gewonnen oder verloren wird. Er rechnet Spread-Punkte und Slippage-Punkte in Geld um.
Ausführungs- und Haltekomponenten
- Kommission pro Seite: eine Gebühr, die einmal beim Eröffnen oder einmal beim Schließen berechnet wird. Round Trip: ein abgeschlossener Zyklus aus Eröffnen und Schließen, der die Kommission zweimal auslösen kann, sofern die Angabe nicht als Round Turn ausgewiesen ist.
- Slippage: die Differenz zwischen dem Referenzkurs, zu dem Sie handeln wollten, und dem Kurs Ihrer tatsächlichen Ausführung. Sie hat eine Richtung und ein Vorzeichen; nachteilige Slippage erhöht die Kosten, vorteilhafte Slippage senkt sie.
- Overnight-Finanzierung (Swap): eine tägliche Anpassung für Positionen, die über die Stichzeit eines Anbieters hinaus gehalten werden. Pepperstone wendet eine Overnight-Anpassung nach dem angegebenen Rollover-Zeitpunkt an; IG berechnet Overnight-Finanzierung auf Daily Funded Bets und Cash-CFDs, die über 10 Uhr abends britischer Zeit hinaus gehalten werden. [2] [5]
- Nominalwert (Notional Exposure): der volle Wert der Position, die Sie kontrollieren, im Unterschied zur als Sicherheit hinterlegten Margin. In den von der FCA untersuchten Praktiken berechneten Anbieter die Overnight-Finanzierung auf den vollen Gegenwert oder Nominalwert, ohne Verrechnung mit dem Kontoguthaben. [1]
- Leihgebühr: eine variable Komponente, die laut den zitierten Anbietern bei Short-Positionen in Aktien anfallen kann. Währungsumrechnung: eine Gebühr oder ein Spread, wenn ein Instrument oder ein Kontobetrag in einer anderen Währung als der Kontowährung notiert ist. [2] [6]
- Dividendenanpassung: eine Gutschrift oder Belastung in bar auf Aktien-CFD-Positionen rund um Dividendentermine. Handelsunabhängige Gebühr: bedingte Gebühren wie Inaktivitäts-, Dokumentations-, Marktdaten- oder Transfergebühren. [2] [4]
Eingebettete Kosten versus gebuchte Kosten
Manche Kosten erscheinen nie als eigene Position, weil sie im Kurs stecken. Der Spread ist der klarste Fall: Wenn Sie zum Ask kaufen und sofort nur zum Bid verkaufen könnten, ist der Spread ein echter wirtschaftlicher Kostenfaktor, auch wenn keine Gebührenzeile auftaucht. Pepperstone erklärt, dass der Spread in seine Handelskurse eingebaut ist, und IG sagt dasselbe für seine Spread-Betting- und CFD-Produkte. [2] [5]
Andere Kosten erscheinen als ausdrückliche Buchungen: Kommission, Overnight-Finanzierungsanpassungen, Leihgebühren, Dividendenanpassungen und Umrechnungsgebühren. Diese Unterscheidung ist für die Prüfung wichtig. Fehlt eine Gebührenzeile, lautet die richtige Frage, ob die Kosten woanders eingebettet sind, nicht, ob die Kosten null sind. IG weist darauf hin, dass bei seinen Futures und Forwards die Finanzierung im Spread enthalten ist, statt als eigene Overnight-Zeile ausgewiesen zu werden, und CMC sagt dasselbe über Forward-Kontrakte ohne gesonderte Haltekosten. [2] [6]
Spread-Kosten berechnen
Für eine symmetrische Notierung ist eine indikative Spread-Schätzung für den abgeschlossenen Trade die Hälfte des Einstiegs-Spreads plus die Hälfte des Ausstiegs-Spreads, multipliziert mit dem Geldwert pro Punkt. Zeigen beide Momentaufnahmen denselben Spread, vereinfacht sich das zu Spread-Punkten mal Wert pro Punkt. Verwenden Sie die tatsächlichen Bid- und Ask-Momentaufnahmen bei Ein- und Ausstieg, nicht ein verdoppeltes veröffentlichtes Minimum. Die Produktseite von IG zeigt, warum: Seine FX-CFD-Spreads sind variabel und können sich in illiquiden Phasen oder rund um wichtige Nachrichten oder Daten ausweiten. [3]
Durchgerechnetes hypothetisches Beispiel
Jede Zahl unten ist illustrative Arithmetik, keine Anbieternotierung. Nehmen Sie eine Position im Wert von 10 £ pro Punkt und symmetrische Bid-Ask-Notierungen mit einem Spread von 0,8 Punkten bei Ein- und Ausstieg an.
- Die beiden Halb-Spread-Komponenten betragen 0,4 Punkte beim Einstieg und 0,4 Punkte beim Ausstieg. Zusammen ergeben 0,8 Punkte bei 10 £ pro Punkt eine Spread-Schätzung von 8 £ für den abgeschlossenen Trade.
- Eine Kommission von 3 £ pro Seite ergibt 6 £ für den Round Trip.
- Nachteilige Einstiegs-Slippage von 0,3 Punkten kostet 3 £; nachteilige Ausstiegs-Slippage von 0,2 Punkten kostet 2 £; zusammen 5 £.
- Summe vor Finanzierung: 8 £ + 6 £ + 5 £ = 19 £. Jede Overnight-Finanzierung käme je nach Anzahl der gehaltenen Nächte und Richtung noch obendrauf.
Vergleichen Sie die Summe von 19 £ mit einem hypothetischen beworbenen Minimum von 0,4 Punkten. Multipliziert man diese Untergrenze mit 10 £ pro Punkt, ergibt sich eine aus der Werbung abgeleitete Spread-Zahl von 4 £, während die tatsächlichen Momentaufnahmen von 0,8 Punkten bei Ein- und Ausstieg die hier verwendete Spread-Schätzung von 8 £ ergeben. Kommission und Slippage bringen die gekennzeichnete Summe vor Finanzierung auf 19 £. Das Beispiel zeigt, warum ein Journal beobachtete Eingaben statt einer veröffentlichten Untergrenze verwendet.
Warum ein Mindest-Spread die realisierten Kosten nicht vorhersagen kann
Ein Minimum wie „ab 0,0“ enthält keine Information über Dauer, Häufigkeit, Größe, Liquiditätsfenster oder Ihren realisierten Durchschnitt. Es ist eine unter bestimmten Bedingungen beobachtete Untergrenze. Die Produktangaben von IG unterscheiden Mindest- und Durchschnitts-Spread gerade deshalb, weil FX-CFD-Spreads mit den zugrunde liegenden Kursen variieren und sich in illiquiden Phasen oder rund um wichtige Daten ausweiten. Ihr realisierter Durchschnitt hängt davon ab, wann Sie handeln, wie lange Sie halten und wie groß Ihre Orders im Verhältnis zur verfügbaren Liquidität sind. [3]
Spreads können auch innerhalb eines einzelnen Anbieters nach Instrument, Zeit und Handelsgröße variieren. IG erklärt, dass die Spreads seiner beschriebenen Produkte je nach Marktbedingungen, Zeit, Instrument und Größe variieren können. Zwei Trader mit demselben Kontotyp können daher allein durch die Wahl der Sitzung sehr unterschiedliche durchschnittliche Spreads verzeichnen. [2]
Standardkonten versus Raw-Spread plus Kommission
Pepperstone beschreibt zwei Kontostrukturen: ein reines Spread-Modell und ein Modell aus Raw-Spread plus Kommission. Im zweiten ist die Spread-Komponente enger und es wird eine separate Kommission berechnet. Keine der beiden Strukturen ist von sich aus günstiger. Ob Raw plus Kommission das reine Spread-Modell schlägt, hängt vom tatsächlich erhaltenen realisierten Spread, der Kommissionskonvention, Ihrer Handelsgröße und Ihrer Handelsfrequenz ab. [4] [5]
Bei konstanten übrigen Kostenkategorien hat eine Struktur aus Raw-Spread plus Kommission nur dann eine niedrigere direkte Summe aus Spread und Kommission, wenn die beobachtete Spread-Ersparnis die Kommission übersteigt. Beide Eingaben sind empirisch; berechnen Sie die Differenz daher aus abgeglichenen Kontoauszügen bei gleicher Größe und Sitzung, statt sie aus der Werbung abzuleiten.
Kommissionsangaben normalisieren
Kommission wird in drei gängigen Konventionen angegeben: pro Seite (beim Eröffnen und erneut beim Schließen berechnet), Round Turn (eine einzige Gebühr für den gesamten Trade) und pro Lot (skaliert mit der Kontraktgröße). Wer eine Angabe pro Seite mit einer Round-Turn-Angabe vergleicht, ohne zu halbieren oder zu verdoppeln, liegt um genau den Faktor zwei daneben.
Bevor Sie etwas vergleichen, normalisieren Sie jede Angabe auf Kontowährung pro abgeschlossenem Trade bei der tatsächlichen Positionsgröße. Multiplizieren Sie eine Angabe pro Lot mit der Lot-Anzahl. Addieren Sie bei Preisen pro Seite die Eröffnungs- und die Schließungsgebühr und berücksichtigen Sie Mindestbeträge oder Staffeln, die eine der beiden Seiten verändern. Wenden Sie eine prozentuale Gebühr auf den in den Bedingungen des Anbieters definierten Wert an. Erst dann stellen Sie die Summen nebeneinander.
Slippage als eigene Kostenkategorie
Slippage ist kein Spread und sollte getrennt gemessen werden. Zur Quantifizierung brauchen Sie vier Angaben: den Referenzkurs, zu dem Sie handeln wollten, die vorzeichenbehaftete Richtung der Differenz, den Ausführungszeitstempel und den tatsächlichen Ausführungskurs. Bei einer Long-Position bedeutet nachteilige Einstiegs-Slippage, über dem Referenz-Ask zu kaufen, und nachteilige Ausstiegs-Slippage, unter dem Referenz-Bid zu verkaufen. Bei einer Short-Position bedeutet nachteilige Einstiegs-Slippage, unter dem Referenz-Bid zu verkaufen, und nachteilige Ausstiegs-Slippage, über dem Referenz-Ask zu kaufen.
Eine Kursdifferenz allein belegt kein Fehlverhalten des Brokers. Marktbewegung, Kurslücken, Latenz, Ordertyp, verfügbare Liquidität und der gewählte Referenzzeitstempel können zu einer Differenz zwischen gesehenem Kurs und Ausführung beitragen. Sammeln Sie die Belege über viele Trades, bevor Sie den Anbieter bitten, ein Muster aufzuklären; leiten Sie aus einer einzelnen Ausführung keine Ursache ab.
Overnight-Finanzierung auf den Nominalwert
In den von der FCA untersuchten CFD-Praktiken berechneten Anbieter die Overnight-Finanzierung auf den vollen Gegenwert oder Nominalwert, ohne Verrechnung mit dem Kontoguthaben. Die am 13. November 2025 veröffentlichte Prüfung der FCA stellte fest, dass die Overnight-Finanzierung für Kunden, die CFDs längerfristig halten, ein erheblicher laufender Kostenfaktor sein kann, und beschrieb Hebeleffekte, durch die die Kosten im Verhältnis zum Kundenguthaben groß werden. Sie identifizierte außerdem Offenlegungsmängel bei annualisierten Äquivalenten und bei gegenläufigen Long- und Short-Positionen, die getrennt berechnet werden. [1]
Daraus folgen zwei praktische Konsequenzen. Erstens begrenzt eine kleine Margin-Einlage die Finanzierungskosten nicht, weil die Basis der volle Positionswert ist. Zweitens können gegenläufige Long- und Short-Positionen jeweils einzeln berechnet werden, statt sich zu null zu verrechnen; abgesicherte Bücher müssen daher Zeile für Zeile geprüft werden. Detaillierte Formeln, Benchmark-Komponenten und Rollover-Stichzeiten behandelt der separate Ratgeber von TraderJury zur Overnight-Finanzierung; dieser Artikel behandelt die Finanzierung als eine Zeile im Gesamtkostenbild. [1]
Die Mechaniken der Anbieter zeigen die Vielfalt. Pepperstone wendet beim Spot-Trading nach dem angegebenen Rollover-Zeitpunkt eine Overnight-Anpassung an. IG berechnet Overnight-Finanzierung auf Daily Funded Bets und Cash-CFDs, die über 10 Uhr abends britischer Zeit hinaus gehalten werden. CMC verwendet für seine Forex-CFDs Tom-Next-Sätze und beschreibt produktspezifische Halteformeln mit Benchmark- und Anbieterkomponenten. Das sind datierte Anbieterbeispiele, keine branchenweiten Regeln. [2] [4] [6]
Bedingte Positionen
Mehrere weitere Gebühren fallen nur unter bestimmten Bedingungen an, und jede sollte als mögliche Journalzeile behandelt werden, statt sie als vorhanden oder nicht vorhanden vorauszusetzen.
- Leihgebühren: Bei Short-Positionen in Aktien kann eine Leihgebühr anfallen, wenn die zugrunde liegende Aktie geliehen werden muss. CMC beschreibt eine mögliche variable Leihanpassung für Short-Aktien. [2] [6]
- Währungsumrechnung: Bei Instrumenten, die in einer anderen Währung als Ihrer Kontowährung notiert sind, können Umrechnungsgebühren anfallen. IG führt die Währungsumrechnung unter den Gebühren auf, die unter bestimmten Bedingungen anfallen können. [2]
- Marktdaten, Charting und Dokumentation: IG weist darauf hin, dass auch diese unter bestimmten Bedingungen anfallen können, und Pepperstone führt bedingte handelsunabhängige Gebühren auf. [2] [4]
- Dividendenanpassungen: Pepperstone beschreibt Dividenden-Baranpassungen auf Aktien-CFDs, die rund um Ex-Dividenden-Termine als Gutschrift oder Belastung gebucht werden. [4]
Futures und Forwards: wenn es keine separate Finanzierungszeile gibt
Zeigt Ihr Produkt keine separate Overnight-Finanzierungszeile, kann die Finanzierung im Spread oder in der Kontraktpreisbildung enthalten sein. IG erklärt, dass bei Futures und Forwards die Finanzierung im Spread enthalten ist statt in einer separaten Overnight-Zeile, und CMC erklärt, dass seine Forward-Kontrakte keine gesonderten Haltekosten haben. Pepperstone weist ebenfalls darauf hin, dass auf seine Forwards keine separate Overnight-Finanzierung anfällt. [2] [4] [6]
Das Fehlen einer separaten Zeile belegt nicht, dass ein Kontrakt mit Laufzeit insgesamt günstiger ist. Bei den zitierten Anbietern schlägt sich die Finanzierung im Spread oder in der Kontraktpreisbildung nieder. Vergleichen Sie die beobachteten Einstiegs- und Ausstiegskurse, die Behandlung von Verfall oder Roll und die übrigen Gebühren mit dem Spot-Spread und der gebuchten Finanzierung über denselben beabsichtigten Zeithorizont.
Arbeitsblatt 1: das Gesamtkostenjournal
Legen Sie pro abgeschlossenem Trade eine Zeile an. Jedes Feld stammt aus Ihrem Export der Handelshistorie oder aus dem Kontoauszug, nicht aus dem Gedächtnis.
- Notieren Sie Einstiegszeitstempel, Richtung (Long oder Short), Größe und den Bid/Ask, den Sie bei der Orderaufgabe gesehen haben.
- Notieren Sie den von der Plattform verwendeten Referenzkurs und Ihren tatsächlichen Ausführungskurs; berechnen Sie die vorzeichenbehaftete Slippage in Punkten und in Kontowährung.
- Notieren Sie Ausstiegszeitstempel, Bid/Ask beim Ausstieg, Referenzkurs, Ausführung und vorzeichenbehaftete Ausstiegs-Slippage.
- Notieren Sie die berechnete Kommission, vermerken Sie, ob sie einmal oder zweimal erschien, und rechnen Sie sie in Kontowährung pro abgeschlossenem Trade um.
- Notieren Sie jede Overnight-Finanzierungsanpassung mit Datum und Vorzeichen sowie etwaige Leihgebühren für Short-Positionen in Aktien.
- Notieren Sie Währungsumrechnungsbeträge, Dividendenanpassungen und alle dem Zeitraum zugeordneten Plattform-, Daten-, Inaktivitäts- oder Dokumentationsgebühren.
- Summieren Sie die Kategorien zu Gesamtkosten pro Trade und teilen Sie durch den Nominalwert, um die Kosten je Einheit Nominalwert auszudrücken.
Arbeitsblatt 2: Kontovergleich unter gleichen Bedingungen
Ein fairer Vergleich zweier Kontotypen verlangt, alles außer dem Konto konstant zu halten. Verwenden Sie dasselbe Instrument, dieselbe Größe, dieselbe Haltedauer, dieselbe Sitzung und denselben Ordertyp. Unterscheiden Sie dann drei Arten von Zahlen: beworbene Werte von Marketingseiten, beobachtete Werte aus Live-Ausführungen und gebuchte Werte aus dem Journal.
Beworbene Minima gehören in eine andere Spalte als Ihre gemessenen Durchschnitte, und keines von beiden sollte mit gebuchten Finanzierungs- und Kommissionssummen vermischt werden. Zeigen die beiden Konten bei identischen Trades unterschiedliche durchschnittliche Spreads, ist die Differenz real und gehört in den Vergleich. Zeigen sie identische Spreads, aber unterschiedliche Kommissionskonventionen, normalisieren Sie beide auf Kontowährung pro abgeschlossenem Trade, bevor Sie irgendetwas daraus schließen.
Drei Szenarien zeigen, wie sich die dominierenden Kosten verschieben
Alle Zahlen unten sind gekennzeichnete hypothetische Illustrationen, keine Anbieternotierungen. Jedes Szenario verwendet 10 £ pro Punkt und dieselben illustrativen Sätze wie das frühere durchgerechnete Beispiel.
Szenario A: ein Intraday-Trade
Nehmen Sie an, die Position wird vor der Finanzierungs-Stichzeit des Anbieters eröffnet und geschlossen, ohne dass eine Halteanpassung gebucht wird. Die Spread-Schätzung von 8 £ für den abgeschlossenen Trade, 6 £ Round-Trip-Kommission und 5 £ Slippage ergeben zusammen 19 £. In diesem gekennzeichneten Beispiel sind nur die transaktionsbezogenen Kategorien vorhanden.
Szenario B: eine Position über sieben Nächte
Behalten Sie dieselbe Rechnung von 19 £ vor Finanzierung bei und nehmen Sie dann an, dass das Journal sieben berechnete Tage ausweist. Fügen Sie die tatsächlichen vorzeichenbehafteten Finanzierungsbuchungen in das Journal ein, statt einen Satz zu erfinden. Die FCA stellte fest, dass die Overnight-Finanzierung bei länger gehaltenen CFDs ein erheblicher laufender Kostenfaktor sein kann; ob sie diesen konkreten Trade dominiert, lässt sich aber erst wissen, wenn der anwendbare Nominalwert, die Satzkonvention und die berechneten Tage erfasst sind. [1]
Szenario C: zwanzig kleine Round Trips
Zwanzig Round Trips mit derselben Ökonomie pro Trade ergeben 380 £ vor Finanzierung (160 £ Spread, 120 £ Kommission, 100 £ Slippage). Bei unveränderter Ökonomie pro Trade vervielfacht die Frequenz jede Transaktionskostenkategorie proportional und lässt ihren prozentualen Anteil unverändert. Der Vergleich von Kontostrukturen erfordert weiterhin, die beobachtete Spread-Ersparnis gegen die zusätzliche Kommission abzuwägen.
Kein Szenario wird zum besten erklärt. Der Kostenmix hängt von der Haltedauer und der Preisstruktur ab. Eine höhere Frequenz allein skaliert unveränderte Kosten pro Trade proportional; eine einzelne beworbene Zahl kann nicht alle Handelsmuster beschreiben.
Monatliches Prüfverfahren
- Exportieren Sie Ihre vollständige Handelshistorie und das Kontojournal für den Monat, einschließlich Anpassungen und handelsunabhängiger Gebühren.
- Ordnen Sie jede Journalbuchung einer Trade-ID zu; markieren Sie nicht zuordenbare Anpassungen zur Klärung mit dem Anbieter.
- Normalisieren Sie alle Beträge in Ihre Kontowährung und erfassen Sie die Umrechnungsgebühren selbst als eigene Kostenkategorie.
- Trennen Sie die Kosten nach Kategorien: Spread, Kommission, Slippage, Finanzierung, Leihe, Umrechnung, Dividenden und handelsunabhängige Gebühren.
- Berechnen Sie die Kosten pro abgeschlossenem Trade und je Einheit Nominalwert für jede Kategorie und insgesamt.
- Archivieren Sie die Exporte, Arbeitsblätter und Methodiknotizen und datieren Sie das Ergebnis, damit künftige Monate vergleichbar sind.
Gesamtkostenjournal für Trades
Eine Zeile pro abgeschlossenem Trade. Aus exportierter Historie und Journal befüllen, nicht aus dem Gedächtnis. Alle Spalten sind Arbeitsblattfelder von TraderJury ohne anbieterspezifische Werte.
| Feld | Wo zu finden | Kostenkategorie | Hinweise |
|---|---|---|---|
| Einstiegszeitstempel | Export der Handelshistorie | Kontext | Legt Liquiditätsfenster und Finanzierungsbeginn fest |
| Richtung | Handelshistorie | Kontext | Long oder Short; beeinflusst das Vorzeichen der Finanzierung und ob Leihgebühren anfallen |
| Größe | Handelshistorie | Kontext | Bestimmt Wert pro Punkt und Nominalwert |
| Gesehener Bid/Ask | Plattform-Screenshot oder Historie | Referenz | Kurs vor Ausführung bei Orderaufgabe |
| Referenzkurs | Kontoauszug oder Bestätigung | Referenz | Basis für die Slippage-Messung |
| Ausführungskurs | Kontoauszug | Spread und Slippage | Tatsächlich ausgeführter Kurs |
| Ausstiegszeitstempel, Bid/Ask, Referenz, Ausführung | Handelshistorie und Kontoauszug | Spread und Slippage | Vervollständigt die Round-Trip-Spread-Berechnung |
| Kommission | Journal | Kommission | Pro Seite versus Round Turn prüfen; auf Kontowährung normalisieren |
| Overnight-Finanzierungsbuchungen | Journal | Finanzierung | Eine Zeile pro gebuchter Anpassung oder berechnetem Zeitraum, mit Datum und Vorzeichen |
| Leihgebühr | Journal | Leihe | Nur Short-Positionen in Aktien, sofern zutreffend |
| Währungsumrechnung | Journal | Umrechnung | Instrumente, die nicht in der Kontowährung notiert sind |
| Dividendenanpassung | Journal | Baranpassung | Aktien-CFDs rund um Ex-Dividenden-Termine |
| Plattform, Daten, Inaktivität, Dokumentation | Kontoauszüge | Handelsunabhängig | Dem Zeitraum zuordnen, nicht einzelnen Trades |
| Summe pro Trade und je Nominalwert | Berechnet | Zusammenfassung | Kategorien summieren; durch den Nominalwert teilen |
Kontovergleich unter gleichen Bedingungen
Füllen Sie pro Konto eine Spalte mit identischem Instrument, identischer Größe, Haltedauer, Sitzung und identischem Ordertyp aus. Halten Sie beworbene, beobachtete und gebuchte Werte in getrennten Zeilen.
| Zeile | Konto A | Konto B | Art des Werts |
|---|---|---|---|
| Instrument, Größe, Sitzung, Ordertyp | Kontrollvariablen (müssen übereinstimmen) | ||
| Beworbener Mindest-Spread | Beworben | ||
| Vom Anbieter angegebener Durchschnitts-Spread | Beworben | ||
| Gemessener durchschnittlicher Einstiegs-Spread | Beobachtet | ||
| Gemessener durchschnittlicher Ausstiegs-Spread | Beobachtet | ||
| Kommissionskonvention und Betrag pro abgeschlossenem Trade | Gebucht (normalisiert) | ||
| Gesamtfinanzierung über die Haltedauer | Gebucht | ||
| Leihgebühren | Gebucht | ||
| Umrechnungsgebühren | Gebucht | ||
| Gemessene Slippage, Ein- und Ausstieg | Beobachtet | ||
| Zugeordnete handelsunabhängige Gebühren | Gebucht | ||
| Gesamtkosten pro Trade und je Nominalwert | Berechnet |
Quellen
- Firmenübergreifende Prüfung von Preis und Leistung bei CFD-Anbietern — Financial Conduct Authority (FCA)
- Welche Gebühren und Kosten fallen beim Spread Betting und CFD-Trading an? — Hilfebereich von IG (UK)
- Produktdetails zu Forex-CFDs — Hilfebereich von IG (UK)
- Trading-Kosten und Gebühren — Pepperstone (UK)
- Wie verdient Pepperstone Geld? — Pepperstone (UK)
- CFD-Haltekosten erklärt — CMC Markets (UK)
Häufig gestellte Fragen
- Ist ein Trade mit null Spread kostenlos?
- Nein. Ein Spread von null entfernt nur eine Kostenkomponente. Kommission, Slippage, Overnight-Finanzierung auf den Nominalwert, Leihgebühren, Währungsumrechnung und bedingte Kontogebühren können weiterhin anfallen. Manche Produkte betten die Finanzierung zudem in den Kurs ein, statt eine separate Finanzierungszeile zu buchen; eine fehlende Gebührenzeile beweist also keine wirtschaftlichen Kosten von null.
- Sollte ich den Mindest- oder den Durchschnitts-Spread verwenden?
- Ein vom Anbieter angegebener Durchschnitt enthält mehr Information als eine Mindest-Untergrenze, aber keines von beiden ist Ihre realisierte Aufzeichnung. IG erklärt, dass seine FX-CFD-Spreads variabel sind und sich in illiquiden Phasen oder rund um wichtige Nachrichten und Daten ausweiten können. Messen Sie für die Prüfung die Einstiegs- und Ausstiegskurse aus Ihren eigenen abgeglichenen Ausführungen.
- Wird die Kommission einmal oder zweimal berechnet?
- Das hängt von der Konvention ab. Eine Angabe pro Seite gilt für eine Seite, sodass ein abgeschlossener Trade normalerweise einen Eröffnungs- und einen Schließungsbetrag enthält, auch wenn der Buchungszeitpunkt abweichen kann. Eine Round-Turn-Angabe deckt den gesamten Trade ab. Angaben pro Lot skalieren mit der Größe. Prüfen Sie Mindestbeträge und Staffeln und normalisieren Sie dann die gebuchte Summe auf Kontowährung.
- Zählt Slippage als Gebühr?
- Slippage ist keine in Rechnung gestellte Gebühr. Sie ist die vorzeichenbehaftete Differenz zwischen einem definierten Referenzkurs und der tatsächlichen Ausführung: Nachteilige Slippage erhöht die realisierten Kosten, vorteilhafte Slippage senkt sie. Notieren Sie Kurs, Seite, Zeitstempel, Ordertyp und Ausführung getrennt vom Spread. Eine Differenz allein belegt weder ihre Ursache noch ein Fehlverhalten.
- Sind Forwards frei von Finanzierungskosten?
- Eine fehlende Overnight-Zeile belegt keine Finanzierungskosten von null. IG und Pepperstone erklären, dass die Finanzierung ihrer zitierten Futures oder Forwards im Spread oder in der Preisbildung enthalten ist, während CMC erklärt, dass seine Forwards keine gesonderten Haltekosten haben. Vergleichen Sie beobachtete Kurse, die Behandlung von Verfall oder Roll und die übrigen Gebühren mit dem Spot-Spread plus gebuchter Finanzierung über denselben Zeithorizont.
- Wie vergleiche ich zwei Kontotypen fair?
- Halten Sie Instrument, Größe, Haltedauer, Sitzung und Ordertyp bei beiden Konten identisch. Unterscheiden Sie beworbene Werte von beobachteten Ausführungen und gebuchten Journaleinträgen. Normalisieren Sie die Kommissionskonventionen auf Kontowährung pro abgeschlossenem Trade und vergleichen Sie dann gemessene durchschnittliche Spreads, Kommission, Finanzierung und Slippage. Weder ein reines Spread-Modell noch eine Struktur aus Raw-Spread plus Kommission ist von sich aus günstiger; der Break-even hängt von Ihrem realisierten Spread, Ihrer Handelsgröße und Ihrer Frequenz ab.
