Costes de trading más allá del spread: reconstruye el precio completo de una operación
El spread mínimo publicitado no es un registro de costes. El precio realizado de una operación combina los spreads de entrada y de salida, la convención de comisión, el deslizamiento respecto a la cotización de referencia, la financiación overnight sobre la exposición nocional, las comisiones de préstamo, la conversión de divisas y los cargos condicionales de la cuenta. Esta guía define cada componente, desarrolla una aritmética hipotética identificada como tal y ofrece un libro de costes y una hoja de comparación para una auditoría mensual.
La mayoría de los operadores minoristas conoce los costes de trading primero como una única cifra: el spread mínimo que anuncia un bróker. Esa cifra es un suelo publicado, no el registro de una operación completada. No establece lo que pagarás por abrir una posición, mantenerla más allá de la hora de corte de la financiación, convertir divisas, soportar un componente de préstamo en una posición corta sobre acciones o cerrarla en condiciones de mercado distintas. Reconstruir el coste completo significa separar los componentes visibles en las cotizaciones de los ajustes anotados en el extracto de la cuenta.
Esta guía explica cada componente, muestra cómo se combinan en una aritmética hipotética identificada como tal y ofrece dos hojas de trabajo: un libro de costes por operación y una cuadrícula de comparación de cuentas. La mecánica de los proveedores se cita como ejemplos fechados de IG UK, Pepperstone UK y CMC Markets UK, y las conclusiones regulatorias proceden de la revisión multiempresa de la FCA sobre proveedores de CFD publicada el 13 de noviembre de 2025. No se clasifica a ningún proveedor ni se reproduce aquí ninguna cifra de comisiones de ningún proveedor. [1] [2] [4] [6]
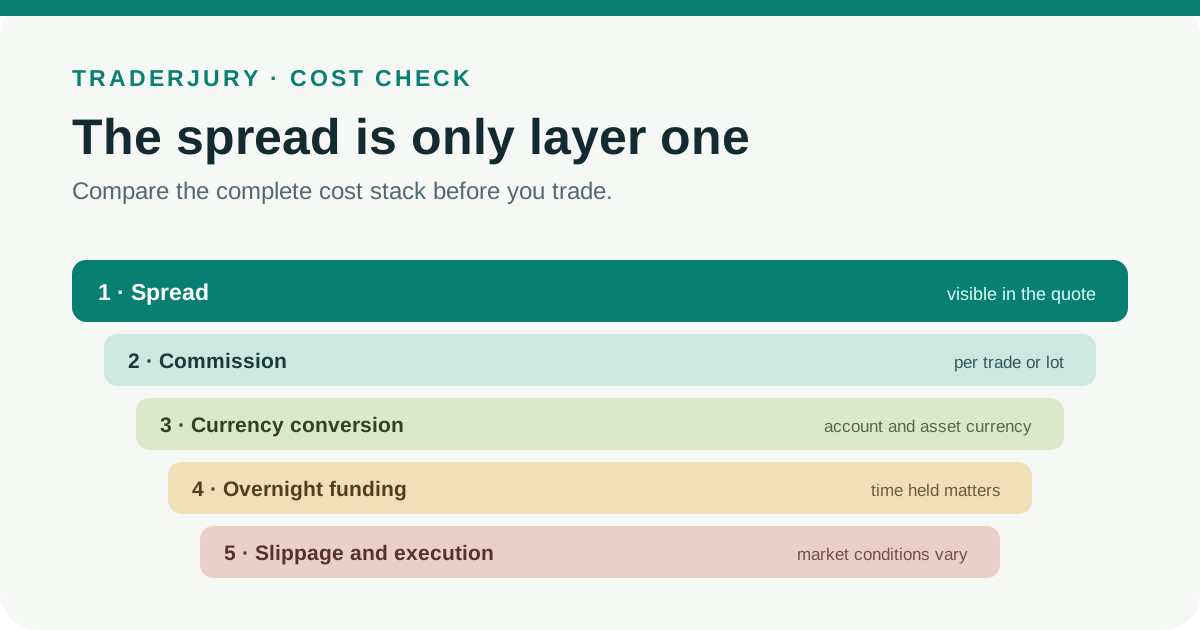
Mínimo cotizado frente a coste total realizado
El spread mínimo cotizado es la diferencia más estrecha entre bid y ask que un proveedor publica para un instrumento. El coste total realizado es lo que consumió la operación completada: los componentes de spread de entrada y de salida, la comisión, la diferencia con signo entre los precios de referencia y las ejecuciones, la financiación anotada por los días cargados, cualquier componente de préstamo, la conversión de divisas y los cargos condicionales de plataforma, datos, documentación o inactividad.
Ambos pueden divergir. IG señala que los spreads de los CFD sobre FX son variables según los precios subyacentes y pueden ampliarse en momentos de poca liquidez o en torno a noticias y publicaciones de datos importantes, y distingue explícitamente entre las cifras de spread mínimo y spread medio. Operar en distintas sesiones puede producir, por tanto, un spread medio distinto del mínimo publicado, incluso en el mismo instrumento y la misma cuenta. [3]
Definiciones básicas
Componentes del precio
- Bid: el precio al que puedes vender. Ask (u offer): el precio al que puedes comprar.
- Spread: la diferencia entre ask y bid, normalmente expresada en puntos o pips. Pepperstone describe el spread como la diferencia entre bid y ask incorporada en sus precios de negociación. [5]
- Spread mínimo: el spread más bajo que publica un proveedor, observado normalmente en condiciones favorables. Spread medio: una media declarada por el proveedor a lo largo de un periodo, que refleja mejor las condiciones típicas, pero que sigue sin ser tus propias ejecuciones. [3]
- Valor por punto: el importe en la divisa de la cuenta que se gana o se pierde por cada punto de movimiento del precio por unidad de tamaño de posición. Convierte en dinero los puntos de spread y los puntos de deslizamiento.
Componentes de ejecución y de mantenimiento
- Comisión por lado: una comisión que se cobra una vez al abrir o una vez al cerrar. Ida y vuelta (round trip): un ciclo completo de apertura y cierre, que puede generar comisión dos veces salvo que la cotización se indique como round turn.
- Deslizamiento (slippage): la diferencia entre el precio de referencia al que pretendías operar y el precio de tu ejecución real. Tiene dirección y signo; el deslizamiento adverso aumenta el coste y el favorable lo reduce.
- Financiación overnight (swap): un ajuste diario aplicado a las posiciones mantenidas más allá de la hora de corte del proveedor. Pepperstone aplica un ajuste overnight después de su hora de rollover declarada; IG aplica financiación overnight a las daily funded bets y a los CFDs al contado mantenidos más allá de las 10 p. m., hora del Reino Unido. [2] [5]
- Exposición nocional: el valor completo de la posición que controlas, distinto del margen depositado como garantía. En las prácticas examinadas por la FCA, los proveedores calculaban la financiación overnight sobre la contraprestación total o la exposición nocional, sin compensarla con los fondos de la cuenta. [1]
- Comisión de préstamo: un componente variable que, según los proveedores citados, puede aplicarse a las posiciones cortas sobre acciones. Conversión de divisas: un cargo o spread que se aplica cuando un instrumento o un importe de la cuenta está denominado en una divisa distinta de la divisa de la cuenta. [2] [6]
- Ajuste por dividendos: un abono o cargo en efectivo aplicado a las posiciones en CFD sobre acciones en torno a las fechas de dividendo. Comisión no operativa: cargos condicionales como las comisiones por inactividad, documentación, datos de mercado o transferencias. [2] [4]
Costes incorporados frente a costes contabilizados
Algunos cargos nunca aparecen como una línea aparte porque están dentro del precio. El spread es el caso más claro: cuando compras al ask y solo podrías vender inmediatamente al bid, el spread es un coste económico real aunque no aparezca ninguna línea de comisión. Pepperstone afirma que el spread está incorporado en sus precios de negociación, e IG afirma lo mismo respecto a sus productos de spread betting y CFD. [2] [5]
Otros cargos aparecen como apuntes explícitos en la cuenta: comisiones, ajustes de financiación overnight, comisiones de préstamo, ajustes por dividendos y cargos por conversión. La distinción importa para la auditoría. Si falta una línea de comisión, la pregunta correcta es si el coste está incorporado en otra parte, no si el coste es cero. IG señala que sus futuros y forwards llevan la financiación incorporada en el spread en lugar de mostrarla como una línea overnight aparte, y CMC indica lo mismo sobre sus contratos forward, que no tienen coste de mantenimiento separado. [2] [6]
Cálculo del coste del spread
Para una cotización simétrica, una estimación indicativa del spread de una operación completada es la mitad del spread de entrada más la mitad del spread de salida, multiplicado por el valor monetario por punto. Si ambas instantáneas muestran el mismo spread, esto se reduce a los puntos de spread multiplicados por el valor por punto. Utiliza las instantáneas reales de bid y ask en la entrada y en la salida, no un mínimo publicado duplicado. La página de producto de IG muestra por qué: sus spreads de CFD sobre FX son variables y pueden ampliarse en momentos de poca liquidez o en torno a noticias o datos importantes. [3]
Ejemplo hipotético resuelto
Todas las cifras siguientes son aritmética ilustrativa, no una cotización de ningún proveedor. Supón una posición con un valor de 10 £ por punto y cotizaciones simétricas de bid y ask con un spread de 0,8 puntos tanto en la entrada como en la salida.
- Los dos componentes de medio spread son 0,4 puntos en la entrada y 0,4 puntos en la salida. En conjunto, 0,8 puntos a 10 £ por punto dan una estimación de spread de 8 £ para la operación completada.
- Una comisión de 3 £ por lado da 6 £ para la ida y vuelta.
- Un deslizamiento adverso de entrada de 0,3 puntos cuesta 3 £; un deslizamiento adverso de salida de 0,2 puntos cuesta 2 £; en total, 5 £.
- Total antes de la financiación: 8 £ + 6 £ + 5 £ = 19 £. Cualquier financiación overnight se añadiría encima, en función de las noches mantenidas y de la dirección.
Compara el total de 19 £ con un titular hipotético de spread mínimo de 0,4 puntos. Multiplicar ese suelo por 10 £ por punto produce una cifra de spread derivada del titular de 4 £, mientras que las instantáneas reales de entrada y salida de 0,8 puntos producen la estimación de spread de 8 £ utilizada aquí. La comisión y el deslizamiento elevan el total antes de la financiación, identificado como hipotético, a 19 £. El ejemplo muestra por qué un libro de costes utiliza datos observados en lugar de un suelo publicado.
Por qué un spread mínimo no puede predecir el coste realizado
Un mínimo como «desde 0,0» no aporta información sobre la duración, la frecuencia, el tamaño, la ventana de liquidez ni tu media realizada. Es un suelo observado en condiciones concretas. Los detalles de producto de IG distinguen el spread mínimo del medio precisamente porque los spreads de los CFD sobre FX varían con los precios subyacentes y se amplían en momentos de poca liquidez o en torno a datos importantes. Tu media realizada depende de cuándo operas, cuánto tiempo mantienes la posición y del tamaño de tus órdenes en relación con la liquidez disponible. [3]
Los spreads también pueden variar según el instrumento, la hora y el tamaño de la operación dentro de un mismo proveedor. IG afirma que los spreads de los productos que describe pueden variar según las condiciones del mercado, la hora, el instrumento y el tamaño. Dos operadores con el mismo tipo de cuenta pueden registrar, por tanto, spreads medios muy distintos solo por la elección de la sesión. [2]
Cuentas estándar frente a spread bruto más comisión
Pepperstone describe dos estructuras de cuenta: un modelo solo con spread y un modelo de spread bruto (raw) más comisión. En el segundo, el componente de spread es más estrecho y se cobra una comisión aparte. Ninguna de las dos estructuras es intrínsecamente más barata. Que el spread bruto más comisión supere al modelo solo con spread depende del spread realizado que recibes realmente, de la convención de comisión, del tamaño de tus operaciones y de su frecuencia. [4] [5]
Manteniendo constantes las demás categorías de coste, una estructura de spread bruto más comisión tiene un total directo de spread y comisión más bajo solo cuando el ahorro de spread observado supera su comisión. Ambos datos son empíricos, así que calcula la diferencia a partir de extractos emparejados con el mismo tamaño y la misma sesión, en lugar de deducirla de la publicidad.
Normalizar la notación de las comisiones
La comisión se cotiza en tres convenciones habituales: por lado (se cobra al abrir y de nuevo al cerrar), round turn (un único cargo que cubre la operación completa) y por lote (escalada según el tamaño del contrato). Comparar una cotización por lado con una cotización round turn sin dividir o duplicar produce errores de exactamente un factor de dos.
Antes de comparar nada, normaliza cada cotización a la divisa de la cuenta por operación completada con el tamaño de posición real. Multiplica una cifra por lote por el número de lotes. En la tarificación por lado, suma los cargos de apertura y de cierre, teniendo en cuenta cualquier mínimo o tramo que modifique alguno de los dos. Aplica un cargo porcentual al valor definido en las condiciones del proveedor. Solo entonces coloca los totales uno junto a otro.
El deslizamiento como categoría de coste independiente
El deslizamiento no es el spread y debe medirse por separado. Para cuantificarlo necesitas cuatro elementos: la cotización de referencia a la que pretendías operar, la dirección con signo de la diferencia, la marca de tiempo de la ejecución y el precio real de ejecución. En una posición larga, el deslizamiento adverso de entrada significa comprar por encima del ask de referencia y el deslizamiento adverso de salida significa vender por debajo del bid de referencia. En una posición corta, el deslizamiento adverso de entrada significa vender por debajo del bid de referencia y el deslizamiento adverso de salida significa comprar por encima del ask de referencia.
Una diferencia de precio por sí sola no demuestra una mala práctica del bróker. El movimiento del mercado, los huecos, la latencia, el tipo de orden, la liquidez disponible y la marca de tiempo de referencia elegida pueden contribuir a la diferencia entre un precio visto y la ejecución. Registra las pruebas a lo largo de muchas operaciones antes de pedir al proveedor que concilie un patrón; no atribuyas una causa a partir de una sola ejecución.
Financiación overnight sobre la exposición nocional
En las prácticas con CFD examinadas por la FCA, los proveedores calculaban la financiación overnight sobre la contraprestación total o la exposición nocional, sin compensarla con los fondos de la cuenta. La revisión de la FCA, publicada el 13 de noviembre de 2025, concluyó que la financiación overnight puede ser un coste continuado sustancial para los clientes que mantienen CFDs a más largo plazo y describió efectos del apalancamiento que hacen que el coste sea elevado en relación con los fondos del cliente. También identificó deficiencias de divulgación relativas a los equivalentes anualizados y a las posiciones largas y cortas emparejadas que se cargan por separado. [1]
De ello se derivan dos consecuencias prácticas. Primera: un depósito de margen pequeño no limita el coste de financiación, porque la base es el valor completo de la posición. Segunda: las posiciones largas y cortas emparejadas pueden recibir cada una su tratamiento en lugar de compensarse a cero, así que las carteras cubiertas deben revisarse línea por línea. Las fórmulas detalladas, los componentes de referencia y las horas de corte del rollover se tratan en la guía independiente de TraderJury sobre financiación overnight; este artículo trata la financiación como una línea más del cuadro de costes totales. [1]
La mecánica de los proveedores ilustra la variedad. Pepperstone aplica un ajuste overnight después de su hora de rollover declarada en la operativa al contado. IG aplica financiación overnight a las daily funded bets y a los CFDs al contado mantenidos más allá de las 10 p. m., hora del Reino Unido. CMC utiliza tipos tom-next para sus CFDs sobre forex y describe fórmulas de mantenimiento específicas por producto con componentes de referencia y del proveedor. Son ejemplos fechados de proveedores, no reglas de todo el sector. [2] [4] [6]
Partidas condicionales
Varios cargos adicionales solo se aplican en condiciones determinadas, y cada uno debe tratarse como una posible línea del libro de costes en lugar de darse por presente o ausente.
- Comisiones de préstamo: las posiciones cortas sobre acciones pueden generar una comisión de préstamo cuando la acción subyacente debe tomarse prestada. CMC describe un posible ajuste variable por préstamo en las posiciones cortas sobre acciones. [2] [6]
- Conversión de divisas: los instrumentos cotizados en una divisa distinta de la de tu cuenta pueden generar cargos por conversión. IG incluye la conversión de divisas entre los cargos que pueden aplicarse en las condiciones indicadas. [2]
- Datos de mercado, gráficos y documentación: IG señala que también pueden aplicarse en las condiciones indicadas, y Pepperstone enumera cargos no operativos condicionales. [2] [4]
- Ajustes por dividendos: Pepperstone describe ajustes en efectivo por dividendos en los CFDs sobre acciones, aplicados como abonos o cargos en torno a las fechas ex-dividendo. [4]
Futuros y forwards: cuando no hay una línea de financiación aparte
Si tu producto no muestra una línea de financiación overnight aparte, la financiación puede estar incorporada en el spread o en el precio del contrato. IG afirma que sus futuros y forwards llevan la financiación incorporada en el spread en lugar de en una línea overnight aparte, y CMC afirma que sus contratos forward no tienen coste de mantenimiento separado. Pepperstone señala igualmente que sus forwards no tienen financiación overnight aparte. [2] [4] [6]
La ausencia de una línea aparte no demuestra que un contrato con vencimiento sea más barato en conjunto. En los proveedores citados, la financiación se refleja en el spread o en el precio del contrato. Compara los precios de entrada y salida observados, el tratamiento del vencimiento o del roll y los demás cargos con el spread al contado y la financiación contabilizada durante el mismo horizonte previsto.
Hoja de trabajo 1: el libro de costes totales
Crea una fila por cada operación completada. Cada campo procede de tu historial exportado o de tu extracto, no de la memoria.
- Anota la marca de tiempo de entrada, la dirección (larga o corta), el tamaño y el bid/ask que viste al enviar la orden.
- Anota el precio de referencia utilizado por la plataforma y tu precio real de ejecución; calcula el deslizamiento con signo en puntos y en la divisa de la cuenta.
- Anota la marca de tiempo de salida, el bid/ask de salida, el precio de referencia, la ejecución y el deslizamiento de salida con signo.
- Anota la comisión cobrada, indicando si apareció una o dos veces y convirtiéndola a la divisa de la cuenta por operación completada.
- Anota cada ajuste de financiación overnight con su fecha y su signo, además de cualquier comisión de préstamo en posiciones cortas sobre acciones.
- Anota los importes de conversión de divisas, los ajustes por dividendos y cualquier cargo de plataforma, datos, inactividad o documentación asignado al periodo.
- Suma las categorías para obtener el coste total por operación y divídelo entre la exposición nocional para expresar el coste por unidad de nocional.
Hoja de trabajo 2: comparación homogénea de cuentas
Comparar dos tipos de cuenta de forma justa exige mantener todo constante excepto la cuenta. Utiliza el mismo instrumento, el mismo tamaño, el mismo periodo de mantenimiento, la misma sesión y el mismo tipo de orden. Después distingue tres clases de cifras: los valores anunciados en las páginas de marketing, los valores observados en ejecuciones reales y los valores contabilizados en la cuenta.
Los mínimos anunciados van en una columna separada de tus medias medidas, y ninguno de los dos debe mezclarse con los totales contabilizados de financiación y comisiones. Si las dos cuentas muestran spreads medios distintos en operaciones idénticas, la diferencia es real y pertenece a la comparación. Si muestran spreads idénticos pero convenciones de comisión distintas, normaliza ambas a la divisa de la cuenta por operación completada antes de concluir nada.
Tres escenarios que muestran cómo cambian los costes dominantes
Todas las cifras siguientes son ilustraciones hipotéticas identificadas como tales, no cotizaciones de proveedores. Cada escenario utiliza 10 £ por punto y las mismas tasas ilustrativas que el ejemplo resuelto anterior.
Escenario A: una operación intradía
Supón que la posición se abre y se cierra antes de la hora de corte de financiación del proveedor, sin ningún ajuste de mantenimiento contabilizado. La estimación de spread de 8 £ para la operación completada, la comisión de ida y vuelta de 6 £ y el deslizamiento de 5 £ suman 19 £. En este ejemplo identificado como hipotético solo están presentes las categorías vinculadas a la transacción.
Escenario B: una posición mantenida siete noches
Mantén la misma aritmética de 19 £ antes de la financiación y supón después que la cuenta registra siete días cargados. Añade al libro los apuntes de financiación reales con su signo en lugar de inventar un tipo. La FCA concluyó que la financiación overnight puede ser un coste continuado sustancial en los CFDs mantenidos más tiempo, pero si domina o no esta operación concreta solo puede saberse después de registrar el nocional aplicable, la convención del tipo y los días cargados. [1]
Escenario C: veinte pequeñas operaciones de ida y vuelta
Veinte operaciones de ida y vuelta con la misma economía por operación producen 380 £ antes de la financiación (160 £ de spread, 120 £ de comisión, 100 £ de deslizamiento). Con una economía por operación invariable, la frecuencia multiplica proporcionalmente cada categoría de coste de transacción y deja inalterada su cuota porcentual. Comparar estructuras de cuenta sigue exigiendo sopesar el ahorro de spread observado frente a la comisión adicional.
Ningún escenario se declara el mejor. La combinación de costes depende de la duración del mantenimiento y de la estructura de precios. Aumentar la frecuencia por sí sola escala proporcionalmente unos costes por operación invariables; un único titular no puede describir todos los patrones de trading.
Procedimiento de auditoría mensual
- Exporta tu historial completo de operaciones y los movimientos de la cuenta del mes, incluidos los ajustes y los cargos no operativos.
- Empareja cada apunte de la cuenta con un identificador de operación; marca los ajustes sin emparejar para investigarlos con el proveedor.
- Normaliza todos los importes a la divisa de tu cuenta, anotando los propios cargos por conversión como una categoría de coste.
- Separa los costes por categorías: spread, comisión, deslizamiento, financiación, préstamo, conversión, dividendos y cargos no operativos.
- Calcula el coste por operación completada y el coste por unidad de exposición nocional para cada categoría y en total.
- Archiva las exportaciones, las hojas de trabajo y las notas metodológicas, y fecha el resultado para que los meses futuros sean comparables.
Libro de costes totales de trading
Una fila por operación completada. Rellénala a partir del historial y los movimientos exportados, no de memoria. Todas las columnas son campos de la hoja de trabajo de TraderJury sin valores de ninguna fuente concreta.
| Campo | Dónde encontrarlo | Categoría de coste | Notas |
|---|---|---|---|
| Marca de tiempo de entrada | Exportación del historial de operaciones | Contexto | Fija la ventana de liquidez y el inicio de la financiación |
| Dirección | Historial de operaciones | Contexto | Larga o corta; afecta al signo de la financiación y a la aplicabilidad del préstamo |
| Tamaño | Historial de operaciones | Contexto | Determina el valor por punto y la exposición nocional |
| Bid/ask visto | Captura de pantalla de la plataforma o historial | Referencia | Cotización previa a la ejecución en el momento del envío |
| Precio de referencia | Extracto o confirmación | Referencia | Base para medir el deslizamiento |
| Precio de ejecución | Extracto | Spread y deslizamiento | Precio real ejecutado |
| Marca de tiempo de salida, bid/ask, referencia, ejecución | Historial de operaciones y extracto | Spread y deslizamiento | Completa el cálculo del spread de ida y vuelta |
| Comisión | Movimientos de la cuenta | Comisión | Comprueba si es por lado o round turn; normaliza a la divisa de la cuenta |
| Apuntes de financiación overnight | Movimientos de la cuenta | Financiación | Una línea por cada ajuste contabilizado o periodo cargado, con fecha y signo |
| Comisión de préstamo | Movimientos de la cuenta | Préstamo | Solo posiciones cortas sobre acciones, cuando proceda |
| Conversión de divisas | Movimientos de la cuenta | Conversión | Instrumentos denominados en una divisa distinta de la de la cuenta |
| Ajuste por dividendos | Movimientos de la cuenta | Ajuste en efectivo | CFDs sobre acciones en torno a las fechas ex-dividendo |
| Plataforma, datos, inactividad, documentación | Extractos de cuenta | No operativo | Asígnalo al periodo, no a operaciones individuales |
| Total por operación y por nocional | Calculado | Resumen | Suma las categorías; divide entre la exposición nocional |
Comparación homogénea de cuentas
Rellena una columna por cuenta utilizando el mismo instrumento, tamaño, periodo de mantenimiento, sesión y tipo de orden. Mantén los valores anunciados, observados y contabilizados en filas separadas.
| Fila | Cuenta A | Cuenta B | Tipo de valor |
|---|---|---|---|
| Instrumento, tamaño, sesión, tipo de orden | Variables de control (deben coincidir) | ||
| Spread mínimo anunciado | Anunciado | ||
| Spread medio declarado por el proveedor | Anunciado | ||
| Spread medio de entrada medido | Observado | ||
| Spread medio de salida medido | Observado | ||
| Convención de comisión e importe por operación completada | Contabilizado (normalizado) | ||
| Financiación total durante el periodo de mantenimiento | Contabilizado | ||
| Comisiones de préstamo | Contabilizado | ||
| Cargos por conversión | Contabilizado | ||
| Deslizamiento medido, entrada y salida | Observado | ||
| Cargos no operativos asignados | Contabilizado | ||
| Coste total por operación y por nocional | Calculado |
Fuentes
- Revisión multiempresa sobre el precio y el valor ofrecidos por los proveedores de CFD — Financial Conduct Authority (FCA)
- ¿Cuáles son las comisiones y los costes del spread betting y del trading de CFD? — Centro de ayuda de IG, Reino Unido
- Detalles del producto CFD sobre forex — Centro de ayuda de IG, Reino Unido
- Costes y comisiones de trading — Pepperstone, Reino Unido
- ¿Cómo gana dinero Pepperstone? — Pepperstone, Reino Unido
- Los costes de mantenimiento de los CFD, explicados — CMC Markets, Reino Unido
Preguntas frecuentes
- ¿Una operación con spread cero es gratis?
- No. El spread cero elimina solo un componente del coste. La comisión, el deslizamiento, la financiación overnight sobre la exposición nocional, las comisiones de préstamo, la conversión de divisas y los cargos condicionales de la cuenta pueden seguir aplicándose. Algunos productos, además, incorporan la financiación en el precio en lugar de contabilizar una línea de financiación aparte, así que la ausencia de una línea de comisión no demuestra un coste económico cero.
- ¿Debo usar el spread mínimo o el medio?
- Una media declarada por el proveedor contiene más información que un suelo mínimo, pero ninguno de los dos es tu registro realizado. IG afirma que sus spreads de CFD sobre FX son variables y pueden ampliarse en momentos de poca liquidez o en torno a noticias y datos importantes. Para auditar, mide las cotizaciones de entrada y salida a partir de tus propias ejecuciones emparejadas.
- ¿La comisión se cobra una o dos veces?
- Depende de la convención. Una cotización por lado se aplica a un lado, así que una operación completada incluye normalmente un importe de apertura y otro de cierre, aunque el momento de contabilización puede variar. Una cotización round turn cubre la operación completa. Las cotizaciones por lote escalan con el tamaño. Comprueba los mínimos y los tramos y, después, normaliza el total contabilizado a la divisa de la cuenta.
- ¿El deslizamiento cuenta como comisión?
- El deslizamiento no es una comisión facturada. Es la diferencia con signo entre un precio de referencia definido y la ejecución real: el deslizamiento adverso eleva el coste realizado y el favorable lo reduce. Registra la cotización, el lado, la marca de tiempo, el tipo de orden y la ejecución por separado del spread. Una diferencia por sí sola no establece su causa ni una mala práctica.
- ¿Los forwards están libres de coste de financiación?
- La ausencia de una línea overnight no demuestra un coste de financiación cero. IG y Pepperstone afirman que la financiación de los futuros o forwards que citan está incorporada en el spread o en el precio, mientras que CMC afirma que sus forwards no tienen coste de mantenimiento separado. Compara los precios observados, el tratamiento del vencimiento o del roll y los demás cargos con el spread al contado más la financiación contabilizada durante el mismo horizonte.
- ¿Cómo comparo dos tipos de cuenta de forma justa?
- Mantén idénticos el instrumento, el tamaño, el periodo de mantenimiento, la sesión y el tipo de orden en ambas cuentas. Distingue los valores anunciados de las ejecuciones observadas y de los apuntes contabilizados. Normaliza las convenciones de comisión a la divisa de la cuenta por operación completada y, después, compara los spreads medios medidos, la comisión, la financiación y el deslizamiento. Ni la estructura solo con spread ni la de spread bruto más comisión es intrínsecamente más barata; el punto de equilibrio depende de tu spread realizado, del tamaño de las operaciones y de su frecuencia.
