ग्राहक धनराशि, ब्रोकर की विफलता और मुआवज़ा: धन को अलग रखने से किसका संरक्षण होता है और किसका नहीं
पृथक्करण नियमों का उद्देश्य ग्राहक की धनराशि को ब्रोकर के अपने धन से अलग रखना है, ताकि फ़र्म विफल होने पर उसे लौटाया या हस्तांतरित किया जा सके। इसके बाद मुआवज़ा योजनाएँ पात्र कमी की भरपाई कर सकती हैं। इनमें से कोई भी प्रशासनिक प्रबंधन की प्रक्रिया के दौरान नकदी को तुरंत उपलब्ध नहीं कराता, कोई भी सामान्य ट्रेडिंग नुकसान को कवर नहीं करता, और परिणाम मिलान किए गए रिकॉर्ड, पात्रता तथा उस सटीक कानूनी इकाई पर निर्भर करते हैं जिसके साथ आपने अनुबंध किया था।
ब्रोकर के विफल होने पर "आपका पैसा सुरक्षित है" वाक्यांश के पीछे दो अलग व्यवस्थाएँ होती हैं। पहली है ग्राहक धन का पृथक्करण: ऐसे नियामकीय नियम जिनके तहत फ़र्म को ग्राहकों का पैसा अपने पैसे से अलग रखना होता है, ताकि फ़र्म के बाज़ार से बाहर होने पर उसे पहचाना और लौटाया जा सके। दूसरी है निवेशक मुआवज़ा: ऐसी योजना जो फ़र्म की विफलता से हुए नुकसान के लिए पात्र लोगों को भुगतान कर सकती है। इनमें से कोई भी व्यवस्था प्रशासनिक प्रक्रिया शुरू होने के दिन ही आपके खाते में नकदी वापस नहीं डालती, और न ही कोई व्यवस्था सामान्य ट्रेडिंग नुकसान का मुआवज़ा देती है। यह गाइड बताती है कि प्रत्येक स्तर कैसे काम करता है, विफलता के दौरान क्या होता है और कुछ गलत होने से पहले कौन-से दस्तावेज़ आपकी पात्रता साबित करते हैं। [1] [2] [5]
धन का पृथक्करण और मुआवज़ा एक ही वादा नहीं हैं
धन को अलग रखना एक निवारक उपाय है। UK Client Assets Sourcebook (CASS) के तहत, ग्राहकों का धन रखने या नियंत्रित करने वाली फ़र्मों को प्राप्त ग्राहक धन तुरंत निर्दिष्ट प्रकार के ग्राहक खातों में रखना चाहिए और ग्राहक अधिकारों की रक्षा करने, फ़र्म के अपने खाते के लिए ग्राहक धन का उपयोग रोकने तथा दुरुपयोग, धोखाधड़ी, खराब प्रशासन, अपर्याप्त रिकॉर्ड रखने या लापरवाही से होने वाली हानि को न्यूनतम करने के लिए पर्याप्त व्यवस्थाएँ बनाए रखनी चाहिए। धन को अलग रखने से फ़र्म की संपत्ति के भीतर ग्राहक धन खोने का जोखिम कम होता है, लेकिन नियम स्वयं स्वीकार करते हैं कि यह धन की कमी, देरी, बैंक की विफलता, विवाद या लागत के विरुद्ध गारंटी नहीं है। [1] [2]
मुआवज़ा घटना के बाद मिलता है। UK Financial Services Compensation Scheme (FSCS) जैसी योजना, 1 अप्रैल 2019 के बाद विफल हुई किसी फ़र्म के विरुद्ध वैध निवेश दावे के लिए, प्रति पात्र व्यक्ति, प्रति फ़र्म £85,000 तक का भुगतान कर सकती है। पात्रता इस पर निर्भर करती है कि प्रदाता उचित रूप से अधिकृत हो, सेवा और उत्पाद विनियमित हों, और कानूनी देनदारी विफल फ़र्म की हो। फ़र्म के विफल होने पर, मुआवज़ा ऐसी पात्र हानि की भरपाई कर सकता है जिसे फ़र्म पूरा नहीं कर सकती; यह हर शेष राशि में नियमित रूप से जोड़ी जाने वाली रकम नहीं है। [5]
इसका व्यावहारिक परिणाम यह है कि रिकॉर्ड का मिलान किए जाने के दौरान शेष राशि तक पहुँच प्रतिबंधित हो सकती है, भले ही ग्राहकों की धनराशि का पूल अलग रखा गया हो। खुली पोज़िशनों का मामला ग्राहक की नकदी से अलग है, और उनके साथ होने वाले व्यवहार की जाँच अनुबंध और लागू दिवालियापन प्रक्रिया के अनुसार की जानी चाहिए। [3]
विफलता से पहले वे शेष राशियाँ जिन्हें आप पहचान सकें
ब्रोकर के प्लेटफ़ॉर्म एक आँकड़ा दिखाते हैं, लेकिन उसके पीछे कई अलग-अलग रिकॉर्ड होते हैं। यह जानना ज़रूरी है कि कौन-सा रिकॉर्ड क्या दर्शाता है, क्योंकि प्रशासक, वितरण नियम और मुआवज़ा योजनाएँ इनके साथ अलग-अलग व्यवहार करते हैं।
- नकद शेष राशि: आपके खाते में रखी निपटान हो चुकी धनराशि, जो किसी नामित व्यक्तिगत खाते के बजाय एक साझा वैधानिक ट्रस्ट खाते में रखी ग्राहक धनराशि हो सकती है। [2]
- खुली पोज़िशन का बाज़ार मूल्य या अप्राप्त लाभ और हानि: आपके पास मौजूद पोज़िशन का मूल्यांकन, नकद राशि नहीं, और पोज़िशन बंद होने या उनका निपटान होने तक इसमें बदलाव हो सकता है।
- वास्तविक हो चुके लेकिन निपटान के लिए लंबित लेनदेन: बंद ट्रेड से हुआ लाभ या प्राप्त राशि, जिसका निपटान अभी पूरा नहीं हुआ है।
- लंबित जमा और निकासी: स्थानांतरण की प्रक्रिया में मौजूद धन, जिसकी स्थिति इस बात पर निर्भर करती है कि भुगतान पूरा हुआ है या नहीं और वह बैंक तथा ब्रोकर के रिकॉर्ड में कैसे दिखता है।
- अभिरक्षा में रखी परिसंपत्तियाँ: आपके लिए रखी गई प्रतिभूतियाँ या अन्य परिसंपत्तियाँ, जो ग्राहक धन से अलग होती हैं और जिन पर अभिरक्षा के अलग नियम लागू होते हैं। [1]
- ग्राहक का धन बनाम ब्रोकर के स्वामित्व वाला धन: केवल ग्राहक का धन ही ग्राहक निधि पूल में आता है; ब्रोकर का धन फ़र्म की संपदा का हिस्सा होता है। [2]
- अनुबंध करने वाली कानूनी इकाई: आपके खाता समझौते में नामित कंपनी, जो उत्पाद और पात्रता नियमों के साथ-साथ नियामक, अनुमतियों और संभावित मुआवज़ा योजना की पहचान करने के लिए मुख्य आधार है। [6]
कोई ब्रांड संरक्षण व्यवस्था क्यों नहीं है
एक ब्रोकरेज समूह अलग-अलग नियामकों, अनुमतियों और व्यवस्थाओं के तहत कई कानूनी इकाइयाँ संचालित कर सकता है और उन्हें एक ही ब्रांड के अंतर्गत प्रस्तुत कर सकता है। संरक्षण की जाँच की शुरुआत उस इकाई से होती है जिसने आपके अनुबंध पर हस्ताक्षर किए हैं; लोगो से नहीं। [6]
FCA के Firm Checker और Financial Services Register प्राधिकरण, अनुमतियों और इतिहास की जाँच के आधिकारिक टूल हैं। इनमें यह जाँचना भी शामिल है कि कोई फ़र्म ग्राहक का धन संभाल सकती है या नहीं। सटीक कानूनी इकाई, वेबसाइट के पते और संपर्क विवरण का रजिस्टर से मिलान करने से क्लोन फ़र्मों की पहचान में मदद मिलती है। यदि आपके खाता समझौते में एक इकाई का नाम है, आपके विवरणों में दूसरी दिखती है और भुगतान तीसरे पक्ष के विवरण पर जाते हैं, तो इस असंगति को ऐसी समस्या मानें जिसे और धन जमा करने से पहले सुलझाना ज़रूरी है। [6]
CASS के सुरक्षा उपाय वास्तव में UK के ब्रोकर से क्या अपेक्षा करते हैं
ग्राहकों के धन या अभिरक्षा में रखी संपत्तियों को रखने या नियंत्रित करने वाली फ़र्मों को Client Assets Sourcebook का पालन करना होता है। CASS 7 के तहत ग्राहकों के अधिकारों की रक्षा करने और दुरुपयोग, धोखाधड़ी, खराब प्रशासन, अपर्याप्त रिकॉर्ड रखने या लापरवाही से होने वाले नुकसान को कम करने के लिए पर्याप्त व्यवस्थाएँ आवश्यक हैं। प्राप्त ग्राहक धन को इस अध्याय के विवरणों और अपवादों के अधीन, निर्दिष्ट प्रकार के ग्राहक खातों में तुरंत रखा जाना चाहिए। रिकॉर्ड और नियमित मिलान इस व्यवस्था के केंद्रीय हिस्से हैं। [1] [2]
मध्यम और बड़ी CASS फ़र्मों पर अतिरिक्त दायित्व लागू होते हैं, जिनमें मासिक Client Money and Asset Return और वरिष्ठ स्तर की ज़िम्मेदारी संबंधी आवश्यकताएं शामिल हैं। CASS 6 या CASS 7 के दायरे में आने वाली फ़र्मों को एक CASS समाधान पैक भी बनाए रखना होता है, जिसमें हालिया मिलान और अभिरक्षकों की सूचियों जैसे दस्तावेज़ होते हैं। इसका उद्देश्य दिवाला पेशेवर को ग्राहकों की परिसंपत्तियां अधिक जल्दी लौटाने में मदद करना है। यह पैक वापसी में सहायता करता है; यह शेष राशि का बीमा नहीं करता और न ही समय की गारंटी देता है। [1] [4]
एक आम ग़लतफ़हमी को दूर करना ज़रूरी है: FCA लाइसेंस का अर्थ यह नहीं है कि आपके द्वारा जमा किया गया हर पाउंड आपके नाम वाले किसी अलग बैंक खाते में रखा जाता है। CASS ढाँचा ग्राहक धन को ग्राहक खातों में एक साथ रखने की अनुमति देता है, जबकि आंतरिक रिकॉर्ड हर ग्राहक के हक़ का हिसाब रखते हैं। अनुपालन फिर भी फ़र्म की वास्तविक व्यवस्थाओं और रिकॉर्ड पर निर्भर करता है। फ़र्म के विफल होने पर, मिलान किया गया सामूहिक धन और उस पर आपका हक़ मायने रखते हैं, आपके लिए अलग संरक्षित कोई व्यक्तिगत रकम नहीं। [2]
विफलता का क्रम, चरण-दर-चरण
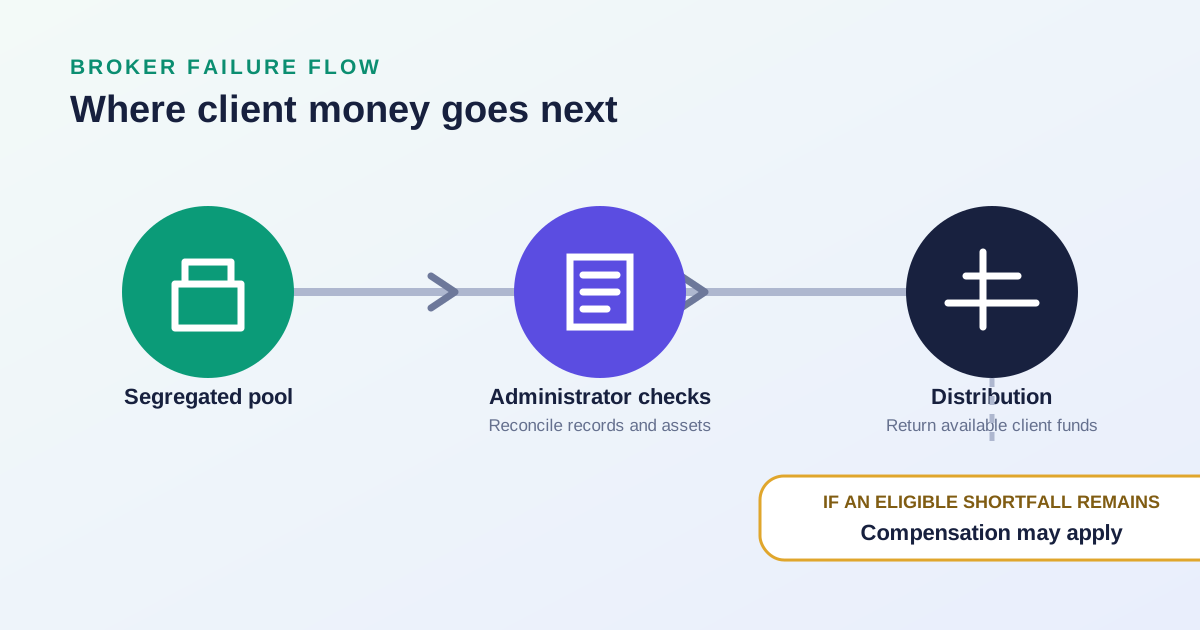
दिवालियापन की प्रक्रियाएँ क्षेत्राधिकार और मामले के अनुसार अलग होती हैं, लेकिन नीचे दिया गया व्यापक क्रम, संदर्भित UK ग्राहक धन प्रक्रिया को समझने का उपयोगी खाका है। समयावधि प्रशासन की परिस्थितियों पर निर्भर करती है और यहाँ उसका अनुमान नहीं लगाया गया है। [3] [4]
- जब तक नियुक्त प्रशासक नियंत्रण स्थापित करता है और तय करता है कि संबंधित परिसंपत्तियों और दावों को कैसे संभाला जाएगा, तब तक ट्रेडिंग या निकासी पर प्रतिबंध लग सकते हैं। [3]
- प्रशासक समाधान संबंधी दस्तावेज़ों के संकलन, लेखा पुस्तकों तथा बैंक और अभिरक्षक के रिकॉर्ड का उपयोग करके ग्राहक धन और अभिरक्षा में रखी परिसंपत्तियों को फ़र्म की अपनी परिसंपत्तियों से अलग पहचानता है और परिसंपत्ति समूह व ग्राहक धन के पूलों का निर्धारण करता है। [4]
- रिकॉर्ड का मिलान किया जाता है। प्रत्येक ग्राहक का मान्य हक़ निर्धारित करने के लिए आंतरिक लेजर को बैंक स्टेटमेंट और कस्टोडियन की पुष्टियों से मिलाया जाता है। [3] [4]
- दावे या हस्तांतरण के निर्देश माँगे जा सकते हैं। नियुक्त प्रशासक की प्रकाशित प्रक्रिया का पालन करें, जिसमें विवरण की पुष्टि करने या दावा प्रस्तुत करने का कोई भी अनुरोध शामिल है। [3]
- ग्राहक का धन लौटाया या हस्तांतरित किया जाता है—या तो उसका भुगतान किया जाता है या उसे उत्तराधिकारी फ़र्म को भेजा जाता है, जहाँ नियम धन को एक साझा पूल में एकत्र करने वाली घटना के बाद उसे लौटाने या हस्तांतरित करने की व्यवस्था प्रदान करते हैं। [3]
- किसी भी कमी, विवाद या वितरण लागत का निपटारा लागू व्यवस्था के तहत किया जाता है। जहाँ निर्धारित शर्तों के अंतर्गत आने वाली कमी उत्पन्न होती है, वहाँ CASS 7A संबंधित पूल के भीतर आनुपातिक बँटवारे का प्रावधान करता है, और पात्र ग्राहक अलग से मुआवज़े का दावा कर सकते हैं। Beaufort का मामला दिखाता है कि वितरण लागत भी परिणामों को प्रभावित कर सकती है। [3] [5] [9]
द्वितीयक विफलता: जब पूल की धनराशि रखने वाला बैंक या अभिरक्षक विफल हो जाए
पृथक्करण का उद्देश्य ग्राहक के धन को ब्रोकर की अपनी संपत्ति से अलग रखना है, लेकिन एकत्रित धन वाला खाता फिर भी कहीं न कहीं रखा जाता है। यदि उस धन को रखने वाला बैंक, अभिरक्षक या तीसरा पक्ष विफल हो जाता है, तो ग्राहकों को तब भी नुकसान हो सकता है, भले ही ब्रोकर ने अपनी पृथक्करण प्रक्रिया का पालन किया हो। CASS 7A में द्वितीयक पूलिंग की व्यवस्थाएँ हैं, जो फ़र्म के ग्राहकों का धन रखने वाले किसी व्यक्ति के विफल होने पर कुछ नुकसानों को ग्राहकों के बीच बाँटती हैं। उद्धृत नियम यह स्थापित नहीं करते कि ब्रोकर को ऐसी हर कमी की पूरी भरपाई करनी होगी। [2] [3]
खुली लीवरेज वाली पोज़िशन निष्क्रिय नकदी नहीं हैं
अप्राप्त लाभ और हानि एक मूल्यांकन है, ऐसा शेष नहीं जिसे आप निकाल सकें। इस गाइड के स्रोत ब्रोकर के विफल होने के बाद खुली पोज़िशन के लिए कोई एक परिणाम, मूल्यांकन का समय या क्लोज़-आउट मूल्य स्थापित नहीं करते। अनुबंध की शर्तें और लागू दिवाला प्रक्रिया तय करती हैं कि पोज़िशन को कैसे संभाला जाएगा। उत्पाद की वे शर्तें जिन पर आपने सहमति दी थी, पोज़िशन के आकार और प्रवेश स्तर दिखाने वाले टाइमस्टैम्प सहित स्टेटमेंट तथा ट्रेड की पुष्टियाँ संभालकर रखें, ताकि बाद में मूल्यांकन संबंधी किसी प्रश्न की जाँच याददाश्त के बजाय रिकॉर्ड के आधार पर की जा सके।
कमी कैसे उत्पन्न होती है: काल्पनिक के रूप में चिह्नित उदाहरण
निम्नलिखित गणना केवल समझाने के लिए है। यह दिखाती है कि आनुपातिक आवंटन कैसे काम करता है; वास्तविक निधि समूह, दावे, लागतें और योजना का कवरेज काफ़ी अलग हो सकते हैं। [3]
- मान लें कि एक पूल में मिलान के बाद ग्राहकों की धनराशि का कुल हक़ £10 मिलियन है, लेकिन लागू लागतों से पहले केवल £9.6 मिलियन उपलब्ध हैं। कमी £400,000 है, यानी कुल हक़ का 4%।
- यदि वही आनुपातिक आवंटन लागू होता, तो £20,000 के मान्य हिस्से वाले ग्राहक को किसी अलग पात्र मुआवज़े से पहले £19,200 मिलते।
- इसके बाद वह ग्राहक शेष £800 का दावा किसी मुआवज़ा योजना से कर सकता है या नहीं, यह पूरी तरह पात्रता, संबंधित फ़र्म, विनियमित गतिविधि और उस योजना के नियमों के तहत कानूनी देनदारी पर निर्भर करता है। [5]
वितरण की लागतें स्वयं भी वसूली में मिलने वाली राशि घटा सकती हैं। नीचे चर्चित Beaufort Securities मामले में, कुछ अपात्र या सीमा से ऊपर वाले ग्राहकों को लागतें या कमी वहन करनी पड़ी, हालाँकि अंततः ग्राहकों का अधिकांश धन लौटा दिया गया था। [9]
चार अवधारणाएँ जिन्हें ट्रेडर अक्सर एक समझ लेते हैं
पृथक्करण, दिवालियापन में वितरण, निवेशक मुआवज़ा और जमा बीमा अलग-अलग जोखिमों से जुड़े अलग-अलग सवालों के जवाब देते हैं। इन्हें एक समझने से विफलता से पहले झूठा विश्वास और उसके बाद गलत आधार पर दावे पैदा होते हैं।
दायरे में UK FSCS निवेश संरक्षण
1 अप्रैल 2019 के बाद विफल हुई फ़र्म के मामले में, FSCS वैध निवेश दावे के लिए प्रति पात्र व्यक्ति, प्रति फ़र्म £85,000 तक का भुगतान कर सकता है। प्रदाता या सलाहकार के पास FCA या PRA का उपयुक्त प्राधिकरण रहा होना चाहिए, सेवा और उत्पाद विनियमित रहे होने चाहिए, और कानूनी देयता विफल फ़र्म की होनी चाहिए। FSCS केवल निवेश के खराब प्रदर्शन की भरपाई नहीं करता। FCA द्वारा विनियमित हर ब्रोकर की विफलता पर £85,000 का भुगतान नहीं मिलता; पात्रता, संबंधित फ़र्म और नुकसान की प्रकृति, सभी मायने रखते हैं। [5]
EU की न्यूनतम आवश्यकताएँ और ऑस्ट्रेलियाई ढाँचा
ये ढाँचे अलग-अलग प्रकार के हैं, और इनकी तुलना कोई रैंकिंग नहीं है, न ही यह आपके विशिष्ट खाते पर लागू नियमों की जाँच का विकल्प है।
EU देशों में ऐसी निवेशक मुआवज़ा योजनाएँ होना अनिवार्य है जो किसी निवेश फ़र्म के परिसंपत्तियाँ लौटाने में असमर्थ होने पर प्रति निवेशक कम से कम €20,000 प्रदान करें । यह निर्देश परिसंपत्तियाँ वापस न लौटाने की स्थिति से संबंधित है, जिसका संबंध अक्सर धोखाधड़ी, प्रशासनिक कदाचार या परिचालन त्रुटि से होता है, और इसमें बाज़ार मूल्य गिरने से होने वाला निवेश नुकसान शामिल नहीं है । राष्ट्रीय योजनाओं के नियम और पात्रता लागू होते हैं, इसलिए हर यूरोपीय ब्रोकर खाते में कवरेज एक जैसा नहीं होता । [7]
उद्धृत ASIC स्रोत निवेशक मुआवज़े की राशि के बजाय आचरण, रिकॉर्ड और मिलान संबंधी आवश्यकताओं का वर्णन करता है। रिपोर्ट किए जाने योग्य डेरिवेटिव से संबंधित खुदरा ग्राहक धन रखने वाले AFS लाइसेंसधारकों को ASIC Client Money Reporting Rules 2017 के तहत प्रत्येक ग्राहक और समग्र स्तर पर सटीक रिकॉर्ड रखने, मिलान करने और रिपोर्टिंग नियमों का पालन करने की आवश्यकता है। ग्राहक धन वाला खाता सामान्यतः ट्रस्ट खाते के रूप में संचालित होता है, जिसमें हकदार व्यक्तियों के लिए धन न्यास के रूप में रखा जाता है। इस दायरे में घरेलू एक्सचेंजों पर कारोबार किए जाने वाले डेरिवेटिव के लिए रखा गया डेरिवेटिव धन शामिल नहीं है। ट्रस्ट खाते का दर्जा दिवालियापन के हर जोखिम को समाप्त नहीं करता, और यह गाइड ऑस्ट्रेलिया में मुआवज़े की किसी सीमा के बारे में कोई दावा नहीं करती। [8]
केस स्टडी: Beaufort Securities और Beaufort Asset Clearing Services
Beaufort Securities Limited और Beaufort Asset Clearing Services Limited पर FCA के पूर्ण हो चुके मामले के अपडेट के अनुसार, अनुपालन से संबंधित शेष को छोड़कर ग्राहक धन का 99.7% और ग्राहक परिसंपत्तियों का 99% वापस किया जा चुका था। यह इस बात की भी पुष्टि करता है कि वितरण की लागतें और कमियाँ मौजूद थीं, FSCS पात्रता मायने रखती थी, और कुछ अपात्र या सीमा से ऊपर के ग्राहकों को लागतें या कमियाँ वहन करनी पड़ीं। [9]
उस विफलता की तारीख पर लागू FSCS सीमा £50,000 थी। यह राशि विशेष रूप से Beaufort मामले पर लागू थी और इसे उस £85,000 UK निवेश-दावा सीमा से नहीं मिलाना चाहिए, जो इस गाइड की जाँच के समय FSCS ने दिखाई थी। यह मामला दिखाता है कि मिलान प्रक्रिया, वितरण लागत और पात्रता की सीमाएँ वसूली को प्रभावित कर सकती हैं। इसका अर्थ यह नहीं है कि अगली विफलता भी उसी प्रक्रिया से गुज़रेगी या उसमें वही प्रतिशत प्राप्त होंगे। [9] [5]
धन जमा करने से पहले की चेकलिस्ट: सटीक कानूनी इकाई की पहचान करें
खाते में धन जमा करने से पहले आधिकारिक रिकॉर्ड के आधार पर यह जाँच सूची पूरी करें। हर बिंदु ब्रोकर की प्रचार सामग्री से स्वतंत्र रूप से सत्यापित किया जा सकना चाहिए। [6]
- खाता समझौते में दी गई सटीक कानूनी इकाई और कंपनी संख्या दर्ज करें, केवल ब्रांड नहीं। [6]
- नियामक और लाइसेंस नंबर की पहचान करें, और आधिकारिक रजिस्टर में प्रविष्टि का URL खोजें। [6]
- पुष्टि करें कि रजिस्टर में उन गतिविधियों के लिए ग्राहक धन रखने की अनुमति दिखाई गई है, जिनका आप उपयोग करेंगे। [6]
- खाते का अधिकार क्षेत्र और अपना ग्राहक वर्गीकरण दर्ज करें, क्योंकि दोनों लागू नियमों और पात्रता को प्रभावित करते हैं।
- इकाई को कवर करने वाली मुआवज़ा योजना की पहचान करें और योजना की आधिकारिक साइट से पात्रता का लिंक सहेजें। [5] [7]
- शर्तों में दिए ग्राहक धन संबंधी खुलासे को सहेजें, जिसमें यह भी शामिल हो कि धन कैसे रखा जाता है और एक साझा पूल में कैसे जमा किया जाता है। [2]
- जहाँ उपलब्ध हों, बैंक और अभिरक्षक के वे प्रकटीकरण दर्ज करें जिनमें बताया गया हो कि ग्राहकों का धन कहाँ रखा जाता है। [4]
- आपकी जमा राशि प्राप्त करने वाले बैंक खाते का नाम नोट करें और जाँचें कि वह बताई गई ग्राहक-खाता व्यवस्थाओं से मेल खाता है। [2]
- खाता समझौते का संस्करण और उसे स्वीकार करने की तारीख सहेजें।
- शिकायत के लिए संपर्क विवरण दर्ज करें और छोटी राशि की निकासी का परीक्षण करें, साथ ही इसमें लगे समय और इस्तेमाल किए गए बैंक विवरण के साक्ष्य सहेजें ।
दस्तावेज़ संग्रह की जाँच-सूची: क्या रखें और कैसे
साक्ष्यों का स्पष्ट संकलन आपके दावे वाली पात्रता को स्थापित करने और जाँचने में मदद करता है। दबाव में इसे दोबारा तैयार करने के बजाय इसे लगातार बनाते रहें।
- हस्ताक्षरित शर्तें और ऑनबोर्डिंग ईमेल, जो उस कानूनी इकाई की पुष्टि करता है जिसके साथ आपने अनुबंध किया था । [6]
- मासिक विवरण, और जोखिम बढ़ने पर समय अंकित करते हुए आपके खाते के दैनिक स्क्रीनशॉट।
- जमा रसीदें, बताए गए ग्राहक खाते में अंतरण दर्शाने वाले बैंक विवरण और निकासी अनुरोध व उनके परिणाम।
- ट्रेड की पुष्टियाँ, कर रिपोर्ट और विवादों या असामान्य गतिविधि से संबंधित सहायता पत्राचार।
- ब्रोकर या नियामक द्वारा जारी कोई भी शिकायत संदर्भ, और आपके खाते के रिकॉर्ड से मेल खाने वाले पहचान व पते के साक्ष्य।
प्रतियाँ ऑफ़लाइन रखें और जहाँ उपयुक्त हो, एन्क्रिप्ट करें। फ़ोरम या सहायता चैनलों पर कभी भी लॉगिन विवरण, पूरे खाता नंबर या पहचान दस्तावेज़ प्रकाशित न करें और ट्रेडिंग रिकॉर्ड के साथ कभी भी बिना एन्क्रिप्शन वाले पासवर्ड न रखें।
विफलता के बाद: कानूनी सलाह दिए बिना व्यावहारिक कदम
यह प्रक्रिया संबंधी मार्गदर्शन है, कानूनी सलाह नहीं। महत्वपूर्ण या विवादित दावों के लिए किसी योग्य सलाहकार या सॉलिसिटर से पेशेवर सलाह लें।
- धनराशि भेजना तुरंत बंद करें, जिसमें लंबित निर्धारित जमाएँ भी शामिल हैं।
- रिकॉर्ड सहेजें: स्टेटमेंट निर्यात करें, टाइमस्टैम्प सहित बैलेंस और पोज़िशन के स्क्रीनशॉट लें और पत्राचार सुरक्षित रखें।
- नियामक और प्रशासक की सूचनाओं को जानकारी के प्राथमिक स्रोत के रूप में उपयोग करें, और किसी भी निर्देश पर कार्रवाई करने से पहले आधिकारिक माध्यमों से डोमेन और बैंक विवरण सत्यापित करें। [6]
- प्रकाशित तरीकों और समय-सीमाओं के अनुसार दावे जमा करें और हर प्राप्ति-पुष्टि सहेजकर रखें। [3]
- बिना माँगे आए धन-वसूली प्रस्तावों, बदले हुए बैंक विवरण और लॉगिन विवरण के अनुरोधों को असत्यापित मानें। जवाब देने से पहले आधिकारिक नियामक सूचना से प्रशासक, योजना और संपर्क माध्यम की पुष्टि करें।
आम गलत मान्यताएँ जिनसे ट्रेडरों को आर्थिक नुकसान होता है
- गलत धारणा: विनियमित होने का मतलब जोखिम-मुक्त होना है। पंजीकरण प्राधिकरण और अनुमतियों की पुष्टि करता है; यह भुगतान करने की क्षमता या त्रुटिहीन रिकॉर्ड का प्रमाण नहीं है। [1] [6]
- गलत धारणा: अलग रखी गई धनराशि का अर्थ है कि उसे तुरंत निकाला जा सकता है। फ़र्म की विफलता से जुड़ी प्रक्रिया में धनराशि के पूल का मिलान होने तक पहुँच प्रतिबंधित हो सकती है। [3]
- ग़लत धारणा: ब्रोकर का ब्रांड ही कानूनी इकाई है। एक समूह अलग-अलग नियामकों और व्यवस्थाओं के तहत कई इकाइयाँ संचालित कर सकता है। [6]
- गलत धारणा: FSCS बाज़ार की हानि को कवर करता है। निवेश के खराब प्रदर्शन को निवेश संबंधी दावों से बाहर रखा गया है। [5]
- गलत धारणा: साझा बैंक खाता आपकी व्यक्तिगत बैंक जमा है। ब्रोकर के पास रखा पैसा अपने आप संबंधित बैंक में सीधे आपके द्वारा रखी गई जमा नहीं होता, इसलिए उस पर बैंक जमा संरक्षण अपने आप लागू नहीं होता। [2]
- गलत धारणा: स्क्रीनशॉट का मिलान किए गए बहीखाते पर वरीयता होती है। स्क्रीनशॉट किसी दावे का समर्थन कर सकते हैं, लेकिन प्रशासक को फ़र्म के रिकॉर्ड का बैंक और अभिरक्षक के रिकॉर्ड से मिलान करना होता है। [4]
- गलत धारणा: समूह की सभी संस्थाएँ एक ही मुआवज़ा योजना के अंतर्गत आती हैं। कवरेज संबंधित फ़र्म और पात्रता की जाँच पर निर्भर करता है। [5] [6]
- गलत धारणा: ऑफ़शोर या पेशेवर खातों में अपने देश के खुदरा ग्राहकों वाले संरक्षण बने रहते हैं। खाते की संस्था, वर्गीकरण और अधिकार क्षेत्र को आधिकारिक नियमों से मिलाकर जाँचें।
इकाई और साक्ष्यों की जाँच जिसे आप आज पूरा कर सकते हैं
केवल आधिकारिक अभिलेखों का उपयोग करके यह ऑडिट करें। इसके लिए किसी विशेष ब्रोकर, क्षेत्राधिकार या जमा राशि की आवश्यकता नहीं है, और इससे आपके पास भविष्य के किसी भी दावे के लिए दस्तावेज़ी आधार तैयार होता है।
- अपना नवीनतम खाता समझौता खोलें और अनुबंध करने वाली कानूनी संस्था का सटीक नाम, कंपनी संख्या और पंजीकृत पता लिख लें। [6]
- संबंधित आधिकारिक रजिस्टर में उस संस्था को खोजें, उसके प्राधिकरण की स्थिति की पुष्टि करें, लाइसेंस नंबर नोट करें और सत्यापित करें कि उसे ग्राहकों का धन रखने की अनुमति है। [6]
- रजिस्टर की प्रविष्टि का मिलान उस वेबसाइट डोमेन, सहायता ईमेल और भुगतान विवरण से करें जिनका आप वास्तव में उपयोग करते हैं। किसी भी अंतर को चिह्नित करें और आगे जमा करने से पहले उसे सुलझाएँ। [6]
- अपनी शर्तों में ग्राहक धनराशि संबंधी प्रकटीकरण पढ़ें और ध्यान दें कि क्या धनराशि एक साझा पूल में रखी जाती है, उसे कहाँ रखा जाता है और किस बैंक या कस्टोडियन का नाम दिया गया है। [2] [4]
- उस इकाई की मुआवज़ा योजना की पहचान करें, उसके पात्रता मानदंड पढ़ें और आज की तारीख के साथ आधिकारिक लिंक सहेजें। [5] [7]
- अपना वर्गीकरण (खुदरा, पेशेवर या अन्य) जाँचें और पुष्टि करें कि उस पर कौन-से संरक्षण और प्रकटीकरण लागू होते हैं।
- जमा और निकासी के लिए अपने पिछले विवरण का अपने बैंक विवरण से मिलान करें और दोनों को सुरक्षित रखें।
- छोटी राशि की निकासी करें, उसमें लगा समय और प्राप्तकर्ता खाते का नाम दर्ज करें, और पुष्टि को संग्रहित करें।
- ऊपर सूचीबद्ध दस्तावेज़ों के पैक को एक एन्क्रिप्टेड फ़ोल्डर में व्यवस्थित करें और उसका ऑफ़लाइन बैकअप रखें।
- हर तिमाही समीक्षा के लिए समय तय करें: रजिस्टर की प्रविष्टि दोबारा जाँचें, विवरण फिर से एक्सपोर्ट करें और इकाई, शर्तों या बैंकिंग विवरण में किसी भी बदलाव के बाद दस्तावेज़ों का संकलन अपडेट करें।
संरक्षण की परत: यह क्या करती है और क्या नहीं
चार अलग-अलग व्यवस्थाएँ, जिनमें से हर एक ब्रोकर के विफल होने के जोखिम से जुड़े अलग प्रश्न का उत्तर देती है।
| परत | यह क्या करता है | यह क्या नहीं करता |
|---|---|---|
| ग्राहक धन का पृथक्करण | ग्राहकों के धन को निर्दिष्ट ग्राहक खातों में ब्रोकर के अपने धन से अलग रखता है, जिसे रिकॉर्ड, मिलान और समाधान पैक का समर्थन मिलता है, जिससे फ़र्म के विफल होने पर नुकसान का जोखिम कम होता है। | यह तत्काल निकासी, पूरी राशि की वसूली, धोखाधड़ी या रिकॉर्ड की त्रुटियों से मुक्ति, या पूल रखने वाले बैंक या कस्टोडियन के विफल होने पर संरक्षण की गारंटी नहीं देता। |
| दिवालियापन में वितरण | प्रशासक परिसंपत्ति-संपदा और ग्राहक धन के पूलों की पहचान करता है, रिकॉर्ड का मिलान करता है, और ग्राहक धन लौटाता या हस्तांतरित करता है; संबंधित पूल में किसी पात्र कमी को आनुपातिक रूप से बाँटा जाता है। | यह पूर्वानुमान योग्य समयसीमा तय नहीं करता, खुली पोज़िशन पर बाज़ार से हुए नुकसान की भरपाई नहीं करता और वितरण लागतों व विवादों को समाप्त नहीं करता। |
| निवेशक मुआवज़ा | जहाँ कोई फ़र्म परिसंपत्तियाँ वापस नहीं कर सकती, वहाँ पात्र लोगों को नुकसान के लिए भुगतान किया जा सकता है: UK में 1 अप्रैल 2019 के बाद विफल हुई फ़र्मों के विरुद्ध वैध निवेश दावों के लिए प्रति व्यक्ति प्रति फ़र्म £85,000 तक; EU की राष्ट्रीय योजनाओं में प्रति निवेशक कम से कम €20,000। | खराब निवेश प्रदर्शन को कवर नहीं करता, हर शेष राशि पर अपने आप लागू नहीं होता और सभी क्षेत्राधिकारों, वर्गीकरणों तथा इकाइयों में समान रूप से विस्तारित नहीं होता। |
| जमा बीमा | जमाकर्ता द्वारा सीधे बैंक में रखी गई पात्र जमा राशियों को संरक्षण देता है। | ब्रोकर के पास रखे धन पर स्वतः लागू नहीं होता, जो आम तौर पर संबंधित बैंक में व्यक्तिगत जमा के बजाय ग्राहकों का एकत्रित धन होता है। |
ब्रोकर की विफलता से जुड़े साक्ष्यों का पैक
लगातार जुटाए जाने वाले दस्तावेज़, ताकि दबाव में रिकॉर्ड का पुनर्निर्माण किए बिना किसी दावे के समर्थन में साक्ष्य दिए जा सकें।
| दस्तावेज़ | यह क्यों मायने रखता है | रिकॉर्ड सहेजने का सुझाव |
|---|---|---|
| संस्करण और तारीख सहित हस्ताक्षरित खाता समझौता | अनुबंध करने वाली कानूनी इकाई और पोज़िशन व उनके समापन को नियंत्रित करने वाली अनुबंध की शर्तें स्थापित करता है। | स्वीकृत PDF सहेजें, ऐसा लिंक नहीं जो बदल सकता है। |
| खाता खोलने या कानूनी इकाई की पुष्टि का ईमेल | पुष्टि करता है कि खाता खोलते समय कौन-सी इकाई और कौन-सा नियामक लागू था। | हेडर यथावत रखते हुए .eml या PDF के रूप में निर्यात करें। |
| मासिक विवरण | वह मिलान किया हुआ आधार प्रस्तुत करें जिससे प्रशासक और योजनाएँ दावों की तुलना करते हैं । | कम से कम खाते की पूरी अवधि तक रखें। |
| जोखिम बढ़ने पर दैनिक स्क्रीनशॉट | बैलेंस और पोज़िशन के टाइमस्टैम्प वाले स्नैपशॉट, विवरणों की अवधियों के बीच अतिरिक्त जानकारी देते हैं। | दिखाई देने वाली तारीख, समय और खाता पहचानकर्ता शामिल करें। |
| जमा की रसीदें और बैंक स्टेटमेंट | अपने बैंक से बताए गए ग्राहक खाते तक धनराशि के प्रवाह का पता लगाएँ। | राशियों, तारीखों और प्राप्तकर्ता खाते के नाम का मिलान करें। |
| निकासी अनुरोध और परिणाम | संचालन का इतिहास और प्रसंस्करण में लगने वाला समय दर्शाएँ। | पुष्टियों और अस्वीकृति सूचनाओं को संग्रहित करें। |
| ट्रेड की पुष्टियाँ और कर रिपोर्ट | किसी भी विवाद में पोज़िशन के मूल्यांकन और वास्तविक नतीजों के समर्थन में साक्ष्य दें। | खुले और हाल ही में बंद हुए ट्रेडों के लिए प्रत्येक वित्तीय साधन का अलग रिकॉर्ड रखें। |
| सहायता संबंधी पत्राचार और शिकायत संदर्भ | अनसुलझे मुद्दों और उन्हें उच्च स्तर पर ले जाने के इतिहास का दस्तावेज़ीकरण करें। | सारांशों से ज़्यादा महत्व संदर्भ संख्याओं का है। |
| पहचान और पते के साक्ष्य | दावा प्रक्रियाओं के दौरान सत्यापन तेज़ करता है। | एन्क्रिप्ट करके सहेजें; कभी सार्वजनिक रूप से साझा न करें । |
स्रोत
- ग्राहकों का धन और परिसंपत्तियाँ — FCA
- CASS 7 ग्राहक धन संबंधी नियम — FCA Handbook
- CASS 7A ग्राहक धन का वितरण और हस्तांतरण — FCA Handbook
- ग्राहक परिसंपत्ति समाधान पैक — FCA
- निवेश संरक्षण — FSCS
- कैसे जाँचें कि कोई फ़र्म या व्यक्ति अधिकृत है — FCA
- निवेशक मुआवज़ा योजनाएँ — European Commission
- INFO 226: ASIC Client Money Reporting Rules 2017 का अनुपालन — ASIC
- Beaufort Securities और Beaufort Asset Clearing Services के ग्राहकों के लिए जानकारी — FCA
अक्सर पूछे जाने वाले प्रश्न
- क्या अलग रखे गए ग्राहक धन के पूरी तरह लौटाए जाने की गारंटी है?
- नहीं। यूके के CASS 7 जैसे नियमों के तहत धन को अलग रखने की व्यवस्था का उद्देश्य ग्राहक के धन को ब्रोकर के अपने धन से अलग रखना और दिवालियापन का जोखिम कम करना है, लेकिन ये नियम स्वयं स्वीकार करते हैं कि यह धन की कमी, देरी, बैंक या तीसरे पक्ष की विफलता, विवाद या लागत के विरुद्ध गारंटी नहीं है। धन की वसूली मिलान किए गए रिकॉर्ड, लागू वितरण नियमों और बची हुई हानियों के लिए मुआवज़े की पात्रता पर निर्भर करती है।
- क्या FSCS ट्रेडिंग के नुकसान को कवर करता है?
- नहीं। FSCS निवेश संरक्षण, 1 अप्रैल 2019 के बाद विफल हुई किसी फ़र्म के विरुद्ध वैध दावे के लिए प्रति पात्र व्यक्ति, प्रति फ़र्म अधिकतम £85,000 का भुगतान कर सकता है, लेकिन यह केवल निवेश के खराब प्रदर्शन से हुई हानि की भरपाई नहीं करता। पात्रता प्राधिकरण, विनियमित सेवा और उत्पाद, तथा विफल फ़र्म पर कानूनी देयता होने पर निर्भर करती है।
- क्या ब्रोकर के पास रखा धन बैंक जमा की तरह संरक्षित होता है?
- अपने आप नहीं। उद्धृत UK CASS ढाँचे के तहत, ग्राहक का धन आम तौर पर फ़र्म के रिकॉर्ड में दर्ज सामूहिक ग्राहक खातों में रखा जाता है, न कि संबंधित बैंक में सीधे आपके नाम की जमा के रूप में। बैंक जमा संरक्षण और निवेशक मुआवज़ा अलग-अलग व्यवस्थाएँ हैं, जो अलग-अलग प्रश्नों का समाधान करती हैं, और ब्रोकर के पास मौजूद शेष राशि को व्यक्तिगत बैंक जमा का संरक्षण अपने आप नहीं मिल जाता।
- ब्रोकर के विफल होने पर खुली पोज़िशन का क्या होता है?
- इस गाइड के स्रोत ब्रोकर के विफल होने के बाद खुली पोज़िशनों के लिए कोई एक परिणाम, मूल्यांकन समय या बंद करने का मूल्य स्थापित नहीं करते। अनुबंध की शर्तें और लागू दिवालियापन प्रक्रिया तय करती हैं कि पोज़िशनों का निपटारा कैसे होगा। बाद में मूल्यांकन से जुड़े किसी भी प्रश्न के लिए उत्पाद की शर्तें, समय अंकित विवरण और ट्रेड की पुष्टियाँ संभालकर रखें।
- मुझ पर कौन-सा नियामक या मुआवज़ा योजना लागू होती है?
- शुरुआत ब्रांड से नहीं, अपने खाता समझौते में उल्लिखित सटीक कानूनी इकाई से करें, फिर अपने उत्पाद और पात्रता की जाँच करें। UK में, ग्राहक धन के प्रबंधन सहित अनुमतियों की पुष्टि के लिए FCA Firm Checker या Financial Services Register का उपयोग करें। EU देशों को प्रति निवेशक कम से कम €20,000 वाली राष्ट्रीय निवेशक क्षतिपूर्ति योजनाएँ उपलब्ध करानी होंगी। ऑस्ट्रेलिया में, उद्धृत ASIC रिपोर्टिंग और ट्रस्ट खाते के नियम रिपोर्ट करने योग्य डेरिवेटिव खुदरा ग्राहक धन पर लागू होते हैं और घरेलू एक्सचेंजों पर कारोबार किए जाने वाले डेरिवेटिव को बाहर रखते हैं।
- कुछ भी गलत होने से पहले मुझे कौन-से साक्ष्य सहेजने चाहिए?
- हस्ताक्षरित शर्तें, कानूनी इकाई की पुष्टि करने वाला ऑनबोर्डिंग ईमेल, मासिक विवरण, जमा रसीदें, बैंक विवरण, निकासी अनुरोध और उनके परिणाम, ट्रेड पुष्टियाँ, कर रिपोर्ट, सहायता संबंधी पत्राचार, शिकायत संदर्भ और पहचान के साक्ष्य रखें। जोखिम बढ़ने पर दैनिक स्क्रीनशॉट जोड़ें, आपकी जमा राशि प्राप्त करने वाले बैंक खाते का नाम नोट करें और ऑफ़लाइन बैकअप के साथ सब कुछ एन्क्रिप्ट करके रखें; लॉगिन विवरण या बिना एन्क्रिप्शन वाली गोपनीय जानकारी कभी प्रकाशित न करें।
