ओवरनाइट फ़ंडिंग और स्वैप दरें: प्लेटफ़ॉर्म के शुल्क का अपने बहीखाते से मिलान करें
FCA द्वारा समीक्षा की गई CFD प्रथाओं में, खाते की धनराशि का समायोजन किए बिना पूरे काल्पनिक एक्सपोज़र पर ओवरनाइट शुल्क लगाए गए थे, इसलिए शांत बाज़ार में भी खाते के बहीखाते में डेबिट हो सकता था। दरें प्रदाता, उत्पाद, दिशा और प्रचलित गणना पद्धति के अनुसार अलग-अलग होती हैं। यह गाइड स्पष्ट लेबल वाली गणनाएँ दिखाती है, प्रदाता-विशिष्ट रोल और बेसिस समायोजन समझाती है तथा मिलान की सात-पंक्ति वाली विधि बताती है।
स्थिर बाज़ार में भी रात भर पोज़िशन रखने से नुकसान क्यों हो सकता है
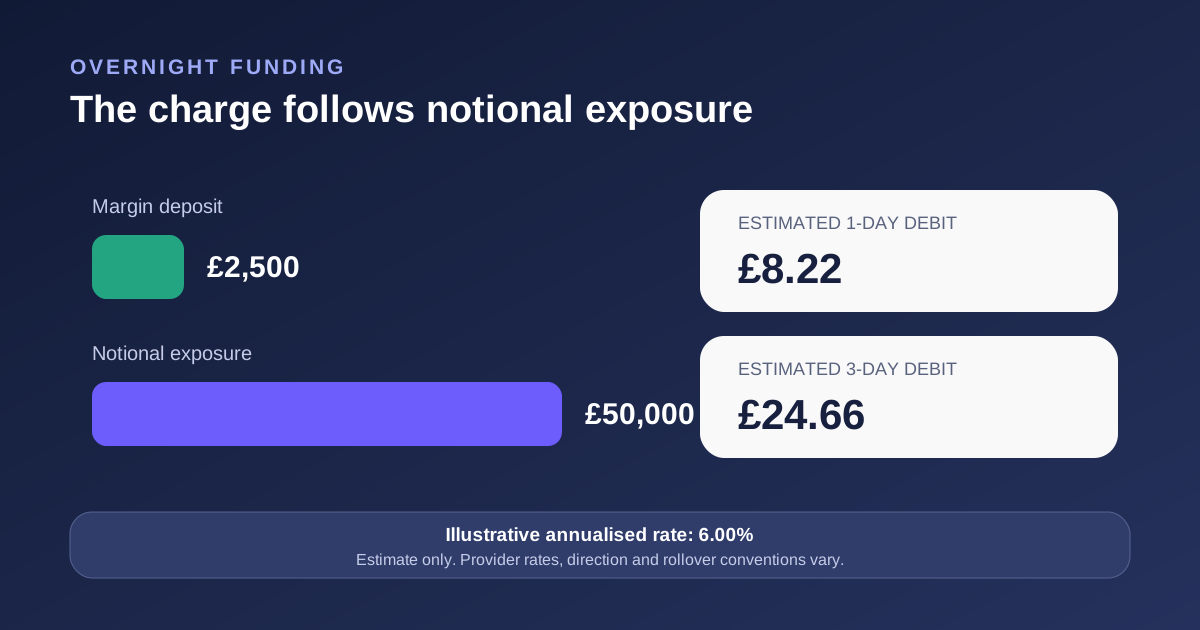
लीवरेज के साथ CFD ट्रेडिंग में दो अलग राशियाँ होती हैं, जिन्हें ट्रेडर अक्सर एक समझ लेते हैं: पोज़िशन के लिए जमानत के तौर पर जमा मार्जिन और उस पोज़िशन से नियंत्रित सांकेतिक एक्सपोज़र। FCA द्वारा देखी गई प्रथाओं में, प्रदाताओं ने खाते में मौजूद धनराशि का समायोजन किए बिना पूरे प्रतिफल या सांकेतिक एक्सपोज़र पर ओवरनाइट फ़ंडिंग शुल्क लगाया। £2,500 मार्जिन से खोली गई पोज़िशन £50,000 के सांकेतिक एक्सपोज़र को नियंत्रित कर सकती है, और यदि उस पूरे एक्सपोज़र पर डेबिट दर लागू होती है, तो दैनिक शुल्क £50,000 पर आधारित होगा, £2,500 पर नहीं। इसलिए नकद शेष केवल कीमत में बदलाव से ही नहीं बदलता। [1]
यह खुलासे से जुड़ा एक मुद्दा भी है, जिसकी नियामकों ने जाँच की है। नवंबर 2025 में प्रकाशित CFD प्रदाताओं की अपनी बहु-फ़र्म समीक्षा में FCA ने पाया कि लंबी अवधि तक पोज़िशन रखने वाले ग्राहकों के लिए ओवरनाइट फ़ंडिंग एक बड़ी आवर्ती लागत हो सकती है। उसने गणना के तरीके के खुलासे में कमियाँ भी देखीं। समीक्षा में खाते की धनराशि को समायोजित किए बिना पूरे सौदा मूल्य या नोशनल एक्सपोज़र पर शुल्क लगाने, ग्राहक की धनराशि के अनुपात में लागतों पर लीवरेज के प्रभाव, वार्षिकीकृत समतुल्य आँकड़ों की सीमित उपलब्धता, बराबर की लॉन्ग और शॉर्ट पोज़िशन पर अलग-अलग शुल्क लगाने, और पोज़िशन खुली रखने बनाम लाभ और हानि को वास्तविक रूप देने के बारे में समझाने की आवश्यकता का उल्लेख किया गया। ये निष्कर्ष समीक्षा की गई फ़र्मों में देखी गई खुलासे की कमियों का वर्णन करते हैं; इनका यह अर्थ नहीं है कि हर प्रदाता या हर शुल्क अनुचित है। [1]
इसका व्यावहारिक परिणाम गणित है, राय नहीं। यदि आप केवल मूल्य चार्ट देखते हैं, तो जिस स्तर पर खुलकर उसी स्तर पर बंद होने वाले बाज़ार में पोज़िशन रखने की कोई लागत नहीं लगती दिखती है। रोलओवर कट-ऑफ़ पर दैनिक समायोजन दर्ज होने के बाद नकदी का लेखा कुछ और बताता है। यह समझना कि वह समायोजन कैसे बनता है, और उसकी हर पंक्ति की गणना दोबारा कर पाना, इस गाइड का उद्देश्य है।
परिभाषाएँ: ओवरनाइट शुल्क की शब्दावली
प्रदाता अलग-अलग नाम इस्तेमाल करते हैं, लेकिन मूल अवधारणाएँ विभिन्न प्लेटफ़ॉर्मों पर दोहराई जाती हैं। निम्नलिखित परिभाषाएँ इस पूरी गाइड में लागू हैं।
- ओवरनाइट फ़ंडिंग: किसी पोज़िशन को बताए गए कट-ऑफ़ समय के बाद तक होल्ड करने पर लागू होने वाली दैनिक ब्याज आधारित फ़ीस या क्रेडिट । IG UK अपने दैनिक फ़ंडिंग वाले बेट और कैश CFD पोज़िशन को UK समयानुसार 10pm के बाद तक होल्ड करने के लिए इसे दैनिक ब्याज फ़ीस बताता है । Pepperstone UK अपने न्यूयॉर्क सर्वर समयानुसार 5pm के रोलओवर के बाद तक होल्ड की गई पोज़िशन के लिए स्वैप को शुल्क या क्रेडिट बताता है । [2] [3] [4]
- स्वैप: उसी दैनिक समायोजन का एक अन्य नाम, जो फ़ॉरेक्स प्लेटफ़ॉर्म पर आम है। नाम अलग है; प्रक्रिया में रोलओवर के समय रखी गई पोज़िशन पर एक दर लागू होती है। [4]
- रोलओवर: वह प्रक्रिया जिसमें खुली पोज़िशन अगले ट्रेडिंग दिन तक जारी रखी जाती हैं, जिसमें आम तौर पर निपटान के लिए मूल्य तिथि बदलना और फ़ंडिंग समायोजन दर्ज करना शामिल होता है। [4]
- होल्डिंग लागत: कुछ प्रदाता इसी प्रकार के शुल्कों के लिए इस व्यापक शब्द का उपयोग करते हैं। CMC Markets UK अपने CFD ओवरनाइट समायोजनों के लिए 'होल्डिंग लागत' शब्द का उपयोग करता है। [5]
- टॉम-नेक्स्ट: फ़ॉरेक्स की मूल्य तिथि को कल से अगले कारोबारी दिन तक आगे बढ़ाने के लिए इस्तेमाल की जाने वाली टुमॉरो-नेक्स्ट दर। IG बताता है कि फ़ॉरेक्स और स्पॉट धातुओं के लिए वह टॉम-नेक्स्ट दर में एक प्रशासनिक घटक जोड़ता है। CMC कहता है कि उसकी फ़ॉरेक्स CFD होल्डिंग दरें अंतर्निहित टॉम-नेक्स्ट दर पर आधारित होती हैं और वार्षिक प्रतिशत के रूप में व्यक्त की जाती हैं। [2] [5]
- बेंचमार्क दर: गणना का आधार बनने वाली संदर्भ दर, जैसे फ़ॉरेक्स के लिए tom-next या शेयरों और सूचकांकों के लिए प्रासंगिक अंतरबैंक दर । शेयरों और ETF के लिए, IG प्रासंगिक बेंचमार्क, एक प्रशासनिक फ़ीस और शॉर्ट पोज़िशन के लिए संभावित उधार शुल्क का उल्लेख करता है । [2] [5]
- प्रदाता का मार्कअप या प्रशासनिक घटक: प्रदाता द्वारा बेंचमार्क में जोड़ा या उससे घटाया जाने वाला हिस्सा । इसका खुलासा अलग से किया जा सकता है या इसे एक ही बताई गई दर में शामिल किया जा सकता है । [2] [5]
- उधार फ़ीस: एक परिवर्तनीय शुल्क जो शेयरों की शॉर्ट पोज़िशन पर लागू हो सकता है। IG शेयरों और ETFs के लिए संभावित शॉर्ट उधार शुल्क और शेयरों की शॉर्ट पोज़िशन के लिए उधार फ़ीस का उल्लेख करता है। CMC शेयरों के शॉर्ट ट्रेड पर परिवर्तनीय उधार फ़ीस समायोजन का उल्लेख करता है। [2] [3] [5]
- बेसिस समायोजन: फ़्यूचर्स से निर्मित स्पॉट कमोडिटी के लिए, फ़ॉरवर्ड कर्व के साथ स्पॉट कीमत में होने वाला दैनिक बदलाव। IG अपने वर्णित स्पॉट कमोडिटी मूल्य को दो निकटतम तरल फ़्यूचर्स अनुबंधों से बनाता है और UK समयानुसार 10pm पर बेसिस समायोजन दर्ज करता है। एक अलग प्रशासनिक घटक के साथ मिलकर यह शुल्क बनता है। [6]
- नॉशनल एक्सपोज़र: नियंत्रित पोज़िशन का पूरा मूल्य, जिसकी गणना कीमत को अनुबंधों या इकाइयों की संख्या से गुणा करके की जाती है। FCA की समीक्षा में पाया गया कि CFD ओवरनाइट शुल्क खाते में मौजूद धन का समायोजन किए बिना पूरे सौदा मूल्य या नॉशनल एक्सपोज़र पर लगाए गए थे। [1]
- मार्जिन: लीवरेज वाली पोज़िशन खोलने और बनाए रखने के लिए आवश्यक जमा। FCA द्वारा देखी गई नॉशनल मूल्य पर आधारित CFD शुल्क गणना में, खाते की धनराशि शुल्क के लिए इस्तेमाल किए गए पूरे सौदा मूल्य को कम नहीं करती थी। [1]
- डेबिट और क्रेडिट: समायोजन का धनात्मक/ऋणात्मक चिह्न। डेबिट आपके नकद शेष को कम करता है; क्रेडिट उसे बढ़ाता है। चिह्न दिशा, धनात्मक या ऋणात्मक दर और प्रदाता के घटक पर निर्भर करता है।
- रोलओवर कट-ऑफ़: वह बताया गया समय जिसके बाद किसी पोज़िशन को एक और दिन तक होल्ड किया गया माना जाता है । उदाहरणों में वर्णित IG UK उत्पादों के लिए UK समयानुसार 10pm और Pepperstone के वर्णित रोलओवर के लिए न्यूयॉर्क सर्वर समयानुसार 5pm शामिल हैं । कट-ऑफ़ प्रदाता और उत्पाद के अनुसार अलग-अलग होते हैं । [2] [4]
- वैल्यू डेट: किसी पोज़िशन से जुड़ी निपटान तिथि । रोलओवर वैल्यू डेट को आगे बढ़ाता है, और सप्ताहांत व छुट्टियों से बनने वाले अंतराल के कारण शुल्क लगाए जाने वाले दिनों की संख्या बदलती है । [4]
- दिन-गणना भाजक: वार्षिकीकृत दर को दैनिक राशि में बदलने के लिए उपयोग की जाने वाली संख्या। IG के तारीख सहित बाज़ार उदाहरण मुद्रा और बाज़ार के अनुसार 360 या 365 का उपयोग करते हैं। मिलान का आधार प्रदाता का लागू विनिर्देश होता है, कोई पूर्वनिर्धारित धारणा नहीं। [2]
- खाते की मुद्रा और रूपांतरण: वह मुद्रा जिसमें आपका बहीखाता रखा जाता है। कोई दर साधन या निपटान की मुद्रा में बताई जा सकती है और फिर उसका रूपांतरण किया जा सकता है, जिससे मिलान प्रक्रिया में रूपांतरण का एक चरण जुड़ जाता है।
लेबल और सूत्र अलग-अलग हैं: प्राथमिक साक्ष्य किसे माना जाता है
उल्लिखित प्रदाता हर उत्पाद के लिए एक ही सूत्र का उपयोग नहीं करते। IG बताता है कि सूत्र और दिनों की गणना की पद्धतियाँ बाज़ार के अनुसार अलग होती हैं। Pepperstone अपने प्लेटफ़ॉर्म पर मौजूदा दरें दिखाता है और चेतावनी देता है कि कैलकुलेटर के अनुमान वास्तविक शुल्कों से अलग हो सकते हैं। CMC अपनी खरीद और बिक्री की गणनाओं में अंतर्निहित दर में एक CMC घटक जोड़ने या उसमें से घटाने की बात करता है। चूँकि पद्धतियाँ अलग-अलग होती हैं, किसी भी शुल्क का मिलान करने के लिए तीन दस्तावेज़ प्राथमिक साक्ष्य बनते हैं: [2] [4] [5]
- कट-ऑफ़ से पहले दर्ज किया गया डील टिकट या वित्तीय साधन का विवरण, जिसमें लागू लॉन्ग और शॉर्ट दर, इकाइयाँ तथा कोई घोषित सूत्र दिखता हो।
- आपका खाता जिस इकाई के अंतर्गत है, उसके लिए लागू प्रदाता की शर्तें और उत्पाद अनुसूची, जो कट-ऑफ़ समय, दिनों की गिनती और छुट्टियों के निपटारे को नियंत्रित करती हैं।
- लेजर में दर्ज मूल प्रविष्टि, जिसमें टाइमस्टैम्प, मुद्रा और राशि शामिल हैं; आप इसी राशि का हिसाब समझने की कोशिश कर रहे हैं।
यदि ये तीनों मेल नहीं खाते, तो बचे हुए अंतर का स्पष्टीकरण प्रदाता से माँगने से पहले इनपुट, समय, पूर्णांकन, रूपांतरण और अलग से दर्ज घटकों की जाँच करें। परिणाम का दस्तावेज़ी रिकॉर्ड रखें, विशेष रूप से खुलासों की गुणवत्ता पर FCA की टिप्पणियों को ध्यान में रखते हुए। [1]
वार्षिकीकृत दर का सांकेतिक अनुमान और उसकी सीमाएँ
जिन वित्तीय साधनों के लिए प्रदाता वार्षिकीकृत प्रतिशत दर बताता है, उनके लिए सामान्य अनुमान इस प्रकार होता है: दैनिक समायोजन लगभग नोशनल एक्सपोज़र को वार्षिकीकृत दर से गुणा करने, दिन-गणना भाजक से भाग देने और शुल्क वाले दिनों की संख्या से गुणा करने के बराबर होता है। इसे केवल सांकेतिक मानें; यह प्रदाता के उत्पाद संबंधी नियमों के अधीन है। [2] [5]
सीमाएँ भी सूत्र जितनी ही मायने रखती हैं। लॉन्ग और शॉर्ट पक्षों की दरों पर अलग-अलग धन या ऋण चिह्न हो सकते हैं। उन्हें प्रतिशत के बजाय पॉइंट में व्यक्त किया जा सकता है। उनमें प्रदाता का हिस्सा पहले से शामिल हो सकता है, इसलिए प्रशासनिक फ़ीस दोबारा जोड़ने से उसकी दोहरी गणना होगी। IG द्वारा बताए गए स्पॉट कमोडिटी जैसे कुछ वित्तीय साधनों में बेसिस समायोजन होता है, जो साधारण ब्याज गणना नहीं है। हर वित्तीय साधन पर एक ही सूत्र लागू करने की कोशिश न करें; पहले विनिर्देश पढ़ें। [6]
गणना सहित उदाहरण: एक दिन का शुल्क बनाम तीन दिन का
नीचे दिए गए आँकड़ों को उदाहरणात्मक दरों का उपयोग करके की गई काल्पनिक गणना के रूप में चिह्नित किया गया है। ये कोई कोटेशन, पूर्वानुमान या किसी प्रदाता का मौजूदा शुल्क नहीं हैं।
- सांकेतिक एक्सपोज़र: £50,000।
- उदाहरणात्मक वार्षिकीकृत डेबिट दर: प्रति वर्ष 6.00%।
- दिन-गणना भाजक: 365।
शुल्क लगने वाला एक दिन: £50,000 × 0.06 ÷ 365 = लगभग £8.22। शुल्क लगने वाले तीन दिन: £8.22 × 3 = लगभग £24.66। इस उदाहरण में मार्जिन जमा £2,500 है, लेकिन मार्जिन गणना में शामिल नहीं होता; आधार £50,000 का नोशनल मूल्य ही रहता है। जमा और आधार के बीच का यही अंतर लीवरेज का वह प्रभाव है जिसे FCA ने अपनी प्रकटीकरण समीक्षा में उजागर किया था। [1]
उलटी जाँच: दर्ज की गई बही प्रविष्टि का वार्षिकीकरण
जाँच के लिए आप गणना को उलटी दिशा में कर सकते हैं। मान लें कि £50,000 के सांकेतिक मूल्य वाली पोज़िशन पर एक दिन का £9.59 डेबिट लगता है, जिसमें न मुद्रा रूपांतरण है और न अलग से बताया गया कोई घटक। इसे सांकेतिक मूल्य से भाग देने पर 9.59 ÷ 50,000 = 0.0001918 प्रति दिन मिलता है। 365 से गुणा करने पर लगभग 7.00% की निहित साधारण वार्षिकीकृत दर मिलती है।
इसे जाँच के लिए एक अनुमान कहें, ज़्यादा शुल्क वसूली का प्रमाण नहीं। निहित दर में बेंचमार्क, प्रदाता का घटक, दिनों की गणना की कोई भी पद्धति और राउंडिंग शामिल होते हैं। आपकी अपेक्षा से अधिक दिखने वाला परिणाम किसी वैध गणना-पद्धति के अंतर, पॉइंट में दी गई दर को ग़लत पढ़ने, या राशि में उधार लेने की फ़ीस जैसे किसी घटक के शामिल होने के कारण हो सकता है। इसका उपयोग प्रदाता से सवाल तैयार करने के लिए करें, निष्कर्ष के रूप में नहीं।
फ़ॉरेक्स टॉम-नेक्स्ट, मूल्य तिथियाँ और बुधवार का रोल
फ़ॉरेक्स वित्तपोषण निपटान की प्रक्रिया के अनुसार होता है। T+2 जोड़ी के लिए, मूल्य तिथि ट्रेड की तारीख से दो कारोबारी दिन बाद होती है और पोज़िशन रोल होने पर आगे बढ़ती है। Pepperstone बताता है कि उसकी T+2 FX जोड़ियों के लिए बुधवार से गुरुवार का रोल सामान्यतः दिखाई गई दैनिक राशि का तीन गुना होता है, और T+1 जोड़ियों के लिए इसके बजाय गुरुवार लागू होता है। IG अपने वर्णित फ़ॉरेक्स और स्पॉट मेटल उत्पादों में बुधवार को UK समयानुसार 10pm तक रखी गई पात्र पोज़िशन पर तीन दिनों का समायोजन लागू करता है। [2] [4]
मुख्य बात यह है कि Pepperstone का बुधवार को लगने वाला तिगुना स्वैप उद्धृत T+2 निपटान को एक ही प्रविष्टि में सप्ताहांत के पार आगे बढ़ाता है; यह हर रात की तीन अलग-अलग प्रविष्टियां नहीं हैं। छुट्टियां इसे और जटिल बनाती हैं: Pepperstone बताता है कि जोड़ी की दोनों मुद्राओं के लिए मान्य निपटान तारीखों के आधार पर छुट्टियों के कारण लंबे या शून्य-दिन के रोल हो सकते हैं। अपने विशिष्ट प्रदाता, इंस्ट्रूमेंट और खाता संचालित करने वाली इकाई की पद्धति की पुष्टि किए बिना सप्ताह के किसी निश्चित दिन का नियम न मानें। [4]
लॉन्ग बनाम शॉर्ट: शॉर्ट पोज़िशन पर भी भुगतान क्यों मिल सकता है
मुद्राओं के बीच ब्याज दरों के अंतर के आधार पर यह मान लेना आसान है कि लॉन्ग पोज़िशन हमेशा भुगतान करती हैं और शॉर्ट पोज़िशन हमेशा भुगतान प्राप्त करती हैं। शॉर्ट पोज़िशन को क्रेडिट मिल सकता है, अपेक्षा से कम मिल सकता है, या डेबिट का भुगतान करना पड़ सकता है; यह उस पक्ष की धनात्मक या ऋणात्मक दर, प्रदाता की बिड या ऑफ़र की पद्धति, प्रदाता के घटक और उधार लेने की किसी भी लागत पर निर्भर करता है। CMC खरीद और बिक्री की ऐसी गणनाओं का वर्णन करता है जिनमें मूल दर के ऊपर उसका अपना घटक जोड़ा या घटाया जाता है। [5]
केवल केंद्रीय बैंकों की दरों के अंतर से धनात्मक कैरी का निष्कर्ष न निकालें। लागू दर विशिष्ट इंस्ट्रूमेंट और पक्ष के लिए प्रदाता का धन या ऋण चिह्न वाला, समायोजित आँकड़ा है, और उद्धृत प्रदाता बताते हैं कि दरें बदल सकती हैं। मिलने वाला क्रेडिट हानि वाले दिशात्मक ट्रेड को लाभदायक या सुरक्षित नहीं बनाता; यह परिणाम के केवल एक हिस्से की भरपाई करता है। [4] [5]
शॉर्ट पोज़िशन पर शेयर उधार फ़ीस
शेयर CFD की शॉर्ट पोज़िशन या स्प्रेड बेट पर अंतर्निहित बाज़ार से जुड़ी परिवर्तनशील उधार लागत लग सकती है। IG शेयरों और ETF के लिए संभावित शॉर्ट उधार शुल्क का उल्लेख करता है और शेयर की शॉर्ट पोज़िशन की लागतों में उधार फ़ीस को सूचीबद्ध करता है। CMC शेयरों के शॉर्ट ट्रेड में परिवर्तनशील उधार फ़ीस का समायोजन शामिल करता है और कहता है कि शॉर्ट पोज़िशनों में रुचि बढ़ने पर ऐसी फ़ीस बदल सकती है। यहाँ कोई विशिष्ट उधार दर नहीं दी गई है; अपने विनिर्देश और लेजर से वास्तविक आँकड़ा दर्ज करें। [2] [3] [5]
कैश CFD बनाम तय समाप्ति तिथि वाले फ़ॉरवर्ड और फ़्यूचर्स
कुछ उत्पादों में ओवरनाइट शुल्क की अलग मद नहीं दिखाई जाती। IG का कहना है कि उसके फ़्यूचर्स और फ़ॉरवर्ड्स पर अलग ओवरनाइट वित्तपोषण शुल्क नहीं लगता, क्योंकि वित्तपोषण स्प्रेड में शामिल है। CMC का कहना है कि उसके फ़ॉरवर्ड अनुबंधों की समाप्ति या निपटान तिथियाँ तय होती हैं और उन पर अलग होल्डिंग लागत लागू नहीं होती। [3] [5]
फ़ंडिंग की अलग मद दिखाई न देने का अर्थ यह नहीं है कि वित्तपोषण लागत नहीं है। इसके बजाय यह लागत स्प्रेड या अनुबंध के मूल्य निर्धारण में शामिल होती है। केवल फ़ंडिंग की मद देखकर किसी कैश उत्पाद की तुलना निश्चित समाप्ति तिथि वाले उत्पाद से करना आपको गुमराह करेगा। समान नियोजित होल्डिंग अवधि के लिए कुल प्रवेश लागत, निकास लागत, स्प्रेड के व्यवहार, समाप्ति या रोल की प्रक्रिया और फ़ंडिंग की तुलना करें। यह गाइड किसी अनुबंध प्रकार की सिफ़ारिश नहीं करती; सही विकल्प आपकी नियोजित होल्डिंग अवधि, इंस्ट्रूमेंट और आपके स्वयं गणना किए गए कुल आँकड़ों पर निर्भर करता है। [3] [5]
हाज़िर कमोडिटी: बेसिस को फ़ीस से अलग करना
IG के बताए गए स्पॉट कमोडिटी भाव दो निकटतम तरल वायदा अनुबंधों से बनाए जाते हैं। इसका दैनिक आधार समायोजन स्पॉट कीमत को वक्र के अनुरूप आगे बढ़ाता है और UK समयानुसार 10pm पर एक ही समायोजन के रूप में दर्ज किया जाता है। अलग प्रशासनिक घटक ही शुल्क है; आधार में बदलाव फ़ॉरवर्ड वक्र के आकार को दर्शाता है। [6]
दिशा और कर्व का आकार तय करते हैं कि बताए गए IG तंत्र के तहत बेसिस पोज़िशन के मूल्य को बढ़ाता है या घटाता है। उस प्रदाता की कमोडिटी बही की प्रविष्टि का मिलान करते समय, निष्कर्ष निकालने से पहले दर्ज समायोजन को बेसिस घटक और प्रशासनिक घटक में बाँटें। किसी अन्य प्रदाता या उत्पाद के विनिर्देश जाँचे बिना यह गणना उस पर लागू न करें। [6]
बराबर की लॉन्ग और शॉर्ट पोज़िशन अपने-आप नेट नहीं होतीं
एक ही या संबंधित इंस्ट्रूमेंट में लॉन्ग और शॉर्ट पोज़िशन रखना एक-दूसरे की भरपाई करता हुआ लग सकता है, लेकिन ओवरनाइट शुल्कों का शुद्ध योग शून्य नहीं हो सकता है। FCA की समीक्षा ने मेल खाती लॉन्ग और शॉर्ट पोज़िशनों पर अलग-अलग शुल्क लगाए जाने को उजागर किया, यानी प्रत्येक पक्ष पर अपना अलग ओवरनाइट शुल्क लागू हो सकता है। भरपाई मान लेने से पहले दोनों पक्षों के विनिर्देशों और खाता-बही की प्रविष्टियों की स्वतंत्र रूप से जांच करें। [1]
लेजर में मुद्रा रूपांतरण
वित्तपोषण दरें इंस्ट्रूमेंट की मुद्रा या निपटान मुद्रा में बताई जा सकती हैं, जबकि आपका खाता-बही आपके खाते की मुद्रा में होता है। इसलिए अंत में दर्ज की गई राशि में मुद्रा रूपांतरण शामिल हो सकता है। शामिल दोनों मुद्राएँ, लागू रूपांतरण दर, रूपांतरण की समय-मुद्रा और अलग से बताई गई कोई भी रूपांतरण लागत दर्ज करें। यह न मानें कि रूपांतरण फ़ीस लगती है और अपनी ओर से कोई फ़ीस न गढ़ें; शर्तों में वास्तव में जो कहा गया है, उसे दर्ज करें। यदि प्लेटफ़ॉर्म की दर और खाता-बही में अंतर है, तो जाँच की शुरुआत में ही यह देखें कि कहीं मुद्रा रूपांतरण का कोई चरण दर्ज तो नहीं हुआ है।
सात पंक्तियों वाली मिलान विधि
निम्न कार्यप्रवाह बहीखाते की किसी उलझाने वाली प्रविष्टि को ऐसी गणना में बदलता है जिसे दोहराया जा सके। पंक्तियों पर क्रम से काम करें और प्रत्येक इनपुट के स्क्रीनशॉट या एक्सपोर्ट रखें।
- सटीक इकाई और खाते की पहचान करें। शर्तें, कट-ऑफ़ समय और प्रचलित नियम अलग-अलग इकाइयों और खाता प्रकारों में भिन्न हो सकते हैं, इसलिए पुष्टि करें कि आपका खाता किस कानूनी इकाई और उत्पाद संबंधी अनुसूची के अधीन है।
- सिंबल और उत्पाद का प्रकार दर्ज करें । कैश CFD, स्प्रेड बेट, फ़ॉरवर्ड, फ़्यूचर और स्पॉट कमोडिटी अलग-अलग परिपाटियों का पालन करते हैं, कभी-कभी एक ही इंस्ट्रूमेंट नाम के अंतर्गत भी ।
- कट-ऑफ़ के समय दिशा, कॉन्ट्रैक्ट और सांकेतिक एक्सपोज़र दर्ज करें। दिन के दौरान पोज़िशन के किसी हिस्से को बंद करने या उसमें बढ़ोतरी करने का विवरण लिखें, क्योंकि शुल्क का आधार कट-ऑफ़ के दौरान रखी गई पोज़िशन है, दिन का औसत नहीं।
- लॉन्ग या शॉर्ट दर और उसकी इकाइयाँ दर्ज करें। कट-ऑफ़ से पहले डील टिकट या विनिर्देश का स्क्रीनशॉट लें और नोट करें कि दर प्रतिशत में है, अंकों में है या उसमें प्रदाता का घटक पहले से शामिल है।
- भाजक, शुल्क लगने वाले दिनों की संख्या और कट-ऑफ़ समय को उसके समय क्षेत्र सहित दर्ज करें। पुष्टि करें कि आज रात का रोल मानक रोल है, सप्ताहांत को आगे समायोजित करने वाला रोल है या छुट्टी से प्रभावित रोल है।
- जहाँ उपलब्ध हो, विनिर्देश के अपने सूत्र से अपेक्षित समायोजन की गणना करें, या जहाँ दर सीधे वार्षिकीकृत प्रतिशत के रूप में दी गई हो, वहाँ सांकेतिक सूत्र का उपयोग करें ।
- दर्ज की गई लेजर प्रविष्टि से तुलना करें और घटकों को अलग करें। उधार लेने की किसी भी फ़ीस, कमोडिटी बेसिस समायोजन और मुद्रा रूपांतरण को अलग-अलग निकालें, जब तक बचा हुआ अंतर शून्य न हो जाए या उसका कारण स्पष्ट न हो जाए।
पोज़िशन बनाए रखने की लागत के परिदृश्य की कार्यपत्रिका
नीचे दी गई वर्कशीट केवल यह दिखाने के लिए ट्रेडर द्वारा दर्ज की गई दर और अपरिवर्तित सांकेतिक मूल्य का उपयोग करती है कि पोज़िशन लंबे समय तक रखने पर कटौतियाँ कैसे जमा होती हैं। वास्तविक दरें, कीमतें, दिनों की गिनती, छुट्टियाँ और एक्सपोज़र सभी बदल सकते हैं, इसलिए जब भी कोई इनपुट बदले, वर्कशीट की गणना फिर से करें।
रोलओवर से पहले बंद करके दोबारा खोलना: बिना लागत वाला उपाय नहीं
कट-ऑफ़ से पहले पोज़िशन बंद करके बाद में फिर खोलने से रात का समायोजन टाला जा सकता है, लेकिन इससे एक और स्प्रेड, जहाँ लागू हो वहाँ कमीशन और निष्पादन स्लिपेज भी जुड़ सकते हैं। ट्रेड के बीच पोज़िशन बाज़ार से बाहर रहती है, इसलिए कीमतों की हलचल और अंतराल परिणाम बदल सकते हैं। बंद करने से पोज़िशन का लाभ या नुकसान भी वास्तविक हो जाता है, जबकि कर या रिपोर्टिंग पर कोई प्रभाव क्षेत्राधिकार और उत्पाद पर निर्भर करता है और इस गाइड के दायरे से बाहर है। बचाई गई फ़ंडिंग प्रविष्टि की तुलना अतिरिक्त लेनदेन लागत और बदले हुए एक्सपोज़र से करें। यह पोज़िशन बंद करने, बनाए रखने या बार-बार बंद करके खोलने की सलाह नहीं है।
जाँच में विफलता के तरीके: मिलान गलत होने के बारह तरीके
- गणना के आधार के रूप में नॉशनल एक्सपोज़र के बजाय मार्जिन का उपयोग करना। [1]
- शॉर्ट पोज़िशन पर लॉन्ग की दर लागू करना, या इसका उलटा करना । [2] [5]
- पॉइंट में दी गई दर को प्रतिशत समझना, या प्रतिशत को पॉइंट समझना। [2] [5]
- दिनों की संख्या से भाग दिए बिना वार्षिक दर का सीधे उपयोग करना। [2] [5]
- जहाँ प्रदाता 360 निर्दिष्ट करता है, वहाँ 365 को भाजक मान लेना, या इसका उलटा । [2]
- तीन गुने या छुट्टियों के अनुसार समायोजित रोलओवर पर ध्यान न देना और केवल एक दिन के शुल्क की अपेक्षा करना। [2] [4]
- कट-ऑफ़ के लिए गलत समय क्षेत्र का उपयोग करना, उदाहरण के लिए UK के समय को New York के सर्वर समय के साथ मिला देना। [2] [4]
- प्रदाता के कट-ऑफ़ समय तक रखी गई पोज़िशन के आकार की अनदेखी करना। [2] [4]
- शेयर की शॉर्ट पोज़िशन पर अलग से लगने वाली उधार फ़ीस को छोड़ देना। [2] [3] [5]
- बताए गए IG कमोडिटी बेसिस समायोजन को केवल ब्याज मानना, या उसे पूरी तरह छोड़ देना। [6]
- उद्धृत दर और खाते की मुद्रा में बहीखाते की प्रविष्टि के बीच मुद्रा रूपांतरण की अनदेखी करना।
- प्लेटफ़ॉर्म की दर केवल रोलओवर के बाद दर्ज करना, जब वह पहले की प्रविष्टि पर लागू दर से मेल नहीं भी खा सकती है। [4]
गलती के तेरहवें तरीके का अलग से उल्लेख ज़रूरी है: केवल दिखाई गई फ़ंडिंग मद के आधार पर निश्चित परिपक्वता तारीख वाले फ़ॉरवर्ड या फ़्यूचर की तुलना कैश उत्पाद से करना। उद्धृत प्रदाता पेज दिखाते हैं कि निश्चित परिपक्वता तारीख वाले उत्पाद में अलग ओवरनाइट प्रविष्टि न हो सकती है, जबकि वित्तपोषण लागत स्प्रेड या कीमत में शामिल हो सकती है। इसलिए समान होल्डिंग अवधि की कुल लागतों की तुलना करें। [3] [5]
आपके रिकॉर्ड के लिए साक्ष्य जाँच-सूची
किसी भी ओवरनाइट शुल्क को स्पष्ट या अस्पष्ट मानने से पहले, निम्नलिखित सामग्री एकत्र करें। यह जाँच सूची दस्तावेज़ तैयार करने और अपने प्रदाता से सवाल पूछने में सहायता करती है; यह किसी ट्रेड को खुला रखने या बंद करने की सिफ़ारिश नहीं है।
- कट-ऑफ़ से पहले लिया गया डील टिकट या इंस्ट्रूमेंट के विनिर्देश का स्क्रीनशॉट, जिसमें लॉन्ग और शॉर्ट दर दिखाई गई हो ।
- आपके खाते की विशिष्ट कानूनी इकाई पर लागू शर्तें और उत्पाद अनुसूची, जिसमें कट-ऑफ़ समय, समय क्षेत्र और दिनों की गणना की परिपाटी शामिल हों।
- कट-ऑफ़ पर पोज़िशन का रिकॉर्ड: दिशा, अनुबंध, मूल्य और उससे उत्पन्न नोशनल एक्सपोज़र।
- रोल के प्रकार के लिए कैलेंडर टिप्पणी: मानक, सप्ताहांत के कारण आगे बढ़ने वाला या छुट्टी से प्रभावित, साथ में उन अपेक्षित दिनों की संख्या जिनका शुल्क लगेगा।
- आपकी स्वतंत्र गणना, जिसमें सूत्र, भाजक और परिणाम दिखाए गए हों।
- खाते के बहीखाते में दर्ज प्रविष्टि, जिसमें टाइमस्टैम्प, मुद्राएँ, लागू होने पर रूपांतरण दर और बताई गई कोई भी रूपांतरण लागत शामिल हो।
- घटकों का विवरण: आधार दर, प्रदाता का घटक, उधार लेने की फ़ीस, बेसिस समायोजन और मुद्रा रूपांतरण—विनिर्देश जहाँ अनुमति देते हैं, वहाँ प्रत्येक को अलग करके।
- बचा हुआ कोई भी अंतर, उसकी मात्रा सहित, और इस टिप्पणी के साथ कि क्या वह राउंडिंग तथा समय के अंतर की उचित सहन-सीमा में आता है या उसके बारे में प्रदाता से पूछताछ करनी चाहिए।
दर्ज करने योग्य ओवरनाइट फ़ंडिंग फ़ील्ड
जहाँ संभव हो, कट-ऑफ़ से पहले हर फ़ील्ड दर्ज करें; कट-ऑफ़ के बाद के मान पहले से ही अगली अवधि को दर्शा सकते हैं।
| फ़ील्ड | क्या दर्ज करें | आम गलती |
|---|---|---|
| खाते से जुड़ी इकाई | खाते पर लागू सटीक कानूनी संस्था और उत्पाद अनुसूची | यह मान लेना कि सभी खाता प्रकारों पर एक जैसी शर्तें लागू होती हैं |
| सिंबल और उत्पाद का प्रकार | इंस्ट्रूमेंट की पहचान और उसका प्रकार: कैश CFD, स्प्रेड बेट, फ़ॉरवर्ड, फ़्यूचर या स्पॉट कमोडिटी | अलग-अलग उत्पाद प्रकारों में एक ही नाम वाले इंस्ट्रूमेंट को समान मानना |
| दिशा और आकार | लॉन्ग या शॉर्ट, कॉन्ट्रैक्ट या इकाइयाँ, कट-ऑफ़ पर कीमत, परिणामी नोशनल एक्सपोज़र | कट-ऑफ़ तक रखी गई पोज़िशन के बजाय दिन के भीतर के औसत आकार का उपयोग करना |
| दर और इकाइयाँ | लॉन्ग और शॉर्ट दर, प्रतिशत या पॉइंट, प्रदाता का घटक शामिल है या नहीं | पॉइंट में दिए गए भाव को प्रतिशत समझना |
| भाजक और शुल्क वाले दिन | दिन-गणना भाजक (उदाहरण के लिए 360 या 365) और रोल प्रभावों सहित शुल्क वाले दिनों की संख्या | सप्ताहांत के कारण आगे बढ़ाए गए या छुट्टियों से प्रभावित रोलओवर का छूट जाना |
| कट-ऑफ़ समय | समय क्षेत्र के साथ बताई गई कट-ऑफ़, उदाहरण के लिए UK समयानुसार 10pm या New York सर्वर समयानुसार 5pm | अलग-अलग प्रदाताओं के समय क्षेत्रों को एक मान लेना |
| घटक | उधार फ़ीस, कमोडिटी बेसिस समायोजन, प्रशासनिक घटक, रूपांतरण दर और लागत | दर्ज की गई पूरी प्रविष्टि को ब्याज की एक ही राशि मानना |
| बही प्रविष्टि | दर्ज राशि, टाइमस्टैम्प, संबंधित मुद्राएँ | रोलओवर के बाद दर्ज की गई दर से तुलना करना |
पोज़िशन बनाए रखने की लागत के परिदृश्य की कार्यपत्रिका
अपरिवर्तित नोशनल राशि पर ट्रेडर द्वारा दर्ज दर से डेबिट का उदाहरणात्मक संचय। यह कोट या अनुमानित शुल्क नहीं है; वास्तविक दरें, कीमतें, दिनों की गणना, छुट्टियाँ और एक्सपोज़र बदल सकते हैं।
| शुल्क लगाए गए दिन | गणना | अनुमानित संचयी डेबिट |
|---|---|---|
| 1 | £50,000 × 6.00% ÷ 365 × 1 | £8.22 |
| 3 | £50,000 × 6.00% ÷ 365 × 3 | £24.66 |
| 7 | £50,000 × 6.00% ÷ 365 × 7 | £57.53 |
| 30 | £50,000 × 6.00% ÷ 365 × 30 | £246.58 |
स्रोत
- CFD प्रदाताओं के मूल्य निर्धारण और पैसे के बदले मिलने वाले मूल्य की बहु-फ़र्म समीक्षा — Financial Conduct Authority
- ओवरनाइट फ़ंडिंग क्या है, इसका शुल्क कैसे लिया जाता है और इसकी गणना कैसे की जाती है? — IG UK Help Centre
- स्प्रेड बेटिंग और CFD ट्रेडिंग की फ़ीस और लागतें क्या हैं? — IG UK Help Centre
- ट्रेडिंग लागत और फ़ीस — Pepperstone UK
- CFD पोज़िशन बनाए रखने की लागतों की व्याख्या — CMC Markets UK
- स्पॉट कमोडिटी की कीमतें कैसे तय होती हैं, और मेरी ओवरनाइट फ़ंडिंग की गणना कैसे की जाती है? — IG UK Help Centre
अक्सर पूछे जाने वाले प्रश्न
- क्या स्वैप मार्जिन पर लिया जाता है या नॉशनल एक्सपोज़र पर?
- यहाँ वर्णित प्रथाओं के अनुसार, ओवरनाइट फ़ंडिंग की गणना पूरे नोशनल एक्सपोज़र पर होती है, मार्जिन के रूप में जमा की गई छोटी राशि पर नहीं। FCA की नवंबर 2025 की बहु-फ़र्म समीक्षा में दर्ज किया गया कि खाते में मौजूद धनराशि को घटाए बिना पूरे प्रतिफल या नोशनल एक्सपोज़र पर शुल्क लगाए गए, और ग्राहक की धनराशि के सापेक्ष लागतों पर लीवरेज के प्रभाव को उजागर किया गया। £50,000 के नोशनल एक्सपोज़र को नियंत्रित करने वाली £2,500 की मार्जिन जमा राशि पर शुल्क की गणना £50,000 के आधार पर होगी।
- बुधवार का स्वैप कभी-कभी तिगुना क्यों होता है?
- T+2 फ़ॉरेक्स जोड़ियों का निपटान आम तौर पर ट्रेड की तारीख के दो कारोबारी दिन बाद होता है। बुधवार तक पोज़िशन बनाए रखने पर अगली मूल्य तिथि सप्ताहांत में पड़ती, इसलिए रोलओवर एक ही प्रविष्टि में निपटान को शनिवार और रविवार के पार आगे बढ़ा देता है। Pepperstone के अनुसार, उसकी T+2 FX जोड़ियों के लिए बुधवार से गुरुवार का रोलओवर आम तौर पर दिखाई गई दैनिक राशि का तीन गुना होता है, और IG बुधवार को UK समयानुसार 10pm तक रखी गई पात्र पोज़िशनों पर तीन दिन का समायोजन लागू करता है। यह मूल्य तिथि की व्यवस्था है, लगातार तीन रातों के शुल्क नहीं, और छुट्टियाँ इस क्रम को बदल सकती हैं।
- क्या शॉर्ट पोज़िशन पर भी ओवरनाइट फ़ंडिंग का भुगतान करना पड़ सकता है?
- हां। उस पक्ष की धनात्मक या ऋणात्मक दर, बिड या ऑफ़र की गणना, प्रदाता के घटक और उधार लेने की किसी भी लागत के आधार पर शॉर्ट पोज़िशन को क्रेडिट मिल सकता है, अपेक्षा से कम मिल सकता है या डेबिट चुकाना पड़ सकता है। CMC खरीद और बिक्री की ऐसी गणनाओं का वर्णन करता है जो उसके अपने घटक को अलग से जोड़ती या घटाती हैं। केवल केंद्रीय बैंकों की ब्याज दरों के अंतर के आधार पर धनात्मक कैरी कभी न मानें।
- क्या फ़्यूचर्स में फ़ाइनेंसिंग लागत नहीं होती?
- ओवरनाइट फ़ंडिंग की अलग मद न होना अपने आप में शून्य वित्तपोषण लागत साबित नहीं करता। IG बताता है कि उसके फ़्यूचर्स और फ़ॉरवर्ड में वित्तपोषण लागत स्प्रेड में शामिल होती है। CMC कहता है कि उसके फ़ॉरवर्ड अनुबंधों की समाप्ति या निपटारे की तारीखें तय होती हैं और उन पर अलग होल्डिंग लागत लागू नहीं होती। केवल दिखाई देने वाली फ़ंडिंग मद के आधार पर निर्णय लेने के बजाय, समान नियोजित होल्डिंग अवधि में प्रवेश, निकास, स्प्रेड, समाप्ति या रोल और फ़ंडिंग की कुल लागतों की तुलना करें।
- प्लेटफ़ॉर्म की दर मेरी बही से मेल क्यों नहीं खाती?
- सामान्य कारणों में नोशनल मूल्य के बजाय मार्जिन का उपयोग करना, गलत पक्ष की दर लागू करना, पॉइंट को प्रतिशत समझना, दिनों की गणना में गलत भाजक का उपयोग करना, तिगुने या अवकाश वाले रोलओवर को भूलना, कट-ऑफ़ के लिए गलत समय क्षेत्र का उपयोग करना, बदले हुए पोज़िशन आकार को नज़रअंदाज़ करना, उधार फ़ीस या बेसिस समायोजन छोड़ देना, मुद्रा रूपांतरण पर ध्यान न देना, या रोलओवर के बाद दर दर्ज करना जबकि वह पहले ही अपडेट हो चुकी हो, शामिल हैं। डील टिकट, लागू शर्तों और दर्ज प्रविष्टि का उपयोग करके शुल्क की हर मद की दोबारा गणना करें।
- क्या रोलओवर से पहले पोज़िशन बंद करने से हमेशा पैसे बचते हैं?
- नहीं। पोज़िशन बंद करके दोबारा खोलने से रात का समायोजन बच जाता है, लेकिन स्प्रेड, संभवतः कमीशन, दोनों निष्पादनों पर स्लिपेज, बाज़ार में भागीदारी छूटने और कोई खुली पोज़िशन न होने के दौरान गैप का जोखिम जुड़ता है, साथ ही खाते और कर रिपोर्टिंग पर संभावित प्रभाव भी पड़ते हैं। इससे पैसे बचते हैं या नहीं, यह आपकी विशिष्ट पोज़िशन और होल्डिंग योजना के लिए बचाए गए शुल्क और जुड़ी हुई कुल लागतों की तुलना पर निर्भर करता है। इसे सामान्य नियम मानने के बजाय कुल लागत की तुलना के रूप में परखें।
