Koszty tradingu poza spreadem: odtwórz pełną cenę transakcji
Reklamowany minimalny spread nie jest zapisem kosztów. Zrealizowana cena transakcji łączy spready przy wejściu i wyjściu, konwencję naliczania prowizji, poślizg cenowy względem kwotowania referencyjnego, finansowanie overnight od ekspozycji nominalnej, opłaty za pożyczenie akcji, przewalutowanie i warunkowe opłaty za konto. Ten poradnik definiuje każdy składnik, przechodzi przez oznaczone jako hipotetyczne obliczenia oraz udostępnia rejestr kosztów i arkusz porównawczy do comiesięcznego audytu.
Większość traderów detalicznych po raz pierwszy styka się z kosztami tradingu jako jedną liczbą: minimalnym spreadem reklamowanym przez brokera. Ta liczba to opublikowane minimum, a nie zapis zakończonej transakcji. Nie mówi, ile zapłacisz za otwarcie pozycji, utrzymanie jej po godzinie naliczania finansowania, przewalutowanie, składnik pożyczenia akcji przy krótkiej pozycji ani zamknięcie w innych warunkach rynkowych. Odtworzenie pełnego kosztu oznacza rozdzielenie składników widocznych w kwotowaniach od korekt zapisanych na wyciągu z rachunku.
Ten poradnik objaśnia każdy składnik, pokazuje, jak łączą się one w oznaczonych jako hipotetyczne obliczeniach, i udostępnia dwa arkusze: rejestr kosztów pojedynczej transakcji oraz siatkę porównania kont. Mechanizmy dostawców są cytowane jako opatrzone datą przykłady z IG UK, Pepperstone UK i CMC Markets UK, a ustalenia regulacyjne pochodzą z przeglądu wielu firm dostarczających CFD opublikowanego przez FCA 13 listopada 2025. Żaden dostawca nie jest tu klasyfikowany i nie przytacza się tu żadnej kwoty opłat żadnego dostawcy. [1] [2] [4] [6]
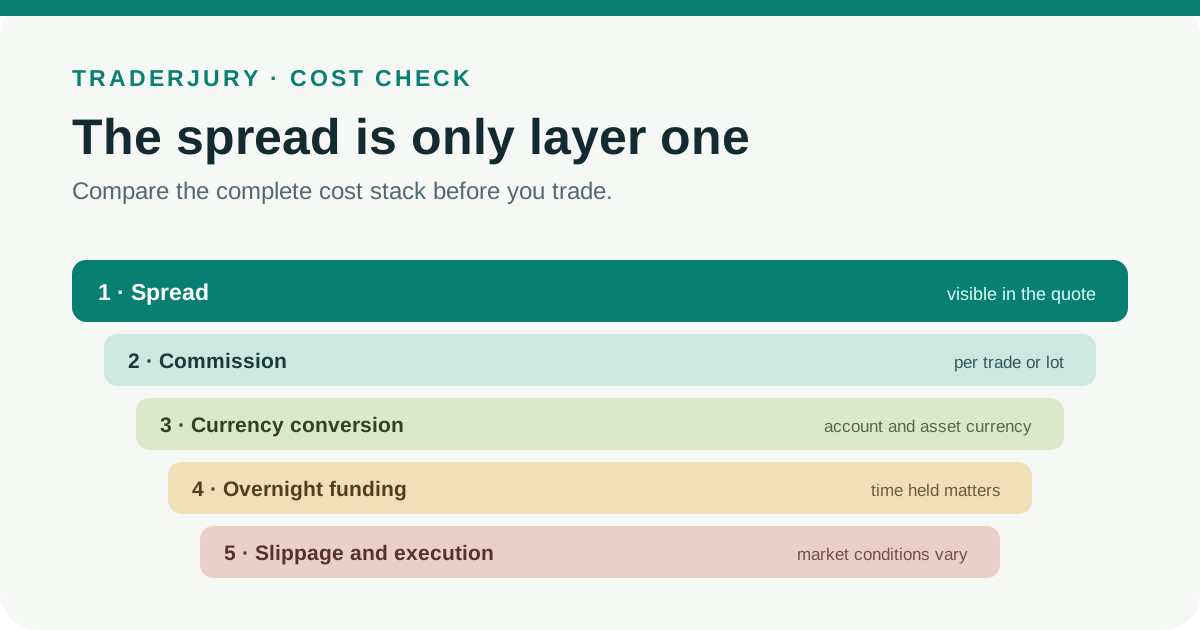
Kwotowane minimum a zrealizowany łączny koszt
Kwotowany minimalny spread to najwęższa różnica między bid a ask, jaką dostawca publikuje dla danego instrumentu. Zrealizowany łączny koszt to to, co pochłonęła zakończona transakcja: składniki spreadu przy wejściu i wyjściu, prowizja, różnica ze znakiem między cenami referencyjnymi a cenami realizacji, finansowanie naliczone za dni objęte opłatą, ewentualny składnik pożyczenia akcji, przewalutowanie oraz warunkowe opłaty za platformę, dane, dokumentację lub brak aktywności.
Te wartości mogą się rozchodzić. IG zaznacza, że spready CFD na FX są zmienne wraz z cenami instrumentów bazowych i mogą się rozszerzać w okresach niskiej płynności lub wokół ważnych wiadomości i publikacji danych, a także wyraźnie rozróżnia wartości spreadu minimalnego i średniego. Handel w różnych sesjach może więc dawać średni spread inny niż opublikowane minimum, nawet na tym samym instrumencie i koncie. [3]
Podstawowe definicje
Składniki ceny
- Bid: cena, po której możesz sprzedać. Ask (lub offer): cena, po której możesz kupić.
- Spread: różnica między ask a bid, zwykle wyrażana w punktach lub pipsach. Pepperstone opisuje spread jako różnicę między bid a ask wbudowaną w jego ceny transakcyjne. [5]
- Minimalny spread: najniższy spread publikowany przez dostawcę, zwykle obserwowany w sprzyjających warunkach. Średni spread: podawana przez dostawcę średnia za dany okres, która lepiej odzwierciedla typowe warunki, ale nadal nie Twoje własne realizacje. [3]
- Wartość punktu: kwota w walucie konta zyskiwana lub tracona na każdy punkt zmiany ceny na jednostkę wielkości pozycji. Przelicza punkty spreadu i punkty poślizgu na pieniądze.
Składniki realizacji i utrzymywania pozycji
- Prowizja za stronę: opłata pobierana raz przy otwarciu lub raz przy zamknięciu. Pełny cykl (round trip): zakończony cykl otwarcia i zamknięcia, który może wiązać się z dwukrotnym naliczeniem prowizji, chyba że stawka jest podana za pełny cykl (round turn).
- Poślizg cenowy: różnica między ceną referencyjną, po której zamierzasz zawrzeć transakcję, a ceną faktycznej realizacji. Ma kierunek i znak; niekorzystny poślizg zwiększa koszt, korzystny go zmniejsza.
- Finansowanie overnight (swap): dzienna korekta stosowana do pozycji utrzymywanych po godzinie rozliczeniowej dostawcy. Pepperstone nalicza korektę overnight po podanej godzinie rolowania; IG nalicza finansowanie overnight na pozycjach daily funded bet i CFD gotówkowych utrzymywanych po godz. 10 wieczorem czasu brytyjskiego. [2] [5]
- Ekspozycja nominalna: pełna wartość kontrolowanej pozycji, odrębna od depozytu zabezpieczającego złożonego jako zabezpieczenie. W praktykach zbadanych przez FCA dostawcy obliczali finansowanie overnight od pełnej wartości lub ekspozycji nominalnej, bez pomniejszenia o środki na rachunku. [1]
- Opłata za pożyczenie akcji: zmienny składnik, który według cytowanych dostawców może dotyczyć krótkich pozycji na akcjach. Przewalutowanie: opłata lub spread stosowane, gdy instrument lub kwota na rachunku są denominowane w walucie innej niż waluta konta. [2] [6]
- Korekta dywidendowa: uznanie lub obciążenie gotówkowe stosowane do pozycji CFD na akcje w okolicach dat dywidendy. Opłata nietransakcyjna: warunkowe opłaty, takie jak opłaty za brak aktywności, dokumentację, dane rynkowe lub przelewy. [2] [4]
Koszty wbudowane a koszty księgowane
Niektóre opłaty nigdy nie pojawiają się jako osobna pozycja, ponieważ są zawarte w cenie. Spread to najwyraźniejszy przypadek: gdy kupujesz po ask, a natychmiastowa sprzedaż byłaby możliwa tylko po bid, spread jest realnym kosztem ekonomicznym, mimo że nie widać żadnej pozycji z opłatą. Pepperstone podaje, że spread jest wbudowany w jego ceny transakcyjne, a IG mówi to samo o swoich produktach spread betting i CFD. [2] [5]
Inne opłaty pojawiają się jako wyraźne pozycje na zestawieniu: prowizja, korekty finansowania overnight, opłaty za pożyczenie akcji, korekty dywidendowe i opłaty za przewalutowanie. To rozróżnienie ma znaczenie przy audycie. Jeśli brakuje pozycji z opłatą, właściwe pytanie brzmi, czy koszt jest wbudowany gdzie indziej, a nie czy wynosi zero. IG zaznacza, że w jego kontraktach futures i forward finansowanie jest wbudowane w spread, a nie pokazywane jako osobna pozycja overnight, a CMC mówi to samo o kontraktach forward, które nie mają osobnego kosztu utrzymywania. [2] [6]
Obliczanie kosztu spreadu
Dla symetrycznego kwotowania orientacyjny szacunek spreadu zakończonej transakcji to połowa spreadu przy wejściu plus połowa spreadu przy wyjściu, pomnożone przez wartość pieniężną punktu. Jeśli oba zrzuty pokazują ten sam spread, sprowadza się to do punktów spreadu pomnożonych przez wartość punktu. Używaj rzeczywistych zrzutów bid i ask przy wejściu i wyjściu, a nie podwojonego opublikowanego minimum. Strona produktowa IG pokazuje dlaczego: spready CFD na FX są zmienne i mogą się rozszerzać w okresach niskiej płynności lub wokół ważnych wiadomości i danych. [3]
Hipotetyczny przykład liczbowy
Każda liczba poniżej to ilustracyjna arytmetyka, a nie kwotowanie dostawcy. Załóż pozycję o wartości £10 za punkt i symetryczne kwotowania bid-ask ze spreadem 0,8 punktu zarówno przy wejściu, jak i przy wyjściu.
- Dwa składniki połowy spreadu to 0,4 punktu przy wejściu i 0,4 punktu przy wyjściu. Łącznie 0,8 punktu przy £10 za punkt daje szacunkowy spread zakończonej transakcji w wysokości £8.
- Prowizja £3 za stronę daje £6 za pełny cykl.
- Niekorzystny poślizg 0,3 punktu przy wejściu kosztuje £3; niekorzystny poślizg 0,2 punktu przy wyjściu kosztuje £2; razem £5.
- Suma przed finansowaniem: £8 + £6 + £5 = £19. Wszelkie finansowanie overnight zostałoby doliczone dodatkowo, w zależności od liczby nocy i kierunku pozycji.
Porównaj sumę £19 z hipotetycznym reklamowanym minimum 0,4 punktu. Pomnożenie tego minimum przez £10 za punkt daje £4 wartości spreadu wyprowadzonej z nagłówka, podczas gdy rzeczywiste zrzuty 0,8 punktu przy wejściu i wyjściu dają użyty tutaj szacunek spreadu £8. Prowizja i poślizg podnoszą oznaczoną sumę przed finansowaniem do £19. Przykład pokazuje, dlaczego rejestr używa zaobserwowanych danych zamiast opublikowanego minimum.
Dlaczego minimalny spread nie może przewidzieć zrealizowanego kosztu
Minimum takie jak „od 0,0” nie niesie żadnej informacji o czasie trwania, częstotliwości, wielkości, oknie płynności ani Twojej zrealizowanej średniej. To dolna wartość zaobserwowana w określonych warunkach. Szczegóły produktowe IG rozróżniają spread minimalny od średniego właśnie dlatego, że spready CFD na FX zmieniają się wraz z cenami instrumentów bazowych i rozszerzają się w okresach niskiej płynności lub wokół ważnych danych. Twoja zrealizowana średnia zależy od tego, kiedy handlujesz, jak długo utrzymujesz pozycję i jak duże są Twoje zlecenia w stosunku do dostępnej płynności. [3]
Spready mogą się też różnić w zależności od instrumentu, pory i wielkości transakcji u jednego dostawcy. IG podaje, że spready na opisywanych przez niego produktach mogą się różnić w zależności od warunków rynkowych, pory, instrumentu i wielkości. Dwóch traderów na tym samym rodzaju konta może więc zanotować bardzo różne średnie spready wyłącznie z powodu wyboru sesji. [2]
Konta standardowe a surowy spread plus prowizja
Pepperstone opisuje dwie struktury kont: model oparty wyłącznie na spreadzie oraz model surowego spreadu plus prowizja. W drugim składnik spreadu jest węższy, a osobno naliczana jest prowizja. Żadna z tych struktur nie jest z natury tańsza. To, czy surowy spread plus prowizja wygrywa z modelem opartym wyłącznie na spreadzie, zależy od zrealizowanego spreadu, który faktycznie otrzymujesz, konwencji prowizji, wielkości Twoich transakcji i ich częstotliwości. [4] [5]
Przy niezmienionych pozostałych kategoriach kosztów struktura surowego spreadu plus prowizja ma niższą bezpośrednią sumę spreadu i prowizji tylko wtedy, gdy zaobserwowana oszczędność na spreadzie przewyższa jej prowizję. Obie dane są empiryczne, dlatego oblicz różnicę z dopasowanych wyciągów przy tej samej wielkości i sesji, zamiast wnioskować o niej z reklamy.
Normalizacja zapisu prowizji
Prowizja jest kwotowana w trzech powszechnych konwencjach: za stronę (naliczana przy otwarciu i ponownie przy zamknięciu), za pełny cykl (round turn, jedna opłata obejmująca całą transakcję) oraz za lot (skalowana według wielkości kontraktu). Porównanie stawki za stronę ze stawką za pełny cykl bez podzielenia lub pomnożenia przez dwa daje błędy dokładnie o współczynnik dwa.
Zanim cokolwiek porównasz, znormalizuj każdą stawkę do waluty konta na zakończoną transakcję przy rzeczywistej wielkości pozycji. Pomnóż stawkę za lot przez liczbę lotów. Przy cenach za stronę dodaj opłatę za otwarcie i za zamknięcie, uwzględniając wszelkie minimum lub progi zmieniające którąkolwiek ze stron. Opłatę procentową zastosuj do wartości zdefiniowanej w warunkach dostawcy. Dopiero wtedy zestaw sumy obok siebie.
Poślizg cenowy jako odrębna kategoria kosztów
Poślizg cenowy to nie spread i należy go mierzyć osobno. Do jego oszacowania potrzebujesz czterech elementów: kwotowania referencyjnego, po którym zamierzasz zawrzeć transakcję, kierunku różnicy ze znakiem, sygnatury czasowej realizacji oraz rzeczywistej ceny realizacji. Dla pozycji długiej niekorzystny poślizg przy wejściu oznacza kupno powyżej referencyjnego ask, a niekorzystny poślizg przy wyjściu oznacza sprzedaż poniżej referencyjnego bid. Dla pozycji krótkiej niekorzystny poślizg przy wejściu oznacza sprzedaż poniżej referencyjnego bid, a niekorzystny poślizg przy wyjściu oznacza kupno powyżej referencyjnego ask.
Sama różnica cen nie dowodzi nieprawidłowości ze strony brokera. Ruch rynku, luki cenowe, opóźnienia, rodzaj zlecenia, dostępna płynność i wybrana sygnatura czasowa odniesienia mogą się składać na różnicę między widzianą ceną a realizacją. Zbierz dowody z wielu transakcji, zanim poprosisz dostawcę o wyjaśnienie wzorca; nie przypisuj przyczyny na podstawie jednej realizacji.
Finansowanie overnight od ekspozycji nominalnej
W praktykach dotyczących CFD zbadanych przez FCA dostawcy obliczali finansowanie overnight od pełnej wartości lub ekspozycji nominalnej, bez pomniejszenia o środki na rachunku. Przegląd FCA opublikowany 13 listopada 2025 wykazał, że finansowanie overnight może być znacznym bieżącym kosztem dla klientów utrzymujących CFD w dłuższym terminie, i opisał efekty dźwigni, które czynią ten koszt dużym w stosunku do środków klienta. Wskazał też braki w ujawnianiu informacji dotyczące równoważników rocznych oraz osobnego obciążania przeciwstawnych pozycji długich i krótkich. [1]
Wynikają z tego dwie praktyczne konsekwencje. Po pierwsze, niewielki depozyt zabezpieczający nie ogranicza kosztu finansowania, ponieważ podstawą jest pełna wartość pozycji. Po drugie, przeciwstawne pozycje długie i krótkie mogą być traktowane każda z osobna, zamiast znosić się do zera, dlatego portfele zabezpieczone trzeba sprawdzać pozycja po pozycji. Szczegółowe wzory, składniki stóp referencyjnych i godziny rolowania omawia osobny poradnik TraderJury o finansowaniu overnight; ten artykuł traktuje finansowanie jako jedną pozycję w obrazie łącznego kosztu. [1]
Mechanizmy dostawców pokazują różnorodność. Pepperstone nalicza korektę overnight po podanej godzinie rolowania w handlu spot. IG nalicza finansowanie overnight na pozycjach daily funded bet i CFD gotówkowych utrzymywanych po godz. 10 wieczorem czasu brytyjskiego. CMC używa stawek tom-next dla swoich CFD na forex i opisuje wzory kosztu utrzymywania dla poszczególnych produktów ze składnikiem referencyjnym i składnikiem dostawcy. To opatrzone datą przykłady dostawców, a nie reguły obowiązujące w całej branży. [2] [4] [6]
Pozycje warunkowe
Kilka kolejnych opłat ma zastosowanie tylko w określonych warunkach i każdą z nich należy traktować jako możliwą pozycję w rejestrze, a nie zakładać z góry jej obecności lub braku.
- Opłaty za pożyczenie akcji: krótkie pozycje na akcjach mogą wiązać się z opłatą za pożyczenie, gdy akcje bazowe muszą zostać pożyczone. CMC opisuje możliwą zmienną korektę za pożyczenie przy krótkich pozycjach na akcjach. [2] [6]
- Przewalutowanie: instrumenty wyceniane w walucie innej niż waluta Twojego konta mogą wiązać się z opłatami za przewalutowanie. IG wymienia przewalutowanie wśród opłat, które mogą mieć zastosowanie w określonych warunkach. [2]
- Dane rynkowe, wykresy i dokumentacja: IG zaznacza, że one również mogą mieć zastosowanie w określonych warunkach, a Pepperstone wymienia warunkowe opłaty nietransakcyjne. [2] [4]
- Korekty dywidendowe: Pepperstone opisuje gotówkowe korekty dywidendowe na CFD na akcje, stosowane jako uznania lub obciążenia w okolicach dat ex-dividend. [4]
Kontrakty futures i forward: gdy nie ma osobnej pozycji finansowania
Jeśli Twój produkt nie pokazuje osobnej pozycji finansowania overnight, finansowanie może być wbudowane w spread lub w wycenę kontraktu. IG podaje, że w kontraktach futures i forward finansowanie jest wbudowane w spread, a nie w osobną pozycję overnight, a CMC podaje, że jego kontrakty forward nie mają osobnego kosztu utrzymywania. Pepperstone również zaznacza brak osobnego finansowania overnight na swoich kontraktach forward. [2] [4] [6]
Brak osobnej pozycji nie dowodzi, że kontrakt terminowy jest ogólnie tańszy. U cytowanych dostawców finansowanie jest odzwierciedlone w spreadzie lub w wycenie kontraktu. Porównaj zaobserwowane ceny wejścia i wyjścia, sposób wygaśnięcia lub rolowania oraz inne opłaty ze spreadem spot i zaksięgowanym finansowaniem w tym samym zamierzonym horyzoncie.
Arkusz 1: rejestr łącznych kosztów
Utwórz jeden wiersz na każdą zakończoną transakcję. Każde pole pochodzi z eksportu historii lub wyciągu, a nie z pamięci.
- Zapisz czas wejścia, kierunek (długa lub krótka), wielkość oraz bid/ask widziane w chwili składania zlecenia.
- Zapisz cenę referencyjną użytą przez platformę i rzeczywistą cenę realizacji; oblicz poślizg ze znakiem w punktach i w walucie konta.
- Zapisz czas wyjścia, bid/ask przy wyjściu, cenę referencyjną, realizację i poślizg ze znakiem przy wyjściu.
- Zapisz naliczoną prowizję, odnotowując, czy pojawiła się raz, czy dwa razy, i przeliczając ją na walutę konta na zakończoną transakcję.
- Zapisz każdą korektę finansowania overnight z datą i znakiem oraz wszelkie opłaty za pożyczenie akcji przy krótkich pozycjach na akcjach.
- Zapisz kwoty przewalutowania, korekty dywidendowe oraz wszelkie opłaty za platformę, dane, brak aktywności lub dokumentację przypisane do danego okresu.
- Zsumuj kategorie w łączny koszt na transakcję i podziel przez ekspozycję nominalną, aby wyrazić koszt na jednostkę wartości nominalnej.
Arkusz 2: porównanie kont w identycznych warunkach
Uczciwe porównanie dwóch rodzajów kont wymaga utrzymania wszystkiego bez zmian poza samym kontem. Użyj tego samego instrumentu, tej samej wielkości, tego samego okresu utrzymywania, tej samej sesji i tego samego rodzaju zlecenia. Następnie rozróżnij trzy rodzaje liczb: wartości reklamowane ze stron marketingowych, wartości zaobserwowane z rzeczywistych realizacji oraz wartości zaksięgowane z zestawienia.
Reklamowane minima należą do osobnej kolumny niż Twoje zmierzone średnie, a żadnych z nich nie należy mieszać z zaksięgowanymi sumami finansowania i prowizji. Jeśli dwa konta pokazują różne średnie spready na identycznych transakcjach, różnica jest realna i należy do porównania. Jeśli pokazują identyczne spready, ale różne konwencje prowizji, znormalizuj obie do waluty konta na zakończoną transakcję, zanim wyciągniesz jakikolwiek wniosek.
Trzy scenariusze pokazujące, jak zmienia się dominujący koszt
Wszystkie liczby poniżej to oznaczone jako hipotetyczne ilustracje, a nie kwotowania dostawców. Każdy scenariusz używa £10 za punkt i tych samych ilustracyjnych stawek co wcześniejszy przykład liczbowy.
Scenariusz A: jedna transakcja śróddzienna
Załóż, że pozycja zostaje otwarta i zamknięta przed godziną naliczania finansowania u dostawcy, bez zaksięgowanej korekty za utrzymywanie. Szacunkowy spread zakończonej transakcji £8, prowizja za pełny cykl £6 i poślizg £5 dają łącznie £19. W tym oznaczonym przykładzie występują wyłącznie kategorie związane z transakcją.
Scenariusz B: jedna pozycja utrzymywana przez siedem nocy
Zachowaj tę samą arytmetykę £19 przed finansowaniem, a następnie załóż, że zestawienie zapisuje siedem dni objętych opłatą. Dodaj do rejestru rzeczywiste pozycje finansowania ze znakiem, zamiast wymyślać stawkę. FCA ustaliła, że finansowanie overnight może być znacznym bieżącym kosztem dla CFD utrzymywanych dłużej, ale to, czy dominuje w tej konkretnej transakcji, można stwierdzić dopiero po zapisaniu właściwej wartości nominalnej, konwencji stawki i dni objętych opłatą. [1]
Scenariusz C: dwadzieścia małych pełnych cykli
Dwadzieścia pełnych cykli przy tej samej ekonomice pojedynczej transakcji daje £380 przed finansowaniem (£160 spreadu, £120 prowizji, £100 poślizgu). Przy niezmienionej ekonomice pojedynczej transakcji częstotliwość mnoży każdą kategorię kosztów transakcyjnych proporcjonalnie i pozostawia jej udział procentowy bez zmian. Porównanie struktur kont nadal wymaga zestawienia zaobserwowanej oszczędności na spreadzie z dodatkową prowizją.
Żaden scenariusz nie jest uznany za najlepszy. Struktura kosztów zależy od okresu utrzymywania pozycji i modelu cenowego. Samo zwiększenie częstotliwości skaluje niezmienione koszty pojedynczej transakcji proporcjonalnie; jeden nagłówek nie może opisać wszystkich wzorców handlu.
Procedura comiesięcznego audytu
- Wyeksportuj pełną historię transakcji i zestawienie operacji na rachunku za dany miesiąc, łącznie z korektami i opłatami nietransakcyjnymi.
- Dopasuj każdą pozycję zestawienia do identyfikatora transakcji; oznacz niedopasowane korekty do wyjaśnienia z dostawcą.
- Znormalizuj wszystkie kwoty do waluty Twojego konta, odnotowując same opłaty za przewalutowanie jako kategorię kosztów.
- Rozdziel koszty na kategorie: spread, prowizja, poślizg, finansowanie, pożyczenie akcji, przewalutowanie, dywidendy i opłaty nietransakcyjne.
- Oblicz koszt na zakończoną transakcję i koszt na jednostkę ekspozycji nominalnej dla każdej kategorii i łącznie.
- Zarchiwizuj eksporty, arkusze i notatki metodologiczne oraz opatrz wynik datą, aby kolejne miesiące były porównywalne.
Rejestr łącznych kosztów tradingu
Jeden wiersz na każdą zakończoną transakcję. Wypełniaj na podstawie wyeksportowanej historii i zestawienia, a nie z pamięci. Wszystkie kolumny to pola arkusza TraderJury bez wartości specyficznych dla żadnego źródła.
| Pole | Gdzie to znaleźć | Kategoria kosztu | Uwagi |
|---|---|---|---|
| Czas wejścia | Eksport historii transakcji | Kontekst | Wyznacza okno płynności i początek naliczania finansowania |
| Kierunek | Historia transakcji | Kontekst | Długa lub krótka; wpływa na znak finansowania i możliwość naliczenia opłaty za pożyczenie akcji |
| Wielkość | Historia transakcji | Kontekst | Określa wartość punktu i ekspozycję nominalną |
| Widziane bid/ask | Zrzut ekranu platformy lub historia | Referencja | Kwotowanie sprzed realizacji w chwili złożenia zlecenia |
| Cena referencyjna | Wyciąg lub potwierdzenie | Referencja | Punkt odniesienia do pomiaru poślizgu cenowego |
| Cena realizacji | Wyciąg | Spread i poślizg cenowy | Rzeczywista cena wykonania |
| Czas wyjścia, bid/ask, cena referencyjna, realizacja | Historia transakcji i wyciąg | Spread i poślizg cenowy | Domyka obliczenie spreadu dla pełnego cyklu |
| Prowizja | Zestawienie operacji | Prowizja | Sprawdź, czy stawka jest za stronę, czy za pełny cykl; znormalizuj do waluty konta |
| Pozycje finansowania overnight | Zestawienie operacji | Finansowanie | Jedna linia na każdą zaksięgowaną korektę lub naliczony okres, z datą i znakiem |
| Opłata za pożyczenie akcji | Zestawienie operacji | Pożyczenie akcji | Tylko krótkie pozycje na akcjach, jeśli dotyczy |
| Przewalutowanie | Zestawienie operacji | Przewalutowanie | Instrumenty denominowane w walucie innej niż waluta konta |
| Korekta dywidendowa | Zestawienie operacji | Korekta gotówkowa | CFD na akcje w okolicach dat ex-dividend |
| Platforma, dane, brak aktywności, dokumentacja | Wyciągi z rachunku | Nietransakcyjne | Przypisz do okresu, a nie do pojedynczych transakcji |
| Suma na transakcję i na jednostkę wartości nominalnej | Obliczone | Podsumowanie | Zsumuj kategorie; podziel przez ekspozycję nominalną |
Porównanie kont w identycznych warunkach
Wypełnij jedną kolumnę na każde konto, używając identycznego instrumentu, wielkości, okresu utrzymywania, sesji i rodzaju zlecenia. Wartości reklamowane, zaobserwowane i zaksięgowane trzymaj w osobnych wierszach.
| Wiersz | Konto A | Konto B | Rodzaj wartości |
|---|---|---|---|
| Instrument, wielkość, sesja, rodzaj zlecenia | Zmienne kontrolne (muszą być identyczne) | ||
| Reklamowany minimalny spread | Reklamowana | ||
| Średni spread podawany przez dostawcę | Reklamowana | ||
| Zmierzony średni spread przy wejściu | Zaobserwowana | ||
| Zmierzony średni spread przy wyjściu | Zaobserwowana | ||
| Konwencja prowizji i kwota na zakończoną transakcję | Zaksięgowana (znormalizowana) | ||
| Łączne finansowanie w okresie utrzymywania pozycji | Zaksięgowana | ||
| Opłaty za pożyczenie akcji | Zaksięgowana | ||
| Opłaty za przewalutowanie | Zaksięgowana | ||
| Zmierzony poślizg cenowy przy wejściu i wyjściu | Zaobserwowana | ||
| Przypisane opłaty nietransakcyjne | Zaksięgowana | ||
| Łączny koszt na transakcję i na jednostkę wartości nominalnej | Obliczone |
Źródła
- Przegląd wielu firm dotyczący ustalania cen i wartości oferowanej przez dostawców CFD — Financial Conduct Authority (FCA)
- Jakie są opłaty i koszty spread bettingu i handlu CFD? — Centrum pomocy IG (Wielka Brytania)
- Szczegóły produktu: CFD na forex — Centrum pomocy IG (Wielka Brytania)
- Koszty i opłaty transakcyjne — Pepperstone (Wielka Brytania)
- Jak Pepperstone zarabia pieniądze? — Pepperstone (Wielka Brytania)
- Koszty utrzymywania pozycji CFD: objaśnienie — CMC Markets (Wielka Brytania)
Najczęstsze pytania
- Czy transakcja z zerowym spreadem jest bezpłatna?
- Nie. Zerowy spread usuwa tylko jeden składnik kosztu. Prowizja, poślizg cenowy, finansowanie overnight od ekspozycji nominalnej, opłaty za pożyczenie akcji, przewalutowanie i warunkowe opłaty za konto nadal mogą mieć zastosowanie. Niektóre produkty wbudowują też finansowanie w cenę, zamiast księgować osobną pozycję finansowania, dlatego brak pozycji z opłatą nie dowodzi zerowego kosztu ekonomicznego.
- Czy używać spreadu minimalnego, czy średniego?
- Średnia podawana przez dostawcę zawiera więcej informacji niż dolne minimum, ale żadna z tych wartości nie jest Twoim zrealizowanym zapisem. IG podaje, że jego spready CFD na FX są zmienne i mogą się rozszerzać w okresach niskiej płynności lub wokół ważnych wiadomości i danych. Do audytu mierz kwotowania przy wejściu i wyjściu na podstawie własnych dopasowanych realizacji.
- Czy prowizja jest naliczana raz, czy dwa razy?
- To zależy od konwencji. Stawka za stronę dotyczy jednej strony, więc zakończona transakcja zwykle obejmuje kwotę za otwarcie i kwotę za zamknięcie, choć moment zaksięgowania może się różnić. Stawka za pełny cykl (round turn) obejmuje całą transakcję. Stawki za lot skalują się z wielkością. Sprawdź minima i progi, a następnie znormalizuj zaksięgowaną sumę do waluty konta.
- Czy poślizg cenowy liczy się jako opłata?
- Poślizg cenowy nie jest naliczaną opłatą. To różnica ze znakiem między zdefiniowaną ceną referencyjną a rzeczywistą realizacją: niekorzystny poślizg podnosi zrealizowany koszt, a korzystny go obniża. Zapisuj kwotowanie, stronę, sygnaturę czasową, rodzaj zlecenia i realizację osobno od spreadu. Sama różnica nie przesądza o jej przyczynie ani o nieprawidłowości.
- Czy kontrakty forward są wolne od kosztu finansowania?
- Brak pozycji overnight nie dowodzi zerowego kosztu finansowania. IG i Pepperstone podają, że finansowanie ich cytowanych kontraktów futures lub forward jest wbudowane w spread lub wycenę, a CMC podaje, że jego kontrakty forward nie mają osobnego kosztu utrzymywania. Porównaj zaobserwowane ceny, sposób wygaśnięcia lub rolowania oraz inne opłaty ze spreadem spot plus zaksięgowanym finansowaniem w tym samym horyzoncie.
- Jak uczciwie porównać dwa rodzaje kont?
- Utrzymaj identyczny instrument, wielkość, okres utrzymywania, sesję i rodzaj zlecenia na obu kontach. Rozróżnij wartości reklamowane od zaobserwowanych realizacji i zaksięgowanych pozycji zestawienia. Znormalizuj konwencje prowizji do waluty konta na zakończoną transakcję, a następnie porównaj zmierzone średnie spready, prowizję, finansowanie i poślizg. Ani struktura oparta wyłącznie na spreadzie, ani surowy spread plus prowizja nie jest z natury tańsza; próg opłacalności zależy od Twojego zrealizowanego spreadu, wielkości transakcji i częstotliwości.
