Costi di trading oltre lo spread: ricostruire il prezzo completo di un'operazione
Uno spread minimo pubblicizzato non è una registrazione dei costi. Il prezzo realizzato di un'operazione combina spread di ingresso e di uscita, convenzione di calcolo della commissione, slippage rispetto alla quotazione di riferimento, finanziamento overnight sull'esposizione nozionale, commissioni di prestito titoli, conversione valutaria e oneri condizionali sul conto. Questa guida definisce ogni componente, sviluppa esempi aritmetici ipotetici dichiarati come tali e fornisce un registro dei costi e una scheda di confronto per un audit mensile.
La maggior parte dei trader retail incontra per la prima volta i costi di trading sotto forma di un unico numero: lo spread minimo pubblicizzato da un broker. Quel numero è un valore minimo pubblicato, non la registrazione di un'operazione conclusa. Non stabilisce quanto pagherai per aprire una posizione, mantenerla oltre l'orario limite del finanziamento, convertire valuta, sostenere una componente di prestito titoli su una posizione short in azioni o chiuderla in condizioni di mercato diverse. Ricostruire il costo completo significa separare le componenti visibili nelle quotazioni dalle rettifiche registrate nell'estratto conto.
Questa guida spiega ogni componente, mostra come si combinano in esempi aritmetici ipotetici dichiarati come tali e fornisce due schede di lavoro: un registro dei costi per singola operazione e una griglia di confronto tra conti. Le meccaniche dei fornitori sono citate come esempi datati tratti dalle entità britanniche di IG, Pepperstone e CMC Markets, e i rilievi regolamentari provengono dalla revisione multi-società della FCA sui fornitori di CFD pubblicata il 13 novembre 2025. Nessun fornitore viene classificato e nessun valore di commissione di alcun fornitore viene riprodotto qui. [1] [2] [4] [6]
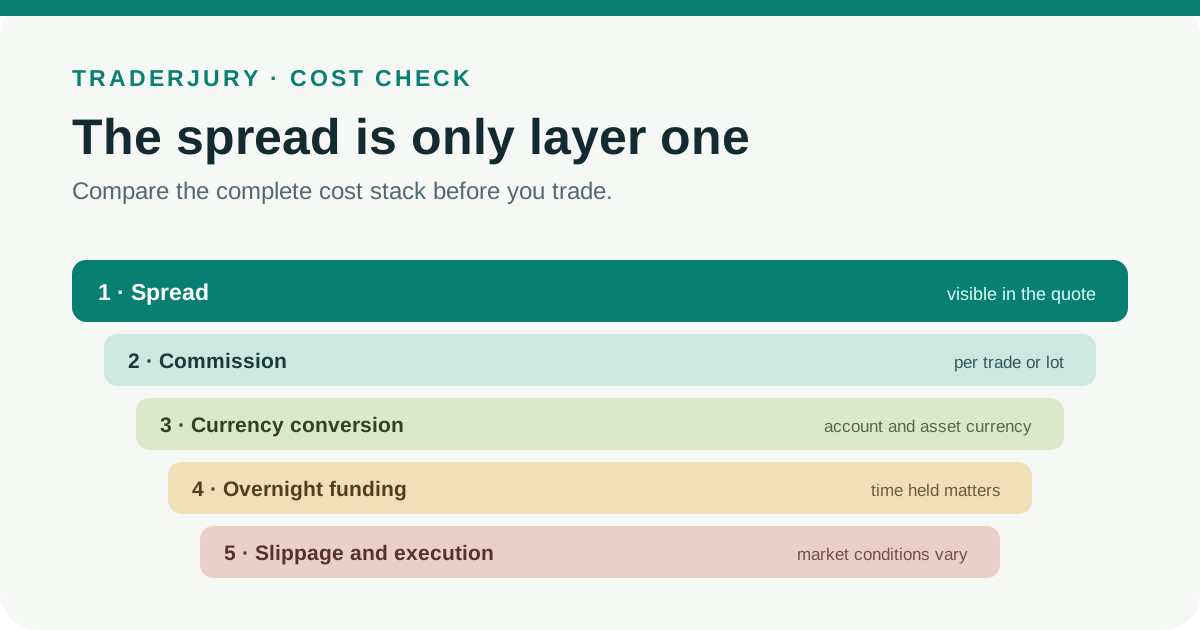
Minimo quotato contro costo complessivo realizzato
Lo spread minimo quotato è la differenza bid-ask più stretta che un fornitore pubblica per uno strumento. Il costo complessivo realizzato è ciò che l'operazione conclusa ha effettivamente consumato: le componenti di spread in ingresso e in uscita, la commissione, la differenza con segno tra i prezzi di riferimento e gli eseguiti, il finanziamento addebitato per i giorni conteggiati, l'eventuale componente di prestito titoli, la conversione valutaria e gli oneri condizionali per piattaforma, dati, documentazione o inattività.
Questi valori possono divergere. IG osserva che gli spread sui CFD FX sono variabili in funzione dei prezzi del sottostante e possono allargarsi nelle fasi illiquide o in prossimità di notizie e pubblicazioni di dati rilevanti, e distingue esplicitamente tra spread minimo e spread medio. Operare in sessioni diverse può quindi produrre uno spread medio diverso dal minimo pubblicato, anche sullo stesso strumento e sullo stesso conto. [3]
Definizioni di base
Componenti del prezzo
- Bid (denaro): il prezzo al quale puoi vendere. Ask (lettera, o offer): il prezzo al quale puoi comprare.
- Spread: la differenza tra ask e bid, di solito espressa in punti o pip. Pepperstone descrive lo spread come la differenza tra bid e ask incorporata nei suoi prezzi di negoziazione. [5]
- Spread minimo: lo spread più basso che un fornitore pubblica, osservato tipicamente in condizioni favorevoli. Spread medio: una media dichiarata dal fornitore su un periodo, che riflette meglio le condizioni tipiche ma non ancora i tuoi eseguiti. [3]
- Valore per punto: l'importo nella valuta del conto guadagnato o perso per ogni punto di movimento del prezzo per unità di dimensione della posizione. Converte i punti di spread e i punti di slippage in denaro.
Componenti di esecuzione e di mantenimento
- Commissione per lato: una commissione addebitata una volta all'apertura o una volta alla chiusura. Operazione completa (round trip): un ciclo completo di apertura e chiusura, che può comportare due volte la commissione, salvo che la quotazione sia espressa round turn.
- Slippage: la differenza tra il prezzo di riferimento al quale intendevi operare e il prezzo del tuo eseguito effettivo. Ha una direzione e un segno; lo slippage sfavorevole aumenta il costo, lo slippage favorevole lo riduce.
- Finanziamento overnight (swap): una rettifica giornaliera applicata alle posizioni mantenute oltre l'orario limite del fornitore. Pepperstone applica una rettifica overnight dopo l'orario di rollover dichiarato; IG applica il finanziamento overnight sulle daily funded bet e sui CFD cash mantenuti oltre le 10 di sera, ora del Regno Unito. [2] [5]
- Esposizione nozionale: il valore pieno della posizione che controlli, distinto dal margine depositato come garanzia. Nelle prassi esaminate dalla FCA, i fornitori calcolavano il finanziamento overnight sul controvalore pieno o sull'esposizione nozionale, senza compensazione con i fondi presenti sul conto. [1]
- Commissione di prestito titoli: una componente variabile che, secondo i fornitori citati, può applicarsi alle posizioni short in azioni. Conversione valutaria: un onere o uno spread applicato quando uno strumento o un importo contabile è denominato in una valuta diversa da quella del conto. [2] [6]
- Rettifica per dividendi: un accredito o un addebito in contanti applicato alle posizioni in CFD su azioni in prossimità delle date di stacco del dividendo. Commissione non di trading: oneri condizionali come commissioni di inattività, documentazione, dati di mercato o trasferimento. [2] [4]
Costi incorporati contro costi contabilizzati
Alcuni oneri non compaiono mai come voce separata perché sono dentro il prezzo. Lo spread è il caso più chiaro: quando compri all'ask e potresti rivendere immediatamente solo al bid, lo spread è un costo economico reale anche se non compare alcuna voce di commissione. Pepperstone dichiara che lo spread è incorporato nei suoi prezzi di negoziazione, e IG dichiara lo stesso per i suoi prodotti di spread betting e CFD. [2] [5]
Altri oneri compaiono come voci contabili esplicite: commissione, rettifiche per finanziamento overnight, commissioni di prestito titoli, rettifiche per dividendi e oneri di conversione. La distinzione è importante per l'audit. Se manca una voce di commissione, la domanda corretta è se il costo sia incorporato altrove, non se il costo sia zero. IG osserva che i suoi futures e forward hanno il finanziamento incorporato nello spread anziché mostrato come voce overnight separata, e CMC fa la stessa osservazione sui contratti forward, che non hanno un costo di mantenimento separato. [2] [6]
Calcolare il costo dello spread
Per una quotazione simmetrica, una stima indicativa dello spread di un'operazione conclusa è pari a metà dello spread di ingresso più metà dello spread di uscita, moltiplicato per il valore monetario per punto. Se entrambe le rilevazioni mostrano lo stesso spread, il calcolo si riduce ai punti di spread moltiplicati per il valore per punto. Usa le rilevazioni effettive di bid e ask all'ingresso e all'uscita, non un minimo pubblicato raddoppiato. La pagina prodotto di IG mostra perché: i suoi spread sui CFD FX sono variabili e possono allargarsi nelle fasi illiquide o in prossimità di notizie o dati rilevanti. [3]
Esempio ipotetico svolto
Ogni numero riportato qui sotto è aritmetica illustrativa, non una quotazione di un fornitore. Ipotizza una posizione del valore di £10 per punto e quotazioni bid-ask simmetriche con uno spread di 0,8 punti sia all'ingresso sia all'uscita.
- Le due componenti di mezzo spread sono 0,4 punti all'ingresso e 0,4 punti all'uscita. Insieme, 0,8 punti a £10 per punto danno una stima dello spread dell'operazione conclusa pari a £8.
- Una commissione di £3 per lato dà £6 per l'operazione completa.
- Uno slippage sfavorevole di 0,3 punti all'ingresso costa £3; uno slippage sfavorevole di 0,2 punti all'uscita costa £2; insieme £5.
- Totale prima del finanziamento: £8 + £6 + £5 = £19. L'eventuale finanziamento overnight si aggiungerebbe a questo importo, a seconda delle notti di mantenimento e della direzione.
Confronta il totale di £19 con un ipotetico spread minimo pubblicizzato di 0,4 punti. Moltiplicando quel minimo per £10 per punto si ottiene un valore di spread derivato dal dato pubblicizzato pari a £4, mentre le rilevazioni effettive di 0,8 punti all'ingresso e all'uscita producono la stima di spread di £8 usata qui. Commissione e slippage portano il totale prima del finanziamento, dichiarato come ipotetico, a £19. L'esempio mostra perché un registro usa dati osservati invece di un minimo pubblicato.
Perché uno spread minimo non può prevedere il costo realizzato
Un minimo come «da 0,0» non contiene alcuna informazione su durata, frequenza, dimensione, finestra di liquidità o media da te realizzata. È un valore minimo osservato in condizioni specifiche. I dettagli prodotto di IG distinguono lo spread minimo da quello medio proprio perché gli spread sui CFD FX variano con i prezzi del sottostante e si allargano nelle fasi illiquide o in prossimità di dati rilevanti. La tua media realizzata dipende da quando operi, da quanto a lungo mantieni la posizione e da quanto sono grandi i tuoi ordini rispetto alla liquidità disponibile. [3]
Gli spread possono anche variare per strumento, orario e dimensione dell'operazione all'interno di uno stesso fornitore. IG dichiara che gli spread sui prodotti descritti possono variare in base a condizioni di mercato, orario, strumento e dimensione. Due trader sullo stesso tipo di conto possono quindi registrare spread medi molto diversi soltanto per la scelta della sessione. [2]
Conti standard contro spread raw più commissione
Pepperstone descrive due strutture di conto: un modello solo spread e un modello spread raw più commissione. Nel secondo, la componente di spread è più stretta e viene addebitata una commissione separata. Nessuna delle due strutture è intrinsecamente più economica. Se il modello raw più commissione batte il modello solo spread dipende dallo spread realizzato che ricevi effettivamente, dalla convenzione di calcolo della commissione, dalla dimensione delle tue operazioni e dalla loro frequenza. [4] [5]
A parità delle altre categorie di costo, una struttura spread raw più commissione ha un totale diretto di spread e commissione inferiore solo quando il risparmio di spread osservato supera la sua commissione. Entrambi i dati sono empirici, quindi calcola la differenza da estratti conto confrontabili alla stessa dimensione e nella stessa sessione, invece di dedurla dalla pubblicità.
Normalizzare la notazione delle commissioni
La commissione viene quotata secondo tre convenzioni comuni: per lato (addebitata all'apertura e di nuovo alla chiusura), round turn (un unico addebito che copre l'intera operazione) e per lotto (proporzionale alla dimensione del contratto). Confrontare una quotazione per lato con una quotazione round turn senza dimezzare o raddoppiare produce errori esattamente di un fattore due.
Prima di confrontare qualsiasi cosa, normalizza ogni quotazione in valuta del conto per operazione conclusa alla dimensione effettiva della posizione. Moltiplica un valore per lotto per il numero di lotti. Per la tariffazione per lato, somma gli addebiti di apertura e di chiusura, tenendo conto di eventuali minimi o scaglioni che modificano uno dei due lati. Applica un onere percentuale al valore definito nelle condizioni del fornitore. Solo allora metti i totali uno accanto all'altro.
Lo slippage come categoria di costo separata
Lo slippage non è lo spread e va misurato separatamente. Per quantificarlo servono quattro elementi: la quotazione di riferimento alla quale intendevi operare, la direzione con segno della differenza, la data e l'ora di esecuzione e il prezzo effettivo dell'eseguito. Per una posizione long, lo slippage sfavorevole in ingresso significa comprare sopra l'ask di riferimento e lo slippage sfavorevole in uscita significa vendere sotto il bid di riferimento. Per una posizione short, lo slippage sfavorevole in ingresso significa vendere sotto il bid di riferimento e lo slippage sfavorevole in uscita significa comprare sopra l'ask di riferimento.
Una differenza di prezzo da sola non accerta una condotta scorretta del broker. Movimento del mercato, gap, latenza, tipo di ordine, liquidità disponibile e data e ora di riferimento scelta possono tutti contribuire a una differenza tra un prezzo visto e l'eseguito. Registra le prove su molte operazioni prima di chiedere al fornitore di riconciliare un andamento ricorrente; non attribuire una causa a partire da un solo eseguito.
Finanziamento overnight sull'esposizione nozionale
Nelle prassi sui CFD esaminate dalla FCA, i fornitori calcolavano il finanziamento overnight sul controvalore pieno o sull'esposizione nozionale, senza compensazione con i fondi presenti sul conto. La revisione della FCA, pubblicata il 13 novembre 2025, ha rilevato che il finanziamento overnight può essere un costo ricorrente sostanziale per i clienti che mantengono CFD a più lungo termine e ha descritto effetti della leva che rendono il costo elevato rispetto ai fondi del cliente. Ha inoltre individuato carenze informative riguardanti gli equivalenti annualizzati e le posizioni long e short contrapposte addebitate separatamente. [1]
Ne derivano due conseguenze pratiche. Primo, un deposito di margine ridotto non limita il costo del finanziamento, perché la base è il valore pieno della posizione. Secondo, posizioni long e short contrapposte possono essere trattate ciascuna separatamente anziché compensarsi a zero, quindi i portafogli coperti vanno verificati riga per riga. Formule dettagliate, componenti di riferimento e orari limite di rollover sono trattati nella guida separata di TraderJury sul finanziamento overnight; questo articolo considera il finanziamento come una singola voce nel quadro del costo complessivo. [1]
Le meccaniche dei fornitori illustrano la varietà. Pepperstone applica una rettifica overnight dopo l'orario di rollover dichiarato sulle operazioni spot. IG applica il finanziamento overnight sulle daily funded bet e sui CFD cash mantenuti oltre le 10 di sera, ora del Regno Unito. CMC usa i tassi tom-next per i suoi CFD sul forex e descrive formule di mantenimento specifiche per prodotto con componenti di riferimento e del fornitore. Si tratta di esempi datati dei fornitori, non di regole valide per l'intero settore. [2] [4] [6]
Voci condizionali
Diversi ulteriori oneri si applicano solo alle condizioni dichiarate, e ciascuno andrebbe trattato come una possibile voce del registro anziché darlo per presente o assente.
- Commissioni di prestito titoli: le posizioni short in azioni possono comportare una commissione di prestito quando il titolo sottostante deve essere preso in prestito. CMC descrive una possibile rettifica variabile per il prestito titoli sulle azioni short. [2] [6]
- Conversione valutaria: gli strumenti quotati in una valuta diversa da quella del tuo conto possono comportare oneri di conversione. IG elenca la conversione valutaria tra gli oneri che possono applicarsi alle condizioni dichiarate. [2]
- Dati di mercato, grafici e documentazione: IG osserva che anche questi possono applicarsi alle condizioni dichiarate, e Pepperstone elenca oneri condizionali non di trading. [2] [4]
- Rettifiche per dividendi: Pepperstone descrive rettifiche in contanti per dividendi sui CFD su azioni, applicate come accrediti o addebiti in prossimità delle date di stacco del dividendo. [4]
Futures e forward: quando non c'è una voce di finanziamento separata
Se il tuo prodotto non mostra una voce separata di finanziamento overnight, il finanziamento potrebbe essere incorporato nello spread o nel prezzo del contratto. IG dichiara che futures e forward hanno il finanziamento incorporato nello spread anziché in una voce overnight separata, e CMC dichiara che i suoi contratti forward non hanno un costo di mantenimento separato. Anche Pepperstone osserva che sui suoi forward non c'è un finanziamento overnight separato. [2] [4] [6]
L'assenza di una voce separata non accerta che un contratto a scadenza sia complessivamente più economico. Per i fornitori citati, il finanziamento è riflesso nello spread o nel prezzo del contratto. Confronta i prezzi osservati di ingresso e di uscita, il trattamento della scadenza o del roll e gli altri oneri con lo spread spot e il finanziamento contabilizzato sullo stesso orizzonte previsto.
Scheda di lavoro 1: il registro del costo complessivo
Compila una riga per ogni operazione conclusa. Ogni campo proviene dallo storico esportato o dall'estratto conto, non dalla memoria.
- Registra data e ora di ingresso, direzione (long o short), dimensione e il bid/ask che hai visto all'invio dell'ordine.
- Registra il prezzo di riferimento usato dalla piattaforma e il prezzo effettivo del tuo eseguito; calcola lo slippage con segno in punti e in valuta del conto.
- Registra data e ora di uscita, bid/ask in uscita, prezzo di riferimento, eseguito e slippage con segno in uscita.
- Registra la commissione addebitata, annotando se è comparsa una o due volte e convertendola in valuta del conto per operazione conclusa.
- Registra ogni rettifica per finanziamento overnight con data e segno, più l'eventuale commissione di prestito titoli per le posizioni short in azioni.
- Registra gli importi di conversione valutaria, le rettifiche per dividendi e qualsiasi onere per piattaforma, dati, inattività o documentazione attribuito al periodo.
- Somma le categorie in un costo complessivo per operazione e dividilo per l'esposizione nozionale per esprimere il costo per unità di nozionale.
Scheda di lavoro 2: confronto omogeneo tra conti
Confrontare equamente due tipi di conto richiede di tenere tutto costante tranne il conto. Usa lo stesso strumento, la stessa dimensione, lo stesso periodo di mantenimento, la stessa sessione e lo stesso tipo di ordine. Poi distingui tre tipi di numero: i valori pubblicizzati dalle pagine di marketing, i valori osservati dagli eseguiti reali e i valori contabilizzati nel registro contabile.
I minimi pubblicizzati vanno in una colonna separata rispetto alle tue medie misurate, e nessuno dei due va mescolato con i totali contabilizzati di finanziamento e commissione. Se i due conti mostrano spread medi diversi su operazioni identiche, la differenza è reale e appartiene al confronto. Se mostrano spread identici ma convenzioni di commissione diverse, normalizza entrambi in valuta del conto per operazione conclusa prima di trarre qualsiasi conclusione.
Tre scenari che mostrano come cambiano i costi dominanti
Tutti i numeri riportati qui sotto sono illustrazioni ipotetiche dichiarate come tali, non quotazioni di fornitori. Ogni scenario usa £10 per punto e le stesse tariffe illustrative dell'esempio svolto in precedenza.
Scenario A: una sola operazione intraday
Ipotizza che la posizione venga aperta e chiusa prima dell'orario limite del finanziamento del fornitore, senza alcuna rettifica di mantenimento contabilizzata. La stima di spread dell'operazione conclusa di £8, la commissione per l'operazione completa di £6 e lo slippage di £5 danno un totale di £19. In questo esempio dichiarato come ipotetico sono presenti solo le categorie legate alla transazione.
Scenario B: una sola posizione mantenuta per sette notti
Mantieni la stessa aritmetica di £19 prima del finanziamento, poi ipotizza che il registro contabile riporti sette giorni addebitati. Aggiungi al registro le voci di finanziamento effettive con segno invece di inventare un tasso. La FCA ha rilevato che il finanziamento overnight può essere un costo ricorrente sostanziale per i CFD mantenuti più a lungo, ma se domini questa specifica operazione si può sapere solo dopo aver registrato il nozionale applicabile, la convenzione di calcolo del tasso e i giorni addebitati. [1]
Scenario C: venti piccole operazioni complete
Venti operazioni complete con la stessa economia per operazione producono £380 prima del finanziamento (£160 di spread, £120 di commissione, £100 di slippage). A economia per operazione invariata, la frequenza moltiplica proporzionalmente ogni categoria di costo di transazione e ne lascia invariata la quota percentuale. Il confronto tra strutture di conto richiede comunque di soppesare il risparmio di spread osservato rispetto alla commissione aggiuntiva.
Nessuno scenario viene dichiarato il migliore. La composizione dei costi dipende dalla durata del mantenimento e dalla struttura di prezzo. Aumentare la sola frequenza scala proporzionalmente costi per operazione invariati; un singolo dato pubblicizzato non può descrivere tutti gli stili di trading.
Procedura di audit mensile
- Esporta lo storico completo delle operazioni e il registro contabile del conto per il mese, incluse rettifiche e oneri non di trading.
- Abbina ogni voce del registro contabile a un ID di operazione; segnala le rettifiche non abbinate per un chiarimento con il fornitore.
- Normalizza tutti gli importi nella valuta del tuo conto, annotando gli stessi oneri di conversione come categoria di costo.
- Separa i costi in categorie: spread, commissione, slippage, finanziamento, prestito titoli, conversione, dividendi e oneri non di trading.
- Calcola il costo per operazione conclusa e il costo per unità di esposizione nozionale per ogni categoria e in totale.
- Archivia le esportazioni, le schede di lavoro e le note metodologiche e data il risultato, così i mesi futuri saranno confrontabili.
Registro del costo complessivo di trading
Una riga per ogni operazione conclusa. Compila dallo storico esportato e dal registro contabile, non dalla memoria. Tutte le colonne sono campi della scheda di lavoro di TraderJury senza valori specifici di alcuna fonte.
| Campo | Dove trovarlo | Categoria di costo | Note |
|---|---|---|---|
| Data e ora di ingresso | Esportazione dello storico operazioni | Contesto | Definisce la finestra di liquidità e l'inizio del finanziamento |
| Direzione | Storico operazioni | Contesto | Long o short; influisce sul segno del finanziamento e sull'applicabilità del prestito titoli |
| Dimensione | Storico operazioni | Contesto | Determina il valore per punto e l'esposizione nozionale |
| Bid/ask visti | Screenshot della piattaforma o storico | Riferimento | Quotazione pre-esecuzione al momento dell'invio |
| Prezzo di riferimento | Estratto conto o conferma | Riferimento | Base per la misurazione dello slippage |
| Prezzo di esecuzione | Estratto conto | Spread e slippage | Prezzo effettivamente eseguito |
| Data e ora di uscita, bid/ask, riferimento, eseguito | Storico operazioni ed estratto conto | Spread e slippage | Completa il calcolo dello spread dell'operazione completa |
| Commissione | Registro contabile | Commissione | Verifica se per lato o round turn; normalizza in valuta del conto |
| Voci di finanziamento overnight | Registro contabile | Finanziamento | Una riga per ogni rettifica contabilizzata o periodo addebitato, con data e segno |
| Commissione di prestito titoli | Registro contabile | Prestito titoli | Solo posizioni short in azioni, dove applicabile |
| Conversione valutaria | Registro contabile | Conversione | Strumenti denominati in una valuta diversa da quella del conto |
| Rettifica per dividendi | Registro contabile | Rettifica in contanti | CFD su azioni in prossimità delle date di stacco del dividendo |
| Piattaforma, dati, inattività, documentazione | Estratti conto | Non di trading | Attribuisci al periodo, non alle singole operazioni |
| Totale per operazione e per nozionale | Calcolato | Riepilogo | Somma le categorie; dividi per l'esposizione nozionale |
Confronto omogeneo tra conti
Compila una colonna per ogni conto usando strumento, dimensione, periodo di mantenimento, sessione e tipo di ordine identici. Tieni i valori pubblicizzati, osservati e contabilizzati in righe separate.
| Riga | Conto A | Conto B | Tipo di valore |
|---|---|---|---|
| Strumento, dimensione, sessione, tipo di ordine | Variabili di controllo (devono coincidere) | ||
| Spread minimo pubblicizzato | Pubblicizzato | ||
| Spread medio dichiarato dal fornitore | Pubblicizzato | ||
| Spread medio di ingresso misurato | Osservato | ||
| Spread medio di uscita misurato | Osservato | ||
| Convenzione e importo della commissione per operazione conclusa | Contabilizzato (normalizzato) | ||
| Finanziamento totale nel periodo di mantenimento | Contabilizzato | ||
| Commissioni di prestito titoli | Contabilizzato | ||
| Oneri di conversione | Contabilizzato | ||
| Slippage misurato, ingresso e uscita | Osservato | ||
| Oneri non di trading attribuiti | Contabilizzato | ||
| Costo complessivo per operazione e per nozionale | Calcolato |
Fonti
- Revisione multi-società sull'offerta di prezzo e valore da parte dei fornitori di CFD — Financial Conduct Authority (FCA)
- Quali sono le commissioni e i costi dello spread betting e del trading di CFD? — Centro assistenza di IG (Regno Unito)
- Dettagli del prodotto CFD sul forex — Centro assistenza di IG (Regno Unito)
- Costi e commissioni di trading — Pepperstone (Regno Unito)
- Come guadagna Pepperstone? — Pepperstone (Regno Unito)
- I costi di mantenimento dei CFD spiegati — CMC Markets (Regno Unito)
Domande frequenti
- Un'operazione a spread zero è gratuita?
- No. Lo spread zero elimina soltanto una componente di costo. Commissione, slippage, finanziamento overnight sull'esposizione nozionale, commissioni di prestito titoli, conversione valutaria e oneri condizionali sul conto possono comunque applicarsi tutti. Alcuni prodotti inoltre incorporano il finanziamento nel prezzo invece di contabilizzare una voce di finanziamento separata, quindi l'assenza di una voce di commissione non dimostra un costo economico pari a zero.
- Devo usare lo spread minimo o quello medio?
- Una media dichiarata dal fornitore contiene più informazioni di un valore minimo, ma nessuno dei due è la tua registrazione realizzata. IG afferma che i suoi spread sui CFD FX sono variabili e possono allargarsi nelle fasi illiquide o in prossimità di notizie e dati rilevanti. Per l'audit, misura le quotazioni di ingresso e di uscita dai tuoi eseguiti abbinati.
- La commissione viene addebitata una o due volte?
- Dipende dalla convenzione. Una quotazione per lato si applica a un solo lato, quindi un'operazione conclusa include normalmente un importo di apertura e uno di chiusura, anche se il momento della contabilizzazione può differire. Una quotazione round turn copre l'intera operazione. Le quotazioni per lotto crescono con la dimensione. Verifica minimi e scaglioni, poi normalizza il totale contabilizzato in valuta del conto.
- Lo slippage conta come commissione?
- Lo slippage non è una commissione fatturata. È la differenza con segno tra un prezzo di riferimento definito e l'eseguito effettivo: lo slippage sfavorevole aumenta il costo realizzato, mentre lo slippage favorevole lo riduce. Registra quotazione, lato, data e ora, tipo di ordine ed eseguito separatamente dallo spread. Una differenza da sola non ne accerta la causa né una condotta scorretta.
- I forward sono privi di costo di finanziamento?
- L'assenza di una voce overnight non accerta un costo di finanziamento pari a zero. IG e Pepperstone affermano che il finanziamento dei futures o forward citati è incorporato nello spread o nel prezzo, mentre CMC afferma che i suoi forward non hanno un costo di mantenimento separato. Confronta i prezzi osservati, il trattamento della scadenza o del roll e gli altri oneri con lo spread spot più il finanziamento contabilizzato sullo stesso orizzonte.
- Come confronto equamente due tipi di conto?
- Mantieni identici strumento, dimensione, periodo di mantenimento, sessione e tipo di ordine su entrambi i conti. Distingui i valori pubblicizzati dagli eseguiti osservati e dalle voci contabilizzate nel registro contabile. Normalizza le convenzioni di commissione in valuta del conto per operazione conclusa, poi confronta spread medi misurati, commissione, finanziamento e slippage. Né una struttura solo spread né una struttura spread raw più commissione è intrinsecamente più economica; il punto di pareggio dipende dallo spread realizzato, dalla dimensione e dalla frequenza delle tue operazioni.
