Handelskosten naast de spread: reconstrueer de volledige prijs van een trade
Een geadverteerde minimale spread is geen registratie van kosten. De gerealiseerde prijs van een trade combineert de spreads bij openen en sluiten, de commissieconventie, slippage ten opzichte van de referentiekoers, overnightfinanciering over de nominale blootstelling, leenkosten, valutaconversie en voorwaardelijke rekeningkosten. Deze gids definieert elk onderdeel, werkt gelabelde hypothetische rekenvoorbeelden uit en biedt een logboek en een vergelijkingswerkblad voor een maandelijkse audit.
De meeste particuliere traders maken voor het eerst kennis met handelskosten als één getal: de minimale spread waarmee een broker adverteert. Dat getal is een gepubliceerde ondergrens, geen registratie van een afgeronde trade. Het zegt niet wat je betaalt om een positie te openen, haar over een cut-offtijd voor financiering heen aan te houden, valuta om te rekenen, een leencomponent voor een shortpositie in aandelen te dragen of haar onder andere marktomstandigheden te sluiten. De volledige kosten reconstrueren betekent de onderdelen die in de koersen zichtbaar zijn scheiden van de aanpassingen die in het rekeningafschrift worden geboekt.
Deze gids legt elk onderdeel uit, laat zien hoe ze samenkomen in gelabelde hypothetische rekenvoorbeelden en biedt twee werkbladen: een kostenlogboek per trade en een vergelijkingsraster voor rekeningen. De mechanismen van aanbieders worden als gedateerde voorbeelden aangehaald van IG UK, Pepperstone UK en CMC Markets UK, en de bevindingen van de toezichthouder komen uit de review van de FCA bij meerdere CFD-aanbieders, gepubliceerd op 13 november 2025. Er wordt geen aanbieder gerangschikt en er wordt hier geen tarief van welke aanbieder dan ook overgenomen. [1] [2] [4] [6]
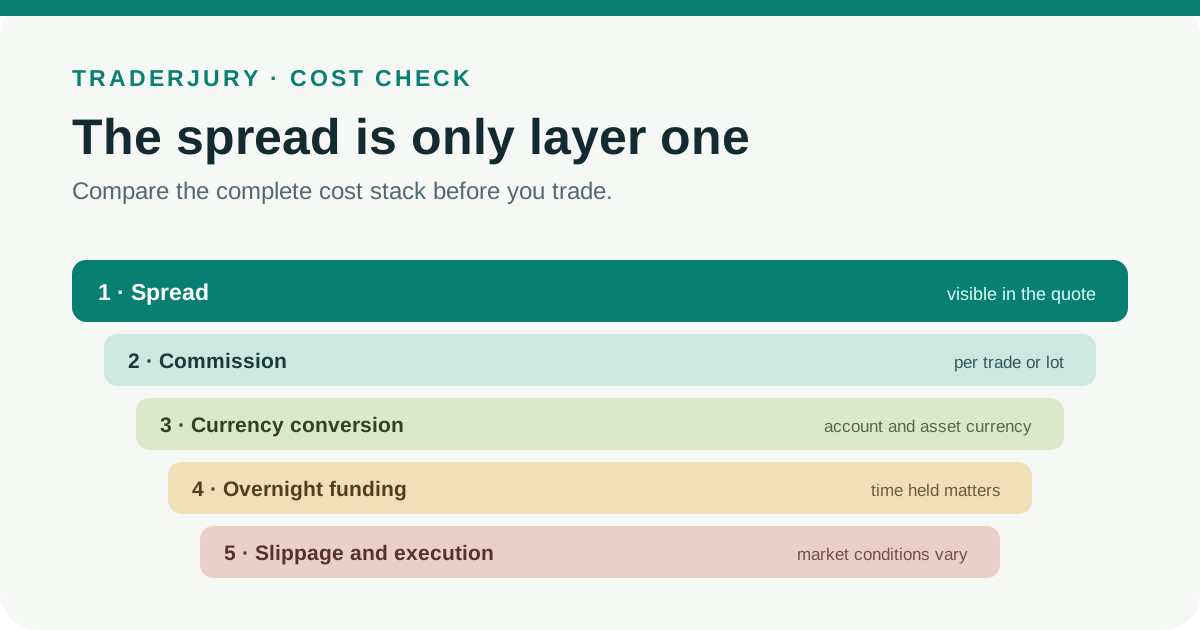
Geadverteerd minimum versus gerealiseerde totale kosten
De geadverteerde minimale spread is het kleinste verschil tussen bied- en laatkoers dat een aanbieder voor een instrument publiceert. De gerealiseerde totale kosten zijn wat de afgeronde trade heeft gekost: de spreadonderdelen bij openen en sluiten, commissie, het verschil met teken tussen referentiekoersen en fills, de geboekte financiering voor de in rekening gebrachte dagen, een eventuele leencomponent, valutaconversie en voorwaardelijke platform-, data-, documentatie- of inactiviteitskosten.
Die twee kunnen uiteenlopen. IG merkt op dat FX-CFD-spreads variabel zijn met de onderliggende koersen en breder kunnen worden op illiquide momenten of rond belangrijk nieuws en datapublicaties, en maakt expliciet onderscheid tussen minimale en gemiddelde spreadcijfers. Handelen in verschillende sessies kan dus een gemiddelde spread opleveren die afwijkt van het gepubliceerde minimum, zelfs op hetzelfde instrument en dezelfde rekening. [3]
Kerndefinities
Prijsonderdelen
- Bied: de koers waartegen je kunt verkopen. Laat (of offer): de koers waartegen je kunt kopen.
- Spread: het verschil tussen laat en bied, meestal uitgedrukt in punten of pips. Pepperstone omschrijft de spread als het verschil tussen bied en laat dat in zijn handelsprijzen is ingebouwd. [5]
- Minimale spread: de laagste spread die een aanbieder publiceert, doorgaans waargenomen onder gunstige omstandigheden. Gemiddelde spread: een door de aanbieder opgegeven gemiddelde over een periode, dat de gebruikelijke omstandigheden beter weergeeft, maar nog steeds niet je eigen fills. [3]
- Waarde per punt: het bedrag in de rekeningvaluta dat je per punt koersbeweging per eenheid positiegrootte wint of verliest. Het zet spreadpunten en slippagepunten om in geld.
Uitvoerings- en aanhoudonderdelen
- Commissie per zijde: een vergoeding die eenmaal bij het openen of eenmaal bij het sluiten in rekening wordt gebracht. Volledige transactie (round trip): een afgeronde cyclus van openen en sluiten, waarover mogelijk tweemaal commissie wordt gerekend, tenzij het tarief als round turn is opgegeven.
- Slippage: het verschil tussen de referentiekoers waartegen je wilde handelen en de prijs van je werkelijke fill. Het heeft een richting en een teken; ongunstige slippage verhoogt de kosten, gunstige slippage verlaagt ze.
- Overnightfinanciering (swap): een dagelijkse aanpassing die wordt toegepast op posities die na de cut-offtijd van een aanbieder worden aangehouden. Pepperstone past een overnightaanpassing toe na zijn opgegeven rollovertijd; IG past overnightfinanciering toe op daily funded bets en cash-CFDs die tot na 10 uur 's avonds Britse tijd worden aangehouden. [2] [5]
- Nominale blootstelling: de volledige waarde van de positie die je beheerst, te onderscheiden van de margin die als onderpand is gestort. In de praktijken die de FCA onderzocht, berekenden aanbieders de overnightfinanciering over de volledige tegenwaarde of nominale blootstelling, zonder verrekening met het saldo op de rekening. [1]
- Leenkosten: een variabel onderdeel dat volgens de aangehaalde aanbieders kan gelden voor shortposities in aandelen. Valutaconversie: een vergoeding of spread die wordt toegepast wanneer een instrument of een bedrag in het rekeningoverzicht in een andere valuta luidt dan de rekeningvaluta. [2] [6]
- Dividendaanpassing: een creditering of debitering in contanten op posities in aandelen-CFDs rond dividenddata. Niet-handelsgerelateerde kosten: voorwaardelijke kosten zoals inactiviteits-, documentatie-, marktdata- of overboekingskosten. [2] [4]
Ingebouwde kosten versus geboekte kosten
Sommige kosten verschijnen nooit als aparte regel, omdat ze in de prijs zitten. De spread is het duidelijkste voorbeeld: wanneer je koopt tegen de laatkoers en direct alleen tegen de biedkoers zou kunnen verkopen, is de spread een reële economische kostenpost, ook al verschijnt er geen kostenregel. Pepperstone stelt dat de spread in zijn handelsprijzen is ingebouwd, en IG zegt hetzelfde over zijn spread betting- en CFD-producten. [2] [5]
Andere kosten verschijnen als expliciete boekingen in het rekeningoverzicht: commissie, aanpassingen voor overnightfinanciering, leenkosten, dividendaanpassingen en conversiekosten. Dat onderscheid is belangrijk voor een audit. Als een kostenregel ontbreekt, is de juiste vraag of de kosten ergens anders zijn ingebouwd, niet of de kosten nul zijn. IG merkt op dat bij zijn futures en forwards de financiering in de spread is verwerkt en niet als aparte overnightregel wordt getoond, en CMC maakt hetzelfde punt over forwardcontracten zonder aparte aanhoudkosten. [2] [6]
Spreadkosten berekenen
Bij een symmetrische koers is een indicatieve schatting van de spreadkosten van een afgeronde trade de helft van de spread bij openen plus de helft van de spread bij sluiten, vermenigvuldigd met de geldwaarde per punt. Als beide momentopnamen dezelfde spread tonen, komt dit neer op spreadpunten maal waarde per punt. Gebruik de werkelijke bied- en laatkoersen op het moment van openen en sluiten, niet een verdubbeld gepubliceerd minimum. De productpagina van IG laat zien waarom: zijn FX-CFD-spreads zijn variabel en kunnen breder worden op illiquide momenten of rond belangrijk nieuws of data. [3]
Uitgewerkt hypothetisch voorbeeld
Elk getal hieronder is illustratieve rekenkunde, geen tarief van een aanbieder. Ga uit van een positie ter waarde van £10 per punt en symmetrische bied- en laatkoersen met een spread van 0,8 punt bij zowel openen als sluiten.
- De twee halve-spreadonderdelen zijn 0,4 punt bij openen en 0,4 punt bij sluiten. Samen geeft 0,8 punt à £10 per punt een geschatte spreadkostenpost van £8 voor de afgeronde trade.
- Een commissie van £3 per zijde geeft £6 voor de volledige transactie.
- Ongunstige slippage van 0,3 punt bij openen kost £3; ongunstige slippage van 0,2 punt bij sluiten kost £2; samen £5.
- Totaal vóór financiering: £8 + £6 + £5 = £19. Eventuele overnightfinanciering komt daar bovenop, afhankelijk van het aantal aangehouden nachten en de richting.
Vergelijk het totaal van £19 met een hypothetisch geadverteerd minimum van 0,4 punt. Die ondergrens vermenigvuldigd met £10 per punt levert een uit het reclamecijfer afgeleid spreadbedrag van £4 op, terwijl de werkelijke momentopnamen van 0,8 punt bij openen en sluiten de hier gebruikte spreadschatting van £8 opleveren. Commissie en slippage brengen het gelabelde totaal vóór financiering op £19. Het voorbeeld laat zien waarom een logboek werkt met waargenomen waarden in plaats van een gepubliceerde ondergrens.
Waarom een minimale spread de gerealiseerde kosten niet kan voorspellen
Een minimum als 'vanaf 0,0' bevat geen informatie over duur, frequentie, omvang, liquiditeitsvenster of je gerealiseerde gemiddelde. Het is een ondergrens die onder specifieke omstandigheden is waargenomen. De productgegevens van IG maken juist onderscheid tussen minimale en gemiddelde spread omdat FX-CFD-spreads meebewegen met de onderliggende koersen en breder worden op illiquide momenten of rond belangrijke data. Je gerealiseerde gemiddelde hangt af van wanneer je handelt, hoe lang je aanhoudt en hoe groot je orders zijn ten opzichte van de beschikbare liquiditeit. [3]
Spreads kunnen binnen één aanbieder ook verschillen per instrument, tijdstip en transactieomvang. IG stelt dat de spreads op de beschreven producten kunnen variëren met marktomstandigheden, tijdstip, instrument en omvang. Twee traders op hetzelfde rekeningtype kunnen daardoor puur door hun sessiekeuze heel verschillende gemiddelde spreads registreren. [2]
Standaardrekeningen versus raw spread plus commissie
Pepperstone beschrijft twee rekeningstructuren: een model met alleen spread en een model met raw spread plus commissie. In het tweede model is het spreadonderdeel smaller en wordt een aparte commissie in rekening gebracht. Geen van beide structuren is per definitie goedkoper. Of raw spread plus commissie beter uitpakt dan alleen spread, hangt af van de gerealiseerde spread die je daadwerkelijk krijgt, de commissieconventie, je transactieomvang en je handelsfrequentie. [4] [5]
Als de andere kostencategorieën gelijk blijven, heeft een structuur met raw spread plus commissie alleen een lager direct totaal aan spread en commissie wanneer de waargenomen spreadbesparing groter is dan de commissie. Beide waarden zijn empirisch, dus bereken het verschil op basis van vergelijkbare afschriften bij dezelfde omvang en sessie, in plaats van het af te leiden uit reclame.
Commissienotatie normaliseren
Commissie wordt in drie gangbare conventies opgegeven: per zijde (in rekening gebracht bij openen en opnieuw bij sluiten), round turn (één bedrag voor de complete trade) en per lot (geschaald naar de contractomvang). Een tarief per zijde vergelijken met een round-turntarief zonder te halveren of te verdubbelen levert fouten op van precies een factor twee.
Normaliseer, voordat je iets vergelijkt, elk tarief naar rekeningvaluta per afgeronde trade bij de werkelijke positiegrootte. Vermenigvuldig een bedrag per lot met het aantal lots. Tel bij prijzen per zijde de kosten bij openen en sluiten op, rekening houdend met een minimum of staffel die een van beide zijden verandert. Pas een procentuele vergoeding toe op de waarde die in de voorwaarden van de aanbieder is gedefinieerd. Zet pas daarna de totalen naast elkaar.
Slippage als aparte kostencategorie
Slippage is geen spread en moet apart worden gemeten. Om ze te kwantificeren heb je vier zaken nodig: de referentiekoers waartegen je wilde handelen, de richting met teken van het verschil, het tijdstip van uitvoering en de werkelijke fillprijs. Bij een longpositie betekent ongunstige slippage bij openen dat je boven de referentielaatkoers koopt en ongunstige slippage bij sluiten dat je onder de referentiebiedkoers verkoopt. Bij een shortpositie betekent ongunstige slippage bij openen dat je onder de referentiebiedkoers verkoopt en ongunstige slippage bij sluiten dat je boven de referentielaatkoers koopt.
Een prijsverschil alleen bewijst geen wangedrag van de broker. Marktbeweging, gaps, latency, ordertype, beschikbare liquiditeit en het gekozen referentietijdstip kunnen allemaal bijdragen aan een verschil tussen een geziene koers en de fill. Leg het bewijs over veel trades vast voordat je de aanbieder vraagt een patroon te verklaren; wijs geen oorzaak toe op basis van één fill.
Overnightfinanciering over de nominale blootstelling
In de CFD-praktijken die de FCA onderzocht, berekenden aanbieders de overnightfinanciering over de volledige tegenwaarde of nominale blootstelling, zonder verrekening met het saldo op de rekening. De review van de FCA, gepubliceerd op 13 november 2025, stelde vast dat overnightfinanciering een aanzienlijke doorlopende kostenpost kan zijn voor cliënten die CFDs langer aanhouden, en beschreef hefboomeffecten die de kosten groot maken ten opzichte van het geld van de cliënt. Ze wees ook op tekortkomingen in de informatieverstrekking over geannualiseerde equivalenten en over tegenover elkaar staande long- en shortposities die afzonderlijk in rekening worden gebracht. [1]
Daaruit volgen twee praktische gevolgen. Ten eerste begrenst een kleine marginstorting de financieringskosten niet, omdat de grondslag de volledige positiewaarde is. Ten tweede kunnen tegenover elkaar staande long- en shortposities elk afzonderlijk worden belast in plaats van tegen elkaar weg te vallen, dus gehedgede portefeuilles moeten regel voor regel worden gecontroleerd. Gedetailleerde formules, benchmarkonderdelen en rollover-cut-offs komen aan bod in de aparte gids van TraderJury over overnightfinanciering; dit artikel behandelt financiering als één regel in het totale kostenbeeld. [1]
De mechanismen van aanbieders illustreren de variatie. Pepperstone past bij spothandel een overnightaanpassing toe na zijn opgegeven rollovertijd. IG past overnightfinanciering toe op daily funded bets en cash-CFDs die tot na 10 uur 's avonds Britse tijd worden aangehouden. CMC gebruikt tom-next-rentes voor zijn forex-CFDs en beschrijft productspecifieke aanhoudformules met benchmark- en aanbiedersonderdelen. Dit zijn gedateerde voorbeelden van aanbieders, geen sectorbrede regels. [2] [4] [6]
Voorwaardelijke kostenposten
Verschillende andere kosten gelden alleen onder vermelde voorwaarden, en elk daarvan moet als mogelijke regel in het logboek worden behandeld in plaats van als vanzelfsprekend aanwezig of afwezig.
- Leenkosten: op shortposities in aandelen kunnen leenkosten van toepassing zijn wanneer het onderliggende aandeel geleend moet worden. CMC beschrijft een mogelijke variabele leenaanpassing voor shortposities in aandelen. [2] [6]
- Valutaconversie: instrumenten die in een andere valuta dan je rekeningvaluta zijn genoteerd, kunnen conversiekosten met zich meebrengen. IG noemt valutaconversie als een van de kosten die onder vermelde voorwaarden kunnen gelden. [2]
- Marktdata, grafieken en documentatie: IG merkt op dat ook deze onder vermelde voorwaarden kunnen gelden, en Pepperstone vermeldt voorwaardelijke niet-handelsgerelateerde kosten. [2] [4]
- Dividendaanpassingen: Pepperstone beschrijft dividendaanpassingen in contanten op aandelen-CFDs, toegepast als creditering of debitering rond ex-dividenddata. [4]
Futures en forwards: wanneer er geen aparte financieringsregel is
Als je product geen aparte regel voor overnightfinanciering toont, kan de financiering in de spread of de contractprijs zijn verwerkt. IG stelt dat bij futures en forwards de financiering in de spread is ingebouwd in plaats van in een aparte overnightregel, en CMC stelt dat zijn forwardcontracten geen aparte aanhoudkosten hebben. Pepperstone merkt eveneens op dat er op zijn forwards geen aparte overnightfinanciering geldt. [2] [4] [6]
Het ontbreken van een aparte regel bewijst niet dat een contract met einddatum in totaal goedkoper is. Bij de aangehaalde aanbieders komt de financiering tot uiting in de spread of de contractprijs. Vergelijk de waargenomen open- en sluitkoersen, de expiratie- of doorrolbehandeling en de overige kosten met de spotspread en de geboekte financiering over dezelfde beoogde periode.
Werkblad 1: het logboek van de totale kosten
Maak één rij per afgeronde trade. Elk veld komt uit je geëxporteerde historie of afschrift, niet uit je geheugen.
- Noteer het tijdstip van openen, de richting (long of short), de omvang en de bied/laat die je bij het plaatsen van de order zag.
- Noteer de referentiekoers die het platform gebruikte en je werkelijke fillprijs; bereken de slippage met teken in punten en in rekeningvaluta.
- Noteer het tijdstip van sluiten, de bied/laat bij sluiten, de referentiekoers, de fill en de slippage met teken bij sluiten.
- Noteer de in rekening gebrachte commissie, geef aan of die eenmaal of tweemaal verscheen en reken om naar rekeningvaluta per afgeronde trade.
- Noteer elke aanpassing voor overnightfinanciering met datum en teken, plus eventuele leenkosten voor shortposities in aandelen.
- Noteer bedragen voor valutaconversie, dividendaanpassingen en alle platform-, data-, inactiviteits- of documentatiekosten die aan de periode zijn toegerekend.
- Tel de categorieën op tot de totale kosten per trade en deel door de nominale blootstelling om de kosten per eenheid nominale waarde uit te drukken.
Werkblad 2: gelijkwaardige vergelijking van rekeningen
Twee rekeningtypen eerlijk vergelijken vereist dat je alles gelijk houdt behalve de rekening. Gebruik hetzelfde instrument, dezelfde omvang, dezelfde aanhoudperiode, dezelfde sessie en hetzelfde ordertype. Maak daarna onderscheid tussen drie soorten getallen: geadverteerde waarden van marketingpagina's, waargenomen waarden uit live fills en geboekte waarden uit het rekeningoverzicht.
Geadverteerde minima horen in een andere kolom dan je gemeten gemiddelden, en geen van beide mag worden vermengd met geboekte financierings- en commissietotalen. Als de twee rekeningen bij identieke trades verschillende gemiddelde spreads tonen, is het verschil reëel en hoort het in de vergelijking. Als ze identieke spreads maar verschillende commissieconventies tonen, normaliseer dan beide naar rekeningvaluta per afgeronde trade voordat je iets concludeert.
Drie scenario's die laten zien hoe de dominante kosten verschuiven
Alle getallen hieronder zijn gelabelde hypothetische illustraties, geen tarieven van aanbieders. Elk scenario gebruikt £10 per punt en dezelfde illustratieve tarieven als het eerdere uitgewerkte voorbeeld.
Scenario A: één intradaytrade
Ga ervan uit dat de positie wordt geopend en gesloten vóór de cut-offtijd voor financiering van de aanbieder, zonder geboekte aanhoudaanpassing. De geschatte spreadkosten van £8 voor de afgeronde trade, de commissie van £6 voor de volledige transactie en de slippage van £5 komen samen op £19. In dit gelabelde voorbeeld zijn alleen de transactiegerelateerde categorieën aanwezig.
Scenario B: één positie van zeven nachten
Houd dezelfde rekensom van £19 vóór financiering aan en ga er vervolgens van uit dat het rekeningoverzicht zeven in rekening gebrachte dagen registreert. Voeg de werkelijke financieringsboekingen met teken toe aan het logboek in plaats van een tarief te verzinnen. De FCA stelde vast dat overnightfinanciering een aanzienlijke doorlopende kostenpost kan zijn bij CFDs die langer worden aangehouden, maar of ze in deze specifieke trade dominant is, kan pas bekend zijn nadat de toepasselijke nominale waarde, de renteconventie en de in rekening gebrachte dagen zijn vastgelegd. [1]
Scenario C: twintig kleine volledige transacties
Twintig volledige transacties met dezelfde economie per trade leveren £380 vóór financiering op (£160 spread, £120 commissie, £100 slippage). Bij ongewijzigde economie per trade vermenigvuldigt de frequentie elke transactiekostencategorie evenredig en blijft het procentuele aandeel ervan gelijk. Bij het vergelijken van rekeningstructuren moet de waargenomen spreadbesparing nog steeds worden afgewogen tegen de extra commissie.
Geen enkel scenario wordt als beste aangewezen. De kostenmix hangt af van de aanhoudduur en de prijsstructuur. Alleen de frequentie verhogen schaalt ongewijzigde kosten per trade evenredig mee; één reclamecijfer kan niet alle handelspatronen beschrijven.
Procedure voor de maandelijkse audit
- Exporteer je volledige handelshistorie en rekeningoverzicht voor de maand, inclusief aanpassingen en niet-handelsgerelateerde kosten.
- Koppel elke boeking in het rekeningoverzicht aan een trade-ID; markeer niet-gekoppelde aanpassingen om ze bij de aanbieder na te vragen.
- Normaliseer alle bedragen naar je rekeningvaluta en noteer de conversiekosten zelf als kostencategorie.
- Splits de kosten uit in categorieën: spread, commissie, slippage, financiering, leenkosten, conversie, dividenden en niet-handelsgerelateerde kosten.
- Bereken de kosten per afgeronde trade en de kosten per eenheid nominale blootstelling, per categorie en in totaal.
- Archiveer de exports, werkbladen en methodologienotities en dateer het resultaat, zodat toekomstige maanden vergelijkbaar zijn.
Logboek van de totale handelskosten
Eén rij per afgeronde trade. Vul in vanuit de geëxporteerde historie en het rekeningoverzicht, niet uit je geheugen. Alle kolommen zijn werkbladvelden van TraderJury zonder waarden van een specifieke bron.
| Veld | Waar je het vindt | Kostencategorie | Opmerkingen |
|---|---|---|---|
| Tijdstip van openen | Export van de handelshistorie | Context | Bepaalt het liquiditeitsvenster en het begin van de financiering |
| Richting | Handelshistorie | Context | Long of short; bepaalt het teken van de financiering en of leenkosten van toepassing zijn |
| Omvang | Handelshistorie | Context | Bepaalt de waarde per punt en de nominale blootstelling |
| Geziene bied/laat | Screenshot van het platform of historie | Referentie | Koers vóór uitvoering op het moment van plaatsen |
| Referentiekoers | Afschrift of bevestiging | Referentie | Uitgangspunt voor het meten van slippage |
| Fillprijs | Afschrift | Spread en slippage | Werkelijke uitvoeringsprijs |
| Tijdstip van sluiten, bied/laat, referentie, fill | Handelshistorie en afschrift | Spread en slippage | Maakt de spreadberekening van de volledige transactie compleet |
| Commissie | Rekeningoverzicht | Commissie | Controleer per zijde versus round turn; normaliseer naar rekeningvaluta |
| Boekingen voor overnightfinanciering | Rekeningoverzicht | Financiering | Eén regel per geboekte aanpassing of in rekening gebrachte periode, met datum en teken |
| Leenkosten | Rekeningoverzicht | Lenen | Alleen shortposities in aandelen, waar van toepassing |
| Valutaconversie | Rekeningoverzicht | Conversie | Instrumenten die niet in de rekeningvaluta luiden |
| Dividendaanpassing | Rekeningoverzicht | Aanpassing in contanten | Aandelen-CFDs rond ex-dividenddata |
| Platform, data, inactiviteit, documentatie | Rekeningafschriften | Niet-handelsgerelateerd | Reken toe aan de periode, niet aan afzonderlijke trades |
| Totaal per trade en per nominale waarde | Berekend | Samenvatting | Tel de categorieën op; deel door de nominale blootstelling |
Gelijkwaardige vergelijking van rekeningen
Vul één kolom per rekening in met een identiek instrument, dezelfde omvang, aanhoudperiode, sessie en hetzelfde ordertype. Houd geadverteerde, waargenomen en geboekte waarden in aparte rijen.
| Rij | Rekening A | Rekening B | Soort waarde |
|---|---|---|---|
| Instrument, omvang, sessie, ordertype | Controlevariabelen (moeten overeenkomen) | ||
| Geadverteerde minimale spread | Geadverteerd | ||
| Door de aanbieder opgegeven gemiddelde spread | Geadverteerd | ||
| Gemeten gemiddelde spread bij openen | Waargenomen | ||
| Gemeten gemiddelde spread bij sluiten | Waargenomen | ||
| Commissieconventie en bedrag per afgeronde trade | Geboekt (genormaliseerd) | ||
| Totale financiering over de aanhoudperiode | Geboekt | ||
| Leenkosten | Geboekt | ||
| Conversiekosten | Geboekt | ||
| Gemeten slippage, openen en sluiten | Waargenomen | ||
| Toegerekende niet-handelsgerelateerde kosten | Geboekt | ||
| Totale kosten per trade en per nominale waarde | Berekend |
Bronnen
- Review bij meerdere ondernemingen naar de prijs en waarde die CFD-aanbieders bieden — Financial Conduct Authority (FCA)
- Wat zijn de vergoedingen en kosten van spread betting en CFD-handel? — Helpcentrum van IG (UK)
- Productgegevens van forex-CFDs — Helpcentrum van IG (UK)
- Handelskosten en vergoedingen — Pepperstone (UK)
- Hoe verdient Pepperstone geld? — Pepperstone (UK)
- Uitleg over de aanhoudkosten van CFDs — CMC Markets (UK)
Veelgestelde vragen
- Is een trade met nul spread gratis?
- Nee. Nul spread haalt slechts één kostenonderdeel weg. Commissie, slippage, overnightfinanciering over de nominale blootstelling, leenkosten, valutaconversie en voorwaardelijke rekeningkosten kunnen allemaal nog steeds gelden. Sommige producten verwerken de financiering bovendien in de prijs in plaats van een aparte financieringsregel te boeken, dus een ontbrekende kostenregel bewijst niet dat de economische kosten nul zijn.
- Moet ik de minimale of de gemiddelde spread gebruiken?
- Een door de aanbieder opgegeven gemiddelde bevat meer informatie dan een minimale ondergrens, maar geen van beide is jouw gerealiseerde record. IG zegt dat zijn FX-CFD-spreads variabel zijn en breder kunnen worden op illiquide momenten of rond belangrijk nieuws en data. Meet voor een audit de koersen bij openen en sluiten op basis van je eigen bij elkaar horende fills.
- Wordt commissie eenmaal of tweemaal in rekening gebracht?
- Dat hangt af van de conventie. Een tarief per zijde geldt voor één zijde, dus een afgeronde trade omvat normaal gesproken een bedrag bij openen en een bedrag bij sluiten, al kan het moment van boeken verschillen. Een round-turntarief dekt de complete trade. Tarieven per lot schalen mee met de omvang. Controleer minima en staffels en normaliseer daarna het geboekte totaal naar rekeningvaluta.
- Telt slippage als een vergoeding?
- Slippage is geen gefactureerde vergoeding. Het is het verschil met teken tussen een gedefinieerde referentiekoers en de werkelijke fill: ongunstige slippage verhoogt de gerealiseerde kosten, gunstige slippage verlaagt ze. Noteer de koers, de zijde, het tijdstip, het ordertype en de fill los van de spread. Een verschil alleen bewijst niet wat de oorzaak is of dat er sprake is van wangedrag.
- Zijn forwards vrij van financieringskosten?
- Een ontbrekende overnightregel bewijst niet dat de financieringskosten nul zijn. IG en Pepperstone zeggen dat de financiering voor hun aangehaalde futures of forwards in de spread of de prijs is verwerkt, terwijl CMC zegt dat zijn forwards geen aparte aanhoudkosten hebben. Vergelijk de waargenomen koersen, de expiratie- of doorrolbehandeling en de overige kosten met de spotspread plus de geboekte financiering over dezelfde periode.
- Hoe vergelijk ik twee rekeningtypen eerlijk?
- Houd instrument, omvang, aanhoudperiode, sessie en ordertype identiek voor beide rekeningen. Maak onderscheid tussen geadverteerde waarden, waargenomen fills en geboekte posten in het rekeningoverzicht. Normaliseer de commissieconventies naar rekeningvaluta per afgeronde trade en vergelijk daarna de gemeten gemiddelde spreads, commissie, financiering en slippage. Noch een structuur met alleen spread, noch een structuur met raw spread plus commissie is per definitie goedkoper; het break-evenpunt hangt af van je gerealiseerde spread, transactieomvang en frequentie.
