Custos de trading para além do spread: reconstruir o preço completo de uma operação
Um spread mínimo anunciado não é um registo de custos. O preço realizado de uma operação combina os spreads de entrada e de saída, a convenção de comissão, o slippage face à cotação de referência, o financiamento overnight sobre a exposição nocional, as comissões de empréstimo de títulos, a conversão de moeda e os encargos condicionais da conta. Este guia define cada componente, percorre cálculos hipotéticos devidamente identificados e disponibiliza um registo de custos e uma folha de comparação para uma auditoria mensal.
A maioria dos traders de retalho conhece os custos de trading primeiro como um único número: o spread mínimo que um broker anuncia. Esse número é um piso publicado, não o registo de uma operação concluída. Não estabelece o que irá pagar para abrir uma posição, mantê-la para além da hora-limite do financiamento, converter moeda, suportar uma componente de empréstimo numa posição curta em ações ou fechá-la em condições de mercado diferentes. Reconstruir o custo completo significa separar as componentes visíveis nas cotações dos ajustes registados no extrato da conta.
Este guia explica cada componente, mostra como se combinam em cálculos hipotéticos devidamente identificados e disponibiliza duas folhas de trabalho: um registo de custos por operação e uma grelha de comparação de contas. Os mecanismos dos fornecedores são citados como exemplos datados da IG UK, da Pepperstone UK e da CMC Markets UK, e as conclusões regulatórias provêm da análise multi-empresa da FCA aos fornecedores de CFD, publicada a 13 de novembro de 2025. Nenhum fornecedor é classificado e nenhum valor de comissão de qualquer fornecedor é aqui reproduzido. [1] [2] [4] [6]
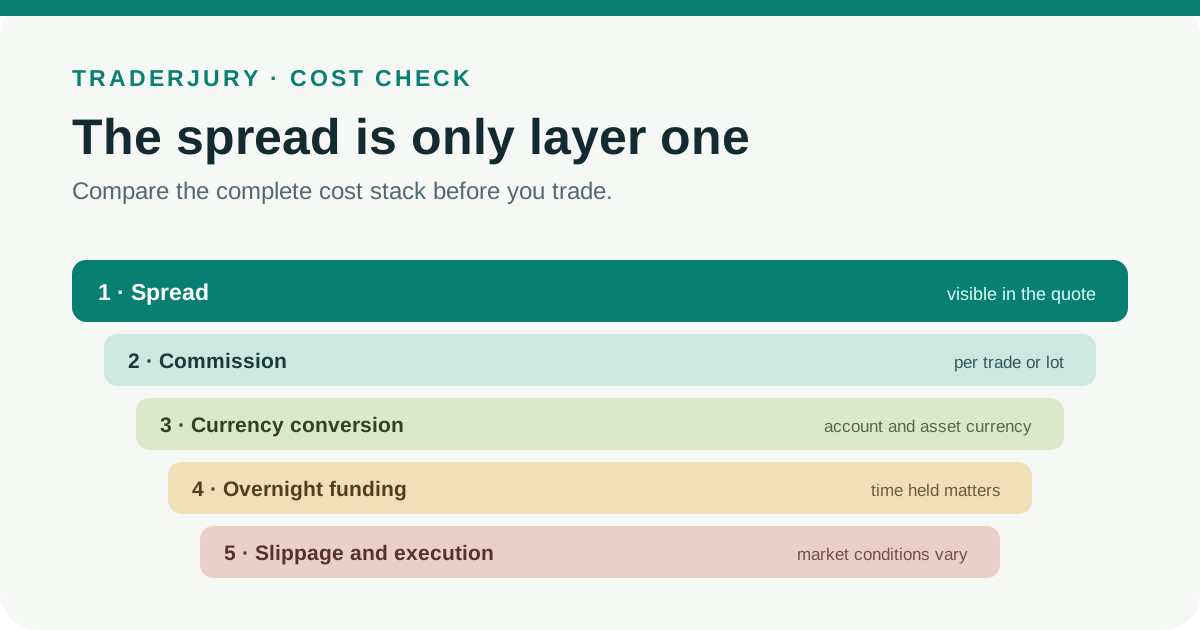
Mínimo cotado versus custo total realizado
O spread mínimo cotado é a diferença mais estreita entre a compra e a venda que um fornecedor publica para um instrumento. O custo total realizado é o que a operação concluída efetivamente consumiu: as componentes do spread à entrada e à saída, a comissão, a diferença com sinal entre os preços de referência e as execuções, o financiamento lançado pelos dias cobrados, qualquer componente de empréstimo de títulos, a conversão de moeda e os encargos condicionais de plataforma, dados, documentação ou inatividade.
Estes valores podem divergir. A IG refere que os spreads dos CFD sobre FX são variáveis com os preços subjacentes e podem alargar em períodos de baixa liquidez ou em torno de notícias e publicações de dados importantes, e distingue explicitamente entre os valores de spread mínimo e médio. Negociar em sessões diferentes pode, portanto, produzir um spread médio diferente do mínimo publicado, mesmo no mesmo instrumento e na mesma conta. [3]
Definições fundamentais
Componentes do preço
- Bid: o preço ao qual pode vender. Ask (ou oferta): o preço ao qual pode comprar.
- Spread: a diferença entre o ask e o bid, normalmente expressa em pontos ou pips. A Pepperstone descreve o spread como a diferença entre o bid e o ask incorporada nos seus preços de negociação. [5]
- Spread mínimo: o spread mais baixo que um fornecedor publica, normalmente observado em condições favoráveis. Spread médio: uma média declarada pelo fornecedor ao longo de um período, que reflete melhor as condições típicas, mas continua a não ser as suas próprias execuções. [3]
- Valor por ponto: o montante na moeda da conta ganho ou perdido por cada ponto de variação do preço por unidade de tamanho da posição. Converte os pontos de spread e os pontos de slippage em dinheiro.
Componentes de execução e de detenção
- Comissão por lado: uma comissão cobrada uma vez na abertura ou uma vez no fecho. Ida e volta (round trip): um ciclo completo de abertura e fecho, que pode gerar comissão duas vezes, salvo se a cotação for indicada por round turn.
- Slippage: a diferença entre o preço de referência ao qual pretendia negociar e o preço da sua execução real. Tem uma direção e um sinal; o slippage adverso aumenta o custo, o slippage favorável reduz o custo.
- Financiamento overnight (swap): um ajuste diário aplicado às posições mantidas para além da hora-limite de um fornecedor. A Pepperstone aplica um ajuste overnight após a hora de rollover que indica; a IG aplica financiamento overnight às daily funded bets e aos CFDs à vista mantidos para além das 10 horas da noite, hora do Reino Unido. [2] [5]
- Exposição nocional: o valor total da posição que controla, distinto da margem depositada como garantia. Nas práticas examinadas pela FCA, os fornecedores calculavam o financiamento overnight sobre o contravalor total ou a exposição nocional, sem compensação pelos fundos da conta. [1]
- Comissão de empréstimo de títulos: uma componente variável que os fornecedores citados dizem poder aplicar-se a posições curtas em ações. Conversão de moeda: um encargo ou spread aplicado quando um instrumento ou um montante do extrato está denominado numa moeda diferente da moeda da conta. [2] [6]
- Ajuste de dividendos: um crédito ou débito em dinheiro aplicado às posições em CFD sobre ações em torno das datas de dividendos. Comissão não associada à negociação: encargos condicionais, como comissões de inatividade, de documentação, de dados de mercado ou de transferência. [2] [4]
Custos embutidos versus custos lançados
Alguns encargos nunca aparecem como uma linha separada porque estão dentro do preço. O spread é o caso mais claro: quando compra ao ask e só poderia vender imediatamente ao bid, o spread é um custo económico real, ainda que não apareça nenhuma linha de comissão. A Pepperstone declara que o spread está incorporado nos seus preços de negociação, e a IG declara o mesmo para os seus produtos de spread betting e CFD. [2] [5]
Outros encargos aparecem como lançamentos explícitos no livro-razão: comissões, ajustes de financiamento overnight, comissões de empréstimo de títulos, ajustes de dividendos e encargos de conversão. A distinção é importante para a auditoria. Se faltar uma linha de comissão, a pergunta correta é se o custo está embutido noutro lado, e não se o custo é zero. A IG refere que os seus futuros e forwards têm o financiamento incorporado no spread, em vez de apresentado numa linha overnight separada, e a CMC faz a mesma observação sobre os contratos forward não terem custo de detenção separado. [2] [6]
Calcular o custo do spread
Para uma cotação simétrica, uma estimativa indicativa do spread de uma operação concluída é metade do spread de entrada mais metade do spread de saída, multiplicada pelo valor monetário por ponto. Se ambos os instantâneos mostrarem o mesmo spread, isto reduz-se aos pontos de spread multiplicados pelo valor por ponto. Utilize os instantâneos reais do bid e do ask à entrada e à saída, não um mínimo publicado a dobrar. A página de produto da IG mostra porquê: os seus spreads de CFD sobre FX são variáveis e podem alargar em períodos de baixa liquidez ou em torno de notícias ou dados importantes. [3]
Exemplo hipotético passo a passo
Todos os números abaixo são cálculos ilustrativos, não cotações de um fornecedor. Assuma uma posição com um valor de 10 £ por ponto e cotações bid-ask simétricas com um spread de 0,8 pontos tanto à entrada como à saída.
- As duas componentes de meio spread são 0,4 pontos à entrada e 0,4 pontos à saída. Em conjunto, 0,8 pontos a 10 £ por ponto dão uma estimativa de spread de 8 £ para a operação concluída.
- Uma comissão de 3 £ por lado dá 6 £ para a ida e volta.
- Um slippage adverso à entrada de 0,3 pontos custa 3 £; um slippage adverso à saída de 0,2 pontos custa 2 £; em conjunto, 5 £.
- Total antes do financiamento: 8 £ + 6 £ + 5 £ = 19 £. Qualquer financiamento overnight seria acrescentado por cima, consoante as noites de detenção e a direção.
Compare o total de 19 £ com um mínimo anunciado hipotético de 0,4 pontos. Multiplicar esse piso por 10 £ por ponto produz um valor de spread de 4 £ derivado do mínimo anunciado, enquanto os instantâneos reais de entrada e de saída de 0,8 pontos produzem a estimativa de spread de 8 £ aqui utilizada. A comissão e o slippage elevam o total identificado antes do financiamento para 19 £. O exemplo mostra porque é que um registo de custos utiliza dados observados em vez de um piso publicado.
Porque é que um spread mínimo não consegue prever o custo realizado
Um mínimo como 'a partir de 0,0' não contém qualquer informação sobre duração, frequência, tamanho, janela de liquidez ou a sua média realizada. É um piso observado em condições específicas. Os detalhes de produto da IG distinguem o spread mínimo do spread médio precisamente porque os spreads dos CFD sobre FX variam com os preços subjacentes e alargam em períodos de baixa liquidez ou em torno de dados importantes. A sua média realizada depende de quando negoceia, de quanto tempo mantém a posição e do tamanho das suas ordens em relação à liquidez disponível. [3]
Os spreads também podem variar por instrumento, hora e tamanho da operação dentro de um mesmo fornecedor. A IG declara que os spreads nos produtos que descreve podem variar consoante as condições de mercado, a hora, o instrumento e o tamanho. Dois traders com o mesmo tipo de conta podem, portanto, registar spreads médios muito diferentes apenas pela escolha da sessão. [2]
Contas standard versus spread raw mais comissão
A Pepperstone descreve duas estruturas de conta: um modelo apenas com spread e um modelo de spread raw mais comissão. No segundo, a componente do spread é mais estreita e é cobrada uma comissão separada. Nenhuma das estruturas é inerentemente mais barata. Se o spread raw mais comissão supera o modelo apenas com spread depende do spread realizado que efetivamente recebe, da convenção de comissão, do tamanho das suas operações e da sua frequência de negociação. [4] [5]
Mantendo constantes as outras categorias de custo, uma estrutura de spread raw mais comissão tem um total direto de spread e comissão mais baixo apenas quando a poupança de spread observada excede a sua comissão. Ambos os dados são empíricos, pelo que deve calcular a diferença a partir de extratos comparáveis com o mesmo tamanho e a mesma sessão, em vez de a inferir da publicidade.
Normalizar a notação das comissões
A comissão é cotada em três convenções comuns: por lado (cobrada na abertura e novamente no fecho), por round turn (uma única cobrança que cobre a operação completa) e por lote (proporcional ao tamanho do contrato). Comparar uma cotação por lado com uma cotação por round turn sem dividir ou multiplicar por dois produz erros de exatamente um fator de dois.
Antes de comparar o que quer que seja, normalize cada cotação para a moeda da conta por operação concluída, ao tamanho real da posição. Multiplique um valor por lote pelo número de lotes. Nos preços por lado, some os encargos de abertura e de fecho, tendo em conta qualquer mínimo ou escalão que altere um dos lados. Aplique um encargo percentual ao valor definido nos termos do fornecedor. Só depois coloque os totais lado a lado.
O slippage como categoria de custo separada
O slippage não é spread e deve ser medido separadamente. Para o quantificar precisa de quatro elementos: a cotação de referência à qual pretendia negociar, a direção com sinal da diferença, a data e hora da execução e o preço de execução real. Numa posição longa, o slippage adverso à entrada significa comprar acima do ask de referência e o slippage adverso à saída significa vender abaixo do bid de referência. Numa posição curta, o slippage adverso à entrada significa vender abaixo do bid de referência e o slippage adverso à saída significa comprar acima do ask de referência.
Uma diferença de preço, por si só, não estabelece uma conduta indevida do broker. O movimento do mercado, os gaps, a latência, o tipo de ordem, a liquidez disponível e a hora de referência escolhida podem contribuir para uma diferença entre um preço visto e a execução. Registe as provas ao longo de muitas operações antes de pedir ao fornecedor que concilie um padrão; não atribua uma causa a partir de uma única execução.
Financiamento overnight sobre a exposição nocional
Nas práticas de CFD examinadas pela FCA, os fornecedores calculavam o financiamento overnight sobre o contravalor total ou a exposição nocional, sem compensação pelos fundos da conta. A análise da FCA, publicada a 13 de novembro de 2025, concluiu que o financiamento overnight pode ser um custo contínuo substancial para os clientes que mantêm CFDs durante mais tempo e descreveu efeitos de alavancagem que tornam o custo elevado em relação aos fundos do cliente. Identificou também deficiências de divulgação relativas a equivalentes anualizados e a posições longas e curtas compensadas cobradas separadamente. [1]
Daqui decorrem duas consequências práticas. Primeiro, um depósito de margem reduzido não limita o custo de financiamento, porque a base é o valor total da posição. Segundo, as posições longas e curtas compensadas podem ser tratadas cada uma individualmente em vez de se anularem, pelo que as carteiras cobertas precisam de ser verificadas linha a linha. As fórmulas detalhadas, as componentes de referência e as horas-limite de rollover são tratadas no guia separado da TraderJury sobre financiamento overnight; este artigo trata o financiamento como uma linha do quadro de custo total. [1]
Os mecanismos dos fornecedores ilustram a variedade. A Pepperstone aplica um ajuste overnight após a hora de rollover que indica nas operações spot. A IG aplica financiamento overnight às daily funded bets e aos CFDs à vista mantidos para além das 10 horas da noite, hora do Reino Unido. A CMC utiliza taxas tom-next nos seus CFD sobre forex e descreve fórmulas de detenção específicas por produto, com componentes de referência e do fornecedor. Estes são exemplos datados de fornecedores, não regras de todo o setor. [2] [4] [6]
Rubricas condicionais
Vários outros encargos aplicam-se apenas em condições declaradas, e cada um deve ser tratado como uma possível linha do registo, em vez de se presumir presente ou ausente.
- Comissões de empréstimo de títulos: as posições curtas em ações podem incorrer numa comissão de empréstimo quando a ação subjacente tem de ser emprestada. A CMC descreve um possível ajuste variável de empréstimo nas posições curtas em ações. [2] [6]
- Conversão de moeda: os instrumentos cotados numa moeda diferente da moeda da sua conta podem gerar encargos de conversão. A IG inclui a conversão de moeda entre os encargos que se podem aplicar em condições declaradas. [2]
- Dados de mercado, gráficos e documentação: a IG refere que estes também se podem aplicar em condições declaradas, e a Pepperstone enumera encargos condicionais não associados à negociação. [2] [4]
- Ajustes de dividendos: a Pepperstone descreve ajustes de dividendos em dinheiro nos CFDs sobre ações, aplicados como créditos ou débitos em torno das datas ex-dividendo. [4]
Futuros e forwards: quando não existe uma linha de financiamento separada
Se o seu produto não apresentar uma linha de financiamento overnight separada, o financiamento pode estar incorporado no spread ou no preço do contrato. A IG declara que os futuros e os forwards têm o financiamento incorporado no spread, em vez de uma linha overnight separada, e a CMC declara que os seus contratos forward não têm custo de detenção separado. A Pepperstone refere igualmente que não há financiamento overnight separado nos seus forwards. [2] [4] [6]
A ausência de uma linha separada não estabelece que um contrato com data seja globalmente mais barato. Nos fornecedores citados, o financiamento está refletido no spread ou no preço do contrato. Compare os preços de entrada e de saída observados, o tratamento do vencimento ou do roll e os outros encargos com o spread spot e o financiamento lançado ao longo do mesmo horizonte pretendido.
Folha de trabalho 1: o registo de custos totais
Construa uma linha por operação concluída. Todos os campos provêm do seu histórico exportado ou do extrato, não da memória.
- Registe a data e hora de entrada, a direção (longa ou curta), o tamanho e o bid/ask que viu no momento da submissão da ordem.
- Registe o preço de referência utilizado pela plataforma e o seu preço de execução real; calcule o slippage com sinal em pontos e na moeda da conta.
- Registe a data e hora de saída, o bid/ask de saída, o preço de referência, a execução e o slippage de saída com sinal.
- Registe a comissão cobrada, anotando se apareceu uma ou duas vezes e convertendo-a para a moeda da conta por operação concluída.
- Registe todos os ajustes de financiamento overnight com a respetiva data e sinal, além de qualquer comissão de empréstimo de títulos nas posições curtas em ações.
- Registe os montantes de conversão de moeda, os ajustes de dividendos e qualquer encargo de plataforma, dados, inatividade ou documentação imputado ao período.
- Some as categorias num custo total por operação e divida pela exposição nocional para expressar o custo por unidade de nocional.
Folha de trabalho 2: comparação de contas em condições equivalentes
Comparar dois tipos de conta de forma justa exige manter tudo constante exceto a conta. Utilize o mesmo instrumento, o mesmo tamanho, o mesmo período de detenção, a mesma sessão e o mesmo tipo de ordem. Depois, distinga três tipos de número: valores anunciados nas páginas de marketing, valores observados nas execuções reais e valores lançados no livro-razão.
Os mínimos anunciados pertencem a uma coluna separada das suas médias medidas, e nenhum deles deve ser misturado com os totais lançados de financiamento e de comissão. Se as duas contas apresentarem spreads médios diferentes em operações idênticas, a diferença é real e pertence à comparação. Se apresentarem spreads idênticos mas convenções de comissão diferentes, normalize ambas para a moeda da conta por operação concluída antes de concluir o que quer que seja.
Três cenários que mostram como os custos dominantes mudam
Todos os números abaixo são ilustrações hipotéticas devidamente identificadas, não cotações de fornecedores. Cada cenário utiliza 10 £ por ponto e as mesmas taxas ilustrativas do exemplo passo a passo anterior.
Cenário A: uma operação intradiária
Assuma que a posição abre e fecha antes da hora-limite de financiamento do fornecedor, sem qualquer ajuste de detenção lançado. A estimativa de spread de 8 £ da operação concluída, a comissão de ida e volta de 6 £ e o slippage de 5 £ totalizam 19 £. Neste exemplo identificado, apenas estão presentes as categorias relacionadas com a transação.
Cenário B: uma posição de sete noites
Mantenha o mesmo cálculo de 19 £ antes do financiamento e, depois, assuma que o livro-razão regista sete dias cobrados. Adicione ao registo os lançamentos de financiamento reais com sinal, em vez de inventar uma taxa. A FCA concluiu que o financiamento overnight pode ser um custo contínuo substancial nos CFDs mantidos durante mais tempo, mas se ele domina esta operação em concreto só pode saber-se depois de registados o nocional aplicável, a convenção de taxa e os dias cobrados. [1]
Cenário C: vinte pequenas idas e voltas
Vinte idas e voltas com a mesma economia por operação produzem 380 £ antes do financiamento (160 £ de spread, 120 £ de comissão, 100 £ de slippage). Com uma economia por operação inalterada, a frequência multiplica proporcionalmente cada categoria de custo de transação e deixa a sua percentagem inalterada. Comparar estruturas de conta continua a exigir que a poupança de spread observada seja ponderada contra a comissão adicional.
Nenhum cenário é declarado o melhor. A combinação de custos depende da duração da detenção e da estrutura de preços. Aumentar a frequência, por si só, escala proporcionalmente custos por operação inalterados; um único valor anunciado não consegue descrever todos os padrões de trading.
Procedimento de auditoria mensal
- Exporte o seu histórico completo de operações e o livro-razão da conta do mês, incluindo ajustes e encargos não associados à negociação.
- Associe cada lançamento do livro-razão a um ID de operação; sinalize os ajustes sem correspondência para investigação junto do fornecedor.
- Normalize todos os montantes para a moeda da sua conta, anotando os próprios encargos de conversão como uma categoria de custo.
- Separe os custos em categorias: spread, comissão, slippage, financiamento, empréstimo de títulos, conversão, dividendos e encargos não associados à negociação.
- Calcule o custo por operação concluída e o custo por unidade de exposição nocional para cada categoria e no total.
- Arquive as exportações, as folhas de trabalho e as notas de metodologia, e date o resultado para que os meses futuros sejam comparáveis.
Registo de custos totais de trading
Uma linha por operação concluída. Preencha a partir do histórico exportado e do livro-razão, não da memória. Todas as colunas são campos da folha de trabalho da TraderJury, sem valores específicos de qualquer fonte.
| Campo | Onde encontrar | Categoria de custo | Notas |
|---|---|---|---|
| Data e hora de entrada | Exportação do histórico de operações | Contexto | Define a janela de liquidez e o início do financiamento |
| Direção | Histórico de operações | Contexto | Longa ou curta; afeta o sinal do financiamento e a elegibilidade para empréstimo de títulos |
| Tamanho | Histórico de operações | Contexto | Determina o valor por ponto e a exposição nocional |
| Bid/ask visto | Captura de ecrã da plataforma ou histórico | Referência | Cotação antes da execução, no momento da submissão |
| Preço de referência | Extrato ou confirmação | Referência | Base para a medição do slippage |
| Preço de execução | Extrato | Spread e slippage | Preço efetivamente executado |
| Data e hora de saída, bid/ask, referência, execução | Histórico de operações e extrato | Spread e slippage | Completa o cálculo do spread de ida e volta |
| Comissão | Livro-razão | Comissão | Verifique por lado versus round turn; normalize para a moeda da conta |
| Lançamentos de financiamento overnight | Livro-razão | Financiamento | Uma linha por ajuste lançado ou período cobrado, com data e sinal |
| Comissão de empréstimo de títulos | Livro-razão | Empréstimo de títulos | Apenas posições curtas em ações, quando aplicável |
| Conversão de moeda | Livro-razão | Conversão | Instrumentos denominados fora da moeda da conta |
| Ajuste de dividendos | Livro-razão | Ajuste em dinheiro | CFDs sobre ações em torno das datas ex-dividendo |
| Plataforma, dados, inatividade, documentação | Extratos de conta | Não associado à negociação | Impute ao período, não a operações individuais |
| Total por operação e por nocional | Calculado | Resumo | Some as categorias; divida pela exposição nocional |
Comparação de contas em condições equivalentes
Preencha uma coluna por conta utilizando o mesmo instrumento, tamanho, período de detenção, sessão e tipo de ordem. Mantenha os valores anunciados, observados e lançados em linhas separadas.
| Linha | Conta A | Conta B | Tipo de valor |
|---|---|---|---|
| Instrumento, tamanho, sessão, tipo de ordem | Variáveis de controlo (têm de coincidir) | ||
| Spread mínimo anunciado | Anunciado | ||
| Spread médio declarado pelo fornecedor | Anunciado | ||
| Spread médio de entrada medido | Observado | ||
| Spread médio de saída medido | Observado | ||
| Convenção de comissão e montante por operação concluída | Lançado (normalizado) | ||
| Financiamento total ao longo do período de detenção | Lançado | ||
| Comissões de empréstimo de títulos | Lançado | ||
| Encargos de conversão | Lançado | ||
| Slippage medido, entrada e saída | Observado | ||
| Encargos não associados à negociação imputados | Lançado | ||
| Custo total por operação e por nocional | Calculado |
Fontes
- Análise multi-empresa sobre o preço e o valor oferecidos pelos fornecedores de CFD — Financial Conduct Authority (FCA)
- Quais são as comissões e os custos do spread betting e do trading de CFD? — Centro de ajuda da IG (Reino Unido)
- Detalhes do produto CFD sobre forex — Centro de ajuda da IG (Reino Unido)
- Custos e comissões de trading — Pepperstone (Reino Unido)
- Como é que a Pepperstone ganha dinheiro? — Pepperstone (Reino Unido)
- Custos de detenção de CFD explicados — CMC Markets (Reino Unido)
Perguntas frequentes
- Uma operação com spread zero é gratuita?
- Não. O spread zero elimina apenas uma componente de custo. A comissão, o slippage, o financiamento overnight sobre a exposição nocional, as comissões de empréstimo de títulos, a conversão de moeda e os encargos condicionais da conta podem continuar todos a aplicar-se. Alguns produtos também incorporam o financiamento no preço em vez de lançarem uma linha de financiamento separada, pelo que a ausência de uma linha de comissão não prova um custo económico nulo.
- Devo utilizar o spread mínimo ou o médio?
- Uma média declarada pelo fornecedor contém mais informação do que um piso mínimo, mas nenhum dos dois é o seu registo realizado. A IG afirma que os seus spreads de CFD sobre FX são variáveis e podem alargar em períodos de baixa liquidez ou em torno de notícias e dados importantes. Para a auditoria, meça as cotações de entrada e de saída a partir das suas próprias execuções correspondentes.
- A comissão é cobrada uma ou duas vezes?
- Depende da convenção. Uma cotação por lado aplica-se a um lado, pelo que uma operação concluída inclui normalmente um montante de abertura e um de fecho, embora o momento do lançamento possa diferir. Uma cotação por round turn cobre a operação completa. As cotações por lote escalam com o tamanho. Verifique os mínimos e os escalões e, depois, normalize o total lançado para a moeda da conta.
- O slippage conta como uma comissão?
- O slippage não é uma comissão faturada. É a diferença com sinal entre um preço de referência definido e a execução real: o slippage adverso aumenta o custo realizado, enquanto o slippage favorável o reduz. Registe a cotação, o lado, a data e hora, o tipo de ordem e a execução separadamente do spread. Uma diferença, por si só, não estabelece a sua causa nem uma conduta indevida.
- Os forwards estão isentos de custo de financiamento?
- A ausência de uma linha overnight não estabelece um custo de financiamento nulo. A IG e a Pepperstone afirmam que o financiamento dos futuros ou forwards citados está incorporado no spread ou no preço, enquanto a CMC afirma que os seus forwards não têm custo de detenção separado. Compare os preços observados, o tratamento do vencimento ou do roll e os outros encargos com o spread spot mais o financiamento lançado ao longo do mesmo horizonte.
- Como comparar dois tipos de conta de forma justa?
- Mantenha o instrumento, o tamanho, o período de detenção, a sessão e o tipo de ordem idênticos em ambas as contas. Distinga os valores anunciados das execuções observadas e dos lançamentos no livro-razão. Normalize as convenções de comissão para a moeda da conta por operação concluída e, depois, compare os spreads médios medidos, a comissão, o financiamento e o slippage. Nem a estrutura apenas com spread nem a estrutura de spread raw mais comissão é inerentemente mais barata; o ponto de equilíbrio depende do seu spread realizado, do tamanho e da frequência das operações.
