Tradingkostnader utöver spreaden: rekonstruera hela priset för en affär
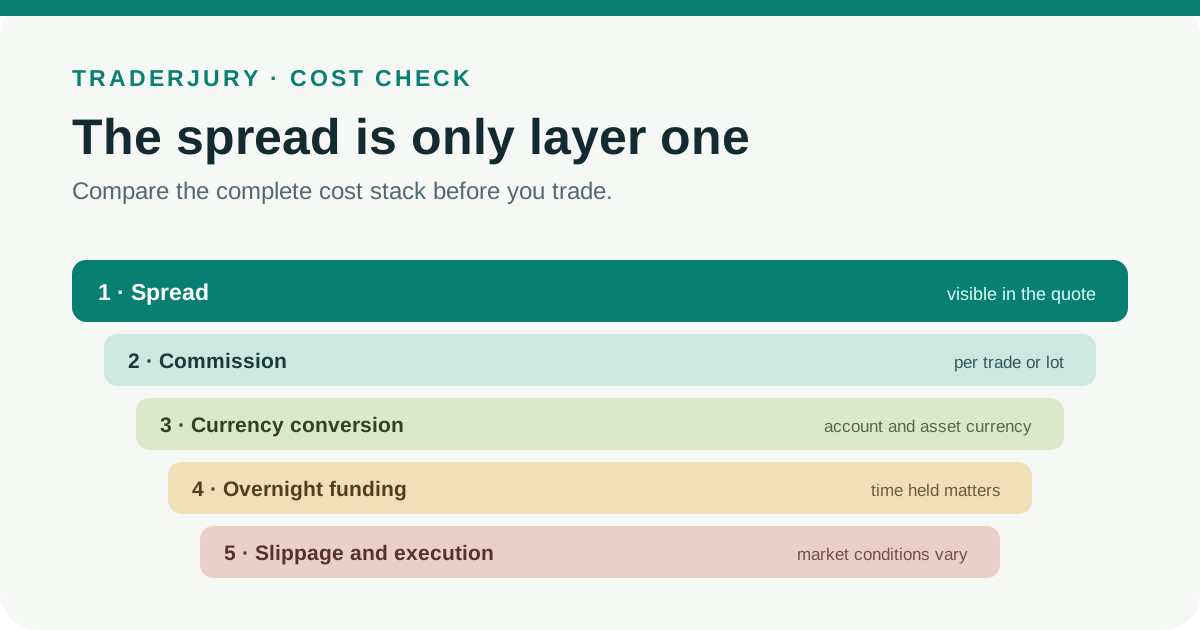
En rubriksiffra för lägsta spread är inget kostnadsunderlag. Det realiserade priset för en affär består av spread vid öppning och stängning, courtagekonvention, slippage mot referenskursen, overnight-finansiering på nominell exponering, låneavgifter, valutaväxling och villkorade kontoavgifter. Den här guiden definierar varje komponent, går igenom tydligt märkt hypotetisk aritmetik och tillhandahåller en journal och ett jämförelsearbetsblad för en månatlig revision.
De flesta privattraders möter tradingkostnader först som en enda siffra: den lägsta spread som en mäklare annonserar. Den siffran är ett publicerat golv, inte ett underlag från en genomförd affär. Den säger inte vad du kommer att betala för att öppna en position, hålla den över en finansieringsbrytpunkt, växla valuta, bära en lånekomponent för blankade aktier eller stänga under andra marknadsförhållanden. Att rekonstruera hela kostnaden innebär att skilja de komponenter som syns i kurserna från de justeringar som bokförs i kontoutdraget.
Den här guiden förklarar varje komponent, visar hur de kombineras i tydligt märkt hypotetisk aritmetik och tillhandahåller två arbetsblad: en kostnadsjournal per affär och ett rutnät för kontojämförelse. Leverantörernas mekanik citeras som daterade exempel från IG UK, Pepperstone UK och CMC Markets UK, och tillsynsfynden kommer från FCA:s granskning av flera CFD-leverantörer, publicerad den 13 november 2025. Ingen leverantör rankas och ingen avgiftssiffra från någon leverantör återges här. [1] [2] [4] [6]
Angiven lägsta spread jämfört med realiserad totalkostnad
Den angivna lägsta spreaden är den smalaste skillnaden mellan köp- och säljkurs som en leverantör publicerar för ett instrument. Den realiserade totalkostnaden är vad den genomförda affären faktiskt förbrukade: spreadkomponenterna vid öppning och stängning, courtage, den tecknade skillnaden mellan referenskurser och avslut, finansiering som bokförts för debiterade dagar, eventuell lånekomponent, valutaväxling samt villkorade avgifter för plattform, data, dokumentation eller inaktivitet.
Dessa kan gå isär. IG påpekar att spreadarna för FX-CFDs är rörliga i takt med de underliggande kurserna och kan vidgas vid illikvida tidpunkter eller kring viktiga nyheter och datapubliceringar, och skiljer uttryckligen mellan lägsta och genomsnittlig spread. Handel under olika sessioner kan därför ge en genomsnittlig spread som avviker från det publicerade minimum, även för samma instrument och konto. [3]
Grundläggande definitioner
Priskomponenter
- Bid (köpkurs): kursen du kan sälja till. Ask (säljkurs, även kallad offer): kursen du kan köpa till.
- Spread: skillnaden mellan ask och bid, vanligtvis uttryckt i punkter eller pips. Pepperstone beskriver spread som skillnaden mellan bid och ask som är inbyggd i dess handelskurser. [5]
- Lägsta spread: den lägsta spread en leverantör publicerar, vanligtvis observerad under gynnsamma förhållanden. Genomsnittlig spread: ett medelvärde över en period som leverantören anger, vilket bättre speglar typiska förhållanden men fortfarande inte dina egna avslut. [3]
- Värde per punkt: det belopp i kontovalutan som vinns eller förloras per punkts kursrörelse per enhet av positionsstorleken. Det omvandlar spreadpunkter och slippagepunkter till pengar.
Exekverings- och innehavskomponenter
- Courtage per sida: en avgift som tas ut en gång vid öppning eller en gång vid stängning. Round trip: en komplett cykel av öppning och stängning, som kan medföra courtage två gånger om inte priset anges som round-turn.
- Slippage: skillnaden mellan den referenskurs du avsåg att handla till och kursen för ditt faktiska avslut. Den har en riktning och ett tecken; ogynnsam slippage ökar kostnaden, gynnsam slippage minskar den.
- Overnight-finansiering (swap): en daglig justering som tillämpas på positioner som hålls över leverantörens brytpunkt. Pepperstone tillämpar en overnight-justering efter sin angivna rollover-tidpunkt; IG tillämpar overnight-finansiering på daily funded bets och cash-CFDs som hålls över kl. 10 på kvällen brittisk tid. [2] [5]
- Nominell exponering: hela värdet av den position du kontrollerar, till skillnad från den marginal som satts in som säkerhet. I de rutiner som FCA granskade beräknade leverantörerna overnight-finansiering på hela positionsvärdet eller den nominella exponeringen utan avräkning mot medlen på kontot. [1]
- Låneavgift: en rörlig komponent som de citerade leverantörerna säger kan gälla för blankade aktiepositioner. Valutaväxling: en avgift eller spread som tillämpas när ett instrument eller ett journalbelopp är denominerat i en annan valuta än kontovalutan. [2] [6]
- Utdelningsjustering: en kontant kreditering eller debitering som tillämpas på aktie-CFD-positioner kring utdelningsdatum. Icke-handelsrelaterad avgift: villkorade avgifter såsom avgifter för inaktivitet, dokumentation, marknadsdata eller överföringar. [2] [4]
Inbyggda kostnader jämfört med bokförda kostnader
Vissa avgifter syns aldrig som en separat rad eftersom de ligger inne i kursen. Spreaden är det tydligaste exemplet: när du köper till ask och omedelbart bara kan sälja till bid är spreaden en verklig ekonomisk kostnad även om ingen avgiftsrad visas. Pepperstone anger att spreaden är inbyggd i dess handelskurser, och IG anger samma sak för sina produkter för spread betting och CFD-handel. [2] [5]
Andra avgifter visas som uttryckliga journalposter: courtage, justeringar för overnight-finansiering, låneavgifter, utdelningsjusteringar och växlingsavgifter. Skillnaden har betydelse för revisionen. Om en avgiftsrad saknas är den rätta frågan om kostnaden är inbyggd någon annanstans, inte om kostnaden är noll. IG påpekar att dess futures och forwards har finansieringen inbyggd i spreaden i stället för att visas som en separat overnight-rad, och CMC gör samma poäng om att forwardkontrakt inte har någon separat innehavskostnad. [2] [6]
Beräkna spreadkostnaden
För en symmetrisk kurs är en indikativ spreaduppskattning för en genomförd affär hälften av spreaden vid öppning plus hälften av spreaden vid stängning, multiplicerat med penningvärdet per punkt. Om båda ögonblicksbilderna visar samma spread reduceras detta till spreadpunkter multiplicerat med värde per punkt. Använd de faktiska ögonblicksbilderna av bid och ask vid öppning och stängning, inte ett fördubblat publicerat minimum. IG:s produktsida visar varför: dess spreadar för FX-CFDs är rörliga och kan vidgas vid illikvida tidpunkter eller kring viktiga nyheter eller data. [3]
Genomarbetat hypotetiskt exempel
Varje siffra nedan är illustrativ aritmetik, inte en leverantörs prisuppgift. Anta en position värd £10 per punkt och symmetriska köp- och säljkurser med en spread på 0,8 punkter vid både öppning och stängning.
- De två halva spreadkomponenterna är 0,4 punkter vid öppning och 0,4 punkter vid stängning. Tillsammans ger 0,8 punkter à £10 per punkt en spreaduppskattning på £8 för den genomförda affären.
- Courtage på £3 per sida ger £6 för hela affären (round trip).
- Ogynnsam slippage vid öppning på 0,3 punkter kostar £3; ogynnsam slippage vid stängning på 0,2 punkter kostar £2; tillsammans £5.
- Summa före finansiering: £8 + £6 + £5 = £19. Eventuell overnight-finansiering tillkommer ovanpå detta, beroende på antal nätter och positionens riktning.
Jämför summan på £19 med en hypotetisk rubriksiffra för lägsta spread på 0,4 punkter. Multipliceras det golvet med £10 per punkt ger det en rubrikbaserad spreadsiffra på £4, medan de faktiska ögonblicksbilderna på 0,8 punkter vid öppning och stängning ger den spreaduppskattning på £8 som används här. Courtage och slippage tar den märkta summan före finansiering till £19. Exemplet visar varför en journal använder observerade indata i stället för ett publicerat golv.
Därför kan en lägsta spread inte förutsäga realiserad kostnad
Ett minimum som 'från 0,0' bär ingen information om varaktighet, frekvens, storlek, likviditetsfönster eller ditt realiserade genomsnitt. Det är ett golv som observerats under specifika förhållanden. IG:s produktinformation skiljer mellan lägsta och genomsnittlig spread just för att spreadarna för FX-CFDs varierar med de underliggande kurserna och vidgas vid illikvida tidpunkter eller kring viktig data. Ditt realiserade genomsnitt beror på när du handlar, hur länge du håller positionen och hur stora dina order är i förhållande till tillgänglig likviditet. [3]
Spreadar kan också variera efter instrument, tidpunkt och affärsstorlek hos en och samma leverantör. IG anger att spreadarna på dess beskrivna produkter kan variera med marknadsförhållanden, tidpunkt, instrument och storlek. Två traders med samma kontotyp kan därför registrera mycket olika genomsnittliga spreadar enbart genom valet av session. [2]
Standardkonton jämfört med råspread plus courtage
Pepperstone beskriver två kontostrukturer: en modell med enbart spread och en modell med råspread plus courtage. I den andra är spreadkomponenten smalare och ett separat courtage tas ut. Ingen av strukturerna är i sig billigare. Huruvida råspread plus courtage slår enbart spread beror på den realiserade spread du faktiskt får, courtagekonventionen, din affärsstorlek och din handelsfrekvens. [4] [5]
Om övriga kostnadskategorier hålls konstanta har en struktur med råspread plus courtage en lägre direkt summa för spread och courtage endast när den observerade spreadbesparingen överstiger courtaget. Båda indata är empiriska, så beräkna skillnaden utifrån matchade kontoutdrag vid samma storlek och session i stället för att härleda den från reklamen.
Normalisera courtagenotationen
Courtage anges enligt tre vanliga konventioner: per sida (tas ut vid öppning och igen vid stängning), round-turn (en enda avgift som täcker hela affären) och per lot (skalas efter kontraktsstorlek). Att jämföra ett pris per sida med ett round-turn-pris utan att halvera eller dubblera ger fel på exakt en faktor två.
Innan du jämför något, normalisera varje prisuppgift till kontovaluta per genomförd affär vid den faktiska positionsstorleken. Multiplicera en siffra per lot med antalet lots. För prissättning per sida, addera avgifterna vid öppning och stängning och ta hänsyn till eventuella minimibelopp eller nivåer som ändrar någon av sidorna. Tillämpa en procentbaserad avgift på det värde som definieras i leverantörens villkor. Först därefter ställer du summorna sida vid sida.
Slippage som en separat kostnadskategori
Slippage är inte spread och bör mätas separat. För att kvantifiera den behöver du fyra uppgifter: den referenskurs du avsåg att handla till, skillnadens tecknade riktning, exekveringens tidsstämpel och den faktiska avslutskursen. För en lång position innebär ogynnsam slippage vid öppning att du köper över referensens ask och ogynnsam slippage vid stängning att du säljer under referensens bid. För en kort position innebär ogynnsam slippage vid öppning att du säljer under referensens bid och ogynnsam slippage vid stängning att du köper över referensens ask.
En kursskillnad i sig fastställer inte att mäklaren agerat felaktigt. Marknadsrörelser, gap, latens, ordertyp, tillgänglig likviditet och den valda tidsstämpeln för referensen kan alla bidra till en skillnad mellan en sedd kurs och avslutet. Dokumentera bevisen över många affärer innan du ber leverantören förklara ett mönster; tillskriv ingen orsak utifrån ett enda avslut.
Overnight-finansiering på nominell exponering
I de CFD-rutiner som FCA granskade beräknade leverantörerna overnight-finansiering på hela positionsvärdet eller den nominella exponeringen utan avräkning mot medlen på kontot. FCA:s granskning, publicerad den 13 november 2025, fann att overnight-finansiering kan vara en betydande löpande kostnad för kunder som håller CFDs under längre tid och beskrev hävstångseffekter som gör kostnaden stor i förhållande till kundens medel. Den identifierade också brister i informationen kring årsbaserade motsvarigheter och matchade långa och korta positioner som debiteras separat. [1]
Två praktiska konsekvenser följer. För det första sätter en liten marginalinsättning inget tak för finansieringskostnaden, eftersom basen är hela positionsvärdet. För det andra kan matchade långa och korta positioner debiteras var för sig i stället för att nettas till noll, så hedgade portföljer behöver kontrolleras rad för rad. Detaljerade formler, referensräntekomponenter och rollover-brytpunkter behandlas i TraderJurys separata guide om overnight-finansiering; den här artikeln behandlar finansiering som en rad i den samlade kostnadsbilden. [1]
Leverantörernas mekanik illustrerar variationen. Pepperstone tillämpar en overnight-justering efter sin angivna rollover-tidpunkt vid spothandel. IG tillämpar overnight-finansiering på daily funded bets och cash-CFDs som hålls över kl. 10 på kvällen brittisk tid. CMC använder tom-next-räntor för sina forex-CFDs och beskriver produktspecifika innehavsformler med referensränte- och leverantörskomponenter. Detta är daterade leverantörsexempel, inte branschgemensamma regler. [2] [4] [6]
Villkorade poster
Flera ytterligare avgifter gäller bara under angivna villkor, och var och en bör behandlas som en möjlig journalrad snarare än antas finnas eller saknas.
- Låneavgifter: blankade aktiepositioner kan medföra en låneavgift när den underliggande aktien måste lånas. CMC beskriver en möjlig rörlig lånejustering för blankade aktier. [2] [6]
- Valutaväxling: instrument som prissätts i en annan valuta än din kontovaluta kan medföra växlingsavgifter. IG listar valutaväxling bland de avgifter som kan gälla under angivna villkor. [2]
- Marknadsdata, diagramverktyg och dokumentation: IG påpekar att även dessa kan gälla under angivna villkor, och Pepperstone listar villkorade icke-handelsrelaterade avgifter. [2] [4]
- Utdelningsjusteringar: Pepperstone beskriver kontanta utdelningsjusteringar på aktie-CFDs, som tillämpas som krediteringar eller debiteringar kring ex-dagen. [4]
Futures och forwards: när det inte finns någon separat finansieringsrad
Om din produkt inte visar någon separat rad för overnight-finansiering kan finansieringen vara inbakad i spreaden eller kontraktsprissättningen. IG anger att futures och forwards har finansieringen inbyggd i spreaden i stället för en separat overnight-rad, och CMC anger att dess forwardkontrakt inte har någon separat innehavskostnad. Pepperstone påpekar likaså att det inte finns någon separat overnight-finansiering på dess forwards. [2] [4] [6]
Avsaknaden av en separat rad fastställer inte att ett kontrakt med förfallodatum är billigare totalt sett. Hos de citerade leverantörerna återspeglas finansieringen i spreaden eller kontraktsprissättningen. Jämför de observerade kurserna vid öppning och stängning, hanteringen av förfall eller rullning och övriga avgifter med spotspreaden och den bokförda finansieringen över samma avsedda tidshorisont.
Arbetsblad 1: journalen över totalkostnad
Bygg en rad per genomförd affär. Varje fält hämtas från din exporterade historik eller ditt kontoutdrag, inte ur minnet.
- Anteckna tidsstämpel för öppning, riktning (lång eller kort), storlek och det bid/ask du såg när ordern lades.
- Anteckna den referenskurs som plattformen använde och din faktiska avslutskurs; beräkna tecknad slippage i punkter och i kontovaluta.
- Anteckna tidsstämpel för stängning, bid/ask vid stängning, referenskurs, avslut och tecknad slippage vid stängning.
- Anteckna det courtage som tagits ut, notera om det förekom en eller två gånger och räkna om till kontovaluta per genomförd affär.
- Anteckna varje justering för overnight-finansiering med datum och tecken, samt eventuell låneavgift för blankade aktiepositioner.
- Anteckna valutaväxlingsbelopp, utdelningsjusteringar och varje avgift för plattform, data, inaktivitet eller dokumentation som fördelats på perioden.
- Summera kategorierna till en totalkostnad per affär och dividera med den nominella exponeringen för att uttrycka kostnaden per enhet nominellt värde.
Arbetsblad 2: kontojämförelse på lika villkor
Att jämföra två kontotyper rättvist kräver att allt hålls konstant utom kontot. Använd samma instrument, samma storlek, samma innehavsperiod, samma session och samma ordertyp. Skilj sedan mellan tre slags siffror: annonserade värden från marknadsföringssidor, observerade värden från verkliga avslut och bokförda värden från kontojournalen.
Annonserade minimum hör hemma i en separat kolumn från dina uppmätta genomsnitt, och ingetdera bör blandas med bokförda summor för finansiering och courtage. Om de två kontona visar olika genomsnittliga spreadar på identiska affärer är skillnaden verklig och hör hemma i jämförelsen. Om de visar identiska spreadar men olika courtagekonventioner, normalisera båda till kontovaluta per genomförd affär innan du drar någon slutsats.
Tre scenarier som visar hur de dominerande kostnaderna förskjuts
Alla siffror nedan är tydligt märkta hypotetiska illustrationer, inte leverantörers prisuppgifter. Varje scenario använder £10 per punkt och samma illustrativa satser som det tidigare genomarbetade exemplet.
Scenario A: en intradagsaffär
Anta att positionen öppnas och stängs före leverantörens finansieringsbrytpunkt, utan att någon innehavsjustering bokförs. Spreaduppskattningen på £8 för den genomförda affären, round trip-courtaget på £6 och slippagen på £5 summerar till £19. I det här märkta exemplet förekommer bara de transaktionsrelaterade kategorierna.
Scenario B: en position som hålls i sju nätter
Behåll samma aritmetik på £19 före finansiering och anta sedan att journalen registrerar sju debiterade dagar. Lägg till de faktiska tecknade finansieringsposterna i journalen i stället för att hitta på en sats. FCA fann att overnight-finansiering kan vara en betydande löpande kostnad för CFDs som hålls längre, men om den dominerar just den här affären går bara att veta när tillämplig nominell exponering, räntekonvention och antal debiterade dagar har antecknats. [1]
Scenario C: tjugo små round trips
Tjugo round trips med samma ekonomi per affär ger £380 före finansiering (£160 spread, £120 courtage, £100 slippage). Vid oförändrad ekonomi per affär multiplicerar frekvensen varje transaktionskostnadskategori proportionellt och lämnar dess procentuella andel oförändrad. Att jämföra kontostrukturer kräver fortfarande att den observerade spreadbesparingen vägs mot det tillkommande courtaget.
Inget scenario utses till bäst. Kostnadsmixen beror på innehavstiden och prisstrukturen. Ökad frekvens i sig skalar oförändrade kostnader per affär proportionellt; en enda rubriksiffra kan inte beskriva alla handelsmönster.
Rutin för månatlig revision
- Exportera hela din handelshistorik och kontojournal för månaden, inklusive justeringar och icke-handelsrelaterade avgifter.
- Matcha varje journalpost mot ett affärs-ID; flagga omatchade justeringar för utredning tillsammans med leverantören.
- Normalisera alla belopp till din kontovaluta och notera själva växlingsavgifterna som en kostnadskategori.
- Dela upp kostnaderna i kategorier: spread, courtage, slippage, finansiering, lån, växling, utdelningar och icke-handelsrelaterade avgifter.
- Beräkna kostnad per genomförd affär och kostnad per enhet nominell exponering för varje kategori och totalt.
- Arkivera exporterna, arbetsbladen och metodanteckningarna, och datera resultatet så att kommande månader blir jämförbara.
Journal över totala tradingkostnader
En rad per genomförd affär. Fyll i från exporterad historik och kontojournal, inte ur minnet. Alla kolumner är TraderJurys arbetsbladsfält utan källspecifika värden.
| Fält | Var du hittar det | Kostnadskategori | Anteckningar |
|---|---|---|---|
| Tidsstämpel för öppning | Export av handelshistorik | Kontext | Anger likviditetsfönstret och finansieringens start |
| Riktning | Handelshistorik | Kontext | Lång eller kort; påverkar finansieringens tecken och om låneavgift kan bli aktuell |
| Storlek | Handelshistorik | Kontext | Avgör värde per punkt och nominell exponering |
| Sett bid/ask | Skärmbild från plattformen eller historik | Referens | Kurs före exekvering när ordern lades |
| Referenskurs | Kontoutdrag eller bekräftelse | Referens | Utgångspunkt för mätning av slippage |
| Avslutskurs | Kontoutdrag | Spread och slippage | Faktiskt exekverad kurs |
| Tidsstämpel, bid/ask, referens och avslut vid stängning | Handelshistorik och kontoutdrag | Spread och slippage | Fullbordar spreadberäkningen för hela affären |
| Courtage | Kontojournal | Courtage | Kontrollera per sida jämfört med round-turn; normalisera till kontovaluta |
| Poster för overnight-finansiering | Kontojournal | Finansiering | En rad per bokförd justering eller debiterad period, med datum och tecken |
| Låneavgift | Kontojournal | Lån | Endast blankade aktiepositioner, där det är tillämpligt |
| Valutaväxling | Kontojournal | Växling | Instrument denominerade i annan valuta än kontovalutan |
| Utdelningsjustering | Kontojournal | Kontantjustering | Aktie-CFDs kring ex-dagen |
| Plattform, data, inaktivitet, dokumentation | Kontoutdrag | Icke-handelsrelaterat | Fördela på perioden, inte på enskilda affärer |
| Totalt per affär och per nominellt värde | Beräknat | Sammanfattning | Summera kategorierna; dividera med nominell exponering |
Kontojämförelse på lika villkor
Fyll i en kolumn per konto med identiskt instrument, storlek, innehavsperiod, session och ordertyp. Håll annonserade, observerade och bokförda värden på separata rader.
| Rad | Konto A | Konto B | Typ av värde |
|---|---|---|---|
| Instrument, storlek, session, ordertyp | Kontrollvariabler (måste matcha) | ||
| Annonserad lägsta spread | Annonserat | ||
| Genomsnittlig spread enligt leverantören | Annonserat | ||
| Uppmätt genomsnittlig spread vid öppning | Observerat | ||
| Uppmätt genomsnittlig spread vid stängning | Observerat | ||
| Courtagekonvention och belopp per genomförd affär | Bokfört (normaliserat) | ||
| Total finansiering under innehavsperioden | Bokfört | ||
| Låneavgifter | Bokfört | ||
| Växlingsavgifter | Bokfört | ||
| Uppmätt slippage, öppning och stängning | Observerat | ||
| Fördelade icke-handelsrelaterade avgifter | Bokfört | ||
| Totalkostnad per affär och per nominellt värde | Beräknat |
Källor
- Granskning av flera företag: CFD-leverantörers tillhandahållande av pris och värde — Financial Conduct Authority (FCA)
- Vilka avgifter och kostnader gäller för spread betting och CFD-handel? — IG UK:s hjälpcenter
- Produktinformation om forex-CFDs — IG UK:s hjälpcenter
- Tradingkostnader och avgifter — Pepperstone (UK)
- Hur tjänar Pepperstone pengar? — Pepperstone (UK)
- Så fungerar innehavskostnader för CFDs — CMC Markets (UK)
Vanliga frågor
- Är en affär med noll spread gratis?
- Nej. Noll spread tar bara bort en kostnadskomponent. Courtage, slippage, overnight-finansiering på nominell exponering, låneavgifter, valutaväxling och villkorade kontoavgifter kan alla fortfarande gälla. Vissa produkter bakar dessutom in finansieringen i kursen i stället för att bokföra en separat finansieringsrad, så en saknad avgiftsrad bevisar inte att den ekonomiska kostnaden är noll.
- Ska jag använda lägsta eller genomsnittlig spread?
- Ett genomsnitt som leverantören anger innehåller mer information än ett lägsta golv, men ingetdera är ditt realiserade underlag. IG säger att dess spreadar för FX-CFDs är rörliga och kan vidgas vid illikvida tidpunkter eller kring viktiga nyheter och data. För revisionen, mät kurserna vid öppning och stängning från dina egna matchade avslut.
- Tas courtage ut en eller två gånger?
- Det beror på konventionen. Ett pris per sida gäller för en sida, så en genomförd affär omfattar normalt ett belopp vid öppning och ett vid stängning, även om bokföringstidpunkten kan skilja sig. Ett round-turn-pris täcker hela affären. Priser per lot skalas med storleken. Kontrollera minimibelopp och nivåer och normalisera sedan den bokförda summan till kontovaluta.
- Räknas slippage som en avgift?
- Slippage är inte en fakturerad avgift. Den är den tecknade skillnaden mellan en definierad referenskurs och det faktiska avslutet: ogynnsam slippage höjer den realiserade kostnaden, medan gynnsam slippage sänker den. Anteckna kurs, sida, tidsstämpel, ordertyp och avslut separat från spreaden. En skillnad i sig fastställer varken dess orsak eller något felaktigt agerande.
- Är forwards fria från finansieringskostnad?
- En saknad overnight-rad fastställer inte att finansieringskostnaden är noll. IG och Pepperstone säger att finansieringen för deras citerade futures eller forwards är inbyggd i spreaden eller prissättningen, medan CMC säger att dess forwards inte har någon separat innehavskostnad. Jämför observerade kurser, hanteringen av förfall eller rullning och övriga avgifter med spotspreaden plus bokförd finansiering över samma tidshorisont.
- Hur jämför jag två kontotyper rättvist?
- Håll instrument, storlek, innehavsperiod, session och ordertyp identiska för båda kontona. Skilj annonserade värden från observerade avslut och bokförda journalposter. Normalisera courtagekonventionerna till kontovaluta per genomförd affär och jämför sedan uppmätta genomsnittliga spreadar, courtage, finansiering och slippage. Varken en struktur med enbart spread eller en med råspread plus courtage är i sig billigare; brytpunkten beror på din realiserade spread, affärsstorlek och frekvens.
