Coûts de trading au-delà du spread : reconstituer le prix complet d’une transaction
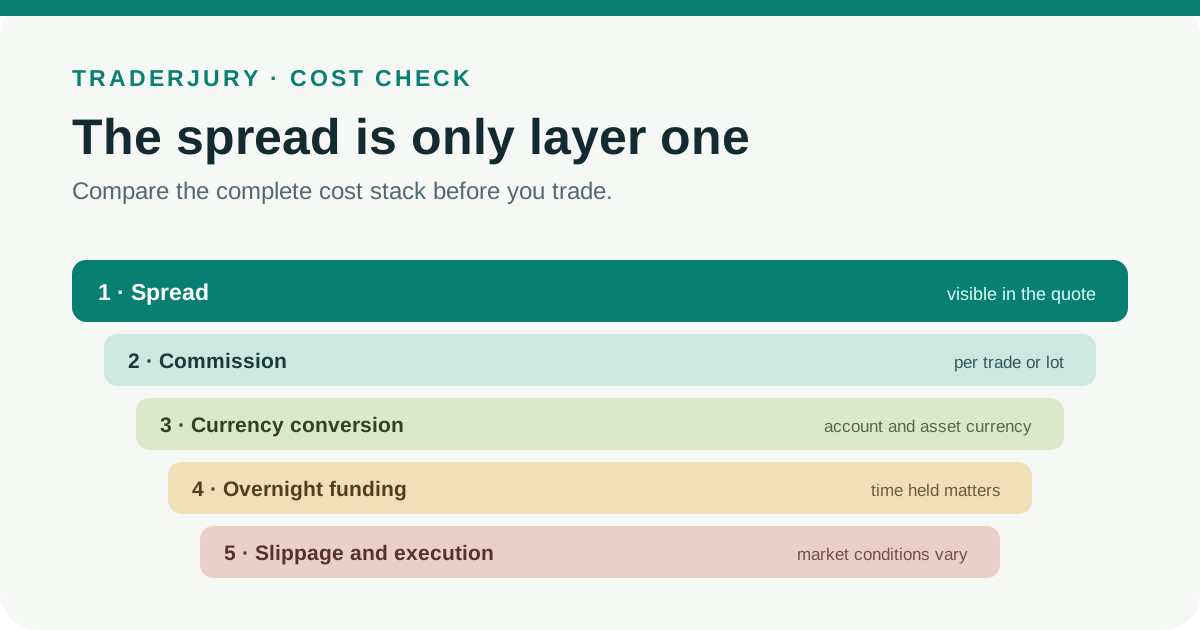
Un spread minimum mis en avant n’est pas un relevé de coûts. Le prix réalisé d’une transaction combine les spreads à l’entrée et à la sortie, la convention de commission, le slippage par rapport à la cotation de référence, le financement overnight sur l’exposition notionnelle, les frais d’emprunt de titres, la conversion de devises et les frais de compte conditionnels. Ce guide définit chaque composante, déroule des calculs hypothétiques clairement identifiés et fournit un registre ainsi qu’une feuille de comparaison pour un audit mensuel.
La plupart des traders particuliers découvrent d’abord les coûts de trading sous la forme d’un seul chiffre : le spread minimum annoncé par un courtier. Ce chiffre est un plancher publié, pas le relevé d’une transaction achevée. Il n’établit pas ce que vous paierez pour ouvrir une position, la conserver au-delà d’une heure limite de financement, convertir des devises, supporter une composante d’emprunt sur une vente à découvert d’actions ou clôturer dans des conditions de marché différentes. Reconstituer le coût complet consiste à séparer les composantes visibles dans les cotations des ajustements enregistrés sur le relevé de compte.
Ce guide explique chaque composante, montre comment elles se combinent dans des calculs hypothétiques clairement identifiés et fournit deux feuilles de travail : un registre des coûts par transaction et une grille de comparaison de comptes. Les mécanismes des prestataires sont cités comme exemples datés provenant d’IG UK, de Pepperstone UK et de CMC Markets UK, et les constats réglementaires proviennent de la revue multi-sociétés des fournisseurs de CFD publiée par la FCA le 13 novembre 2025. Aucun prestataire n’est classé et aucun chiffre de frais d’un prestataire n’est reproduit ici. [1] [2] [4] [6]
Minimum affiché contre coût total réalisé
Le spread minimum affiché est l’écart bid-ask le plus étroit qu’un prestataire publie pour un instrument. Le coût total réalisé est ce que la transaction achevée a réellement consommé : les composantes de spread à l’entrée et à la sortie, la commission, la différence signée entre les prix de référence et les exécutions, le financement comptabilisé pour les jours facturés, toute composante d’emprunt, la conversion de devises et les frais conditionnels de plateforme, de données, de documentation ou d’inactivité.
Ces valeurs peuvent diverger. IG note que les spreads des CFD sur FX sont variables selon les prix sous-jacents et peuvent s’élargir aux heures peu liquides ou autour des grandes annonces et publications de données, et distingue explicitement les chiffres de spread minimum et de spread moyen. Trader sur des sessions différentes peut donc produire un spread moyen différent du minimum publié, même sur le même instrument et le même compte. [3]
Définitions essentielles
Composantes du prix
- Bid : le prix auquel vous pouvez vendre. Ask (ou offre) : le prix auquel vous pouvez acheter.
- Spread : la différence entre l’ask et le bid, généralement exprimée en points ou en pips. Pepperstone décrit le spread comme la différence entre bid et ask intégrée à ses prix de transaction. [5]
- Spread minimum : le spread le plus bas qu’un prestataire publie, généralement observé dans des conditions favorables. Spread moyen : une moyenne déclarée par le prestataire sur une période, qui reflète mieux les conditions habituelles mais toujours pas vos propres exécutions. [3]
- Valeur par point : le montant en devise du compte gagné ou perdu par point de variation de prix et par unité de taille de position. Elle convertit les points de spread et de slippage en argent.
Composantes d’exécution et de détention
- Commission par côté : des frais facturés une fois à l’ouverture ou une fois à la clôture. Aller-retour : un cycle complet d’ouverture et de clôture, qui peut donner lieu à deux commissions sauf si la cotation est exprimée par aller-retour (round turn).
- Slippage : la différence entre le prix de référence auquel vous vouliez traiter et le prix de votre exécution réelle. Il a une direction et un signe ; un slippage défavorable augmente le coût, un slippage favorable le réduit.
- Financement overnight (swap) : un ajustement quotidien appliqué aux positions conservées au-delà de l’heure limite d’un prestataire. Pepperstone applique un ajustement overnight après son heure de rollover indiquée ; IG applique un financement overnight aux daily funded bets et aux CFDs au comptant conservés au-delà de 10 pm (heure du Royaume-Uni). [2] [5]
- Exposition notionnelle : la valeur totale de la position que vous contrôlez, distincte de la marge déposée en garantie. Dans les pratiques examinées par la FCA, les prestataires calculaient le financement overnight sur la contrepartie totale ou l’exposition notionnelle, sans compensation par les fonds du compte. [1]
- Frais d’emprunt de titres : une composante variable qui, selon les prestataires cités, peut s’appliquer aux positions courtes sur actions. Conversion de devises : des frais ou un spread appliqués lorsqu’un instrument ou un montant du registre est libellé dans une devise autre que celle du compte. [2] [6]
- Ajustement de dividende : un crédit ou un débit en espèces appliqué aux positions sur CFD sur actions autour des dates de dividende. Frais hors trading : des frais conditionnels tels que les frais d’inactivité, de documentation, de données de marché ou de transfert. [2] [4]
Coûts intégrés contre coûts comptabilisés
Certains frais n’apparaissent jamais sur une ligne distincte parce qu’ils sont intégrés au prix. Le spread en est le cas le plus clair : lorsque vous achetez à l’ask et ne pourriez revendre immédiatement qu’au bid, le spread est un coût économique réel même si aucune ligne de frais n’apparaît. Pepperstone indique que le spread est intégré à ses prix de transaction, et IG dit la même chose de ses produits de spread betting et de CFD. [2] [5]
D’autres frais apparaissent comme des écritures explicites du registre : commission, ajustements de financement overnight, frais d’emprunt de titres, ajustements de dividende et frais de conversion. Cette distinction compte pour l’audit. Si une ligne de frais manque, la bonne question est de savoir si le coût est intégré ailleurs, pas si le coût est nul. IG note que ses futures et forwards ont un financement intégré au spread plutôt qu’affiché sur une ligne overnight distincte, et CMC fait la même remarque au sujet de ses contrats forward, qui n’ont pas de coût de détention distinct. [2] [6]
Calculer le coût du spread
Pour une cotation symétrique, une estimation indicative du spread d’une transaction achevée est la moitié du spread à l’entrée plus la moitié du spread à la sortie, multipliée par la valeur monétaire par point. Si les deux instantanés montrent le même spread, cela se réduit aux points de spread multipliés par la valeur par point. Utilisez les instantanés réels du bid et de l’ask à l’entrée et à la sortie, pas un minimum publié doublé. La page produit d’IG montre pourquoi : ses spreads sur CFD sur FX sont variables et peuvent s’élargir aux heures peu liquides ou autour des grandes annonces ou données. [3]
Exemple hypothétique détaillé
Chaque chiffre ci-dessous est un calcul illustratif, pas une cotation de prestataire. Supposons une position valant 10 £ par point et des cotations bid-ask symétriques avec un spread de 0,8 point à l’entrée comme à la sortie.
- Les deux composantes de demi-spread sont de 0,4 point à l’entrée et de 0,4 point à la sortie. Ensemble, 0,8 point à 10 £ par point donne une estimation de spread de 8 £ pour la transaction achevée.
- Une commission de 3 £ par côté donne 6 £ pour l’aller-retour.
- Un slippage défavorable de 0,3 point à l’entrée coûte 3 £ ; un slippage défavorable de 0,2 point à la sortie coûte 2 £ ; soit 5 £ au total.
- Total avant financement : 8 £ + 6 £ + 5 £ = 19 £. Tout financement overnight s’ajouterait par-dessus, selon le nombre de nuits de détention et le sens de la position.
Comparez le total de 19 £ avec un minimum hypothétique affiché de 0,4 point. Multiplier ce plancher par 10 £ par point produit un chiffre de spread de 4 £ dérivé de l’affichage, tandis que les instantanés réels de 0,8 point à l’entrée et à la sortie produisent l’estimation de spread de 8 £ utilisée ici. La commission et le slippage portent le total identifié avant financement à 19 £. L’exemple montre pourquoi un registre utilise des données observées plutôt qu’un plancher publié.
Pourquoi un spread minimum ne peut pas prédire le coût réalisé
Un minimum tel que « à partir de 0,0 » ne contient aucune information sur la durée, la fréquence, la taille, la fenêtre de liquidité ou votre moyenne réalisée. C’est un plancher observé dans des conditions précises. Les fiches produit d’IG distinguent le spread minimum du spread moyen précisément parce que les spreads des CFD sur FX varient avec les prix sous-jacents et s’élargissent aux heures peu liquides ou autour des grandes publications de données. Votre moyenne réalisée dépend du moment où vous tradez, de la durée de détention et de la taille de vos ordres par rapport à la liquidité disponible. [3]
Les spreads peuvent aussi varier selon l’instrument, l’heure et la taille de la transaction chez un même prestataire. IG indique que les spreads sur les produits qu’il décrit peuvent varier selon les conditions de marché, l’heure, l’instrument et la taille. Deux traders sur le même type de compte peuvent donc enregistrer des spreads moyens très différents par le simple choix de la session. [2]
Comptes standard contre spread brut plus commission
Pepperstone décrit deux structures de compte : un modèle avec spread seul et un modèle à spread brut plus commission. Dans le second, la composante de spread est plus étroite et une commission distincte est facturée. Aucune des deux structures n’est intrinsèquement moins chère. Que le spread brut plus commission batte ou non le spread seul dépend du spread réalisé que vous obtenez réellement, de la convention de commission, de la taille et de la fréquence de vos transactions. [4] [5]
Toutes les autres catégories de coûts étant constantes, une structure à spread brut plus commission présente un total direct spread-plus-commission plus faible uniquement lorsque l’économie de spread observée dépasse sa commission. Les deux données sont empiriques : calculez donc la différence à partir de relevés appariés à la même taille et sur la même session plutôt que de la déduire de la publicité.
Normaliser la notation des commissions
La commission est exprimée selon trois conventions courantes : par côté (facturée à l’ouverture puis de nouveau à la clôture), par aller-retour (une charge unique couvrant la transaction complète) et par lot (proportionnelle à la taille du contrat). Comparer une cotation par côté à une cotation par aller-retour sans diviser ou multiplier par deux produit des erreurs d’exactement un facteur deux.
Avant toute comparaison, normalisez chaque cotation en devise du compte par transaction achevée à la taille de position réelle. Multipliez un chiffre par lot par le nombre de lots. Pour une tarification par côté, additionnez les frais d’ouverture et de clôture, en tenant compte de tout minimum ou palier qui modifie l’un ou l’autre côté. Appliquez un frais en pourcentage à la valeur définie dans les conditions du prestataire. Ce n’est qu’ensuite que vous placez les totaux côte à côte.
Le slippage comme catégorie de coût distincte
Le slippage n’est pas le spread et doit être mesuré séparément. Pour le quantifier, il vous faut quatre éléments : la cotation de référence à laquelle vous vouliez traiter, la direction signée de la différence, l’horodatage de l’exécution et le prix d’exécution réel. Pour une position longue, un slippage défavorable à l’entrée signifie acheter au-dessus de l’ask de référence et un slippage défavorable à la sortie signifie vendre en dessous du bid de référence. Pour une position courte, un slippage défavorable à l’entrée signifie vendre en dessous du bid de référence et un slippage défavorable à la sortie signifie acheter au-dessus de l’ask de référence.
Une différence de prix ne suffit pas à elle seule à établir une faute du courtier. Les mouvements de marché, les gaps, la latence, le type d’ordre, la liquidité disponible et l’horodatage de référence choisi peuvent contribuer à un écart entre un prix vu et l’exécution. Rassemblez les preuves sur de nombreuses transactions avant de demander au prestataire d’expliquer un schéma récurrent ; n’attribuez pas de cause à partir d’une seule exécution.
Financement overnight sur l’exposition notionnelle
Dans les pratiques sur CFD examinées par la FCA, les prestataires calculaient le financement overnight sur la contrepartie totale ou l’exposition notionnelle, sans compensation par les fonds du compte. La revue de la FCA, publiée le 13 novembre 2025, a constaté que le financement overnight peut représenter un coût récurrent substantiel pour les clients détenant des CFDs à plus long terme et a décrit des effets de levier qui rendent ce coût élevé par rapport aux fonds des clients. Elle a aussi relevé des lacunes d’information concernant les équivalents annualisés et les positions longues et courtes appariées facturées séparément. [1]
Deux conséquences pratiques en découlent. Premièrement, un faible dépôt de marge ne plafonne pas le coût de financement, car la base est la valeur totale de la position. Deuxièmement, des positions longues et courtes appariées peuvent chacune faire l’objet d’un traitement plutôt que de se compenser à zéro : les portefeuilles couverts doivent donc être vérifiés ligne par ligne. Les formules détaillées, les composantes de référence et les heures limites de rollover sont traitées dans le guide distinct de TraderJury sur le financement overnight ; cet article traite le financement comme une ligne parmi d’autres du coût total. [1]
Les mécanismes des prestataires illustrent cette variété. Pepperstone applique un ajustement overnight après son heure de rollover indiquée sur les transactions au comptant. IG applique un financement overnight aux daily funded bets et aux CFDs au comptant conservés au-delà de 10 pm (heure du Royaume-Uni). CMC utilise les taux tom-next pour ses CFDs sur forex et décrit des formules de détention propres à chaque produit avec des composantes de référence et de prestataire. Ce sont des exemples datés de prestataires, pas des règles valables pour tout le secteur. [2] [4] [6]
Lignes conditionnelles
Plusieurs autres frais ne s’appliquent que dans des conditions précises, et chacun doit être traité comme une ligne possible du registre plutôt que présumé présent ou absent.
- Frais d’emprunt de titres : les positions courtes sur actions peuvent entraîner des frais d’emprunt lorsque l’action sous-jacente doit être empruntée. CMC décrit un éventuel ajustement d’emprunt variable pour les ventes à découvert d’actions. [2] [6]
- Conversion de devises : les instruments cotés dans une devise autre que celle de votre compte peuvent entraîner des frais de conversion. IG cite la conversion de devises parmi les frais susceptibles de s’appliquer dans les conditions indiquées. [2]
- Données de marché, graphiques et documentation : IG note que ces frais peuvent aussi s’appliquer dans les conditions indiquées, et Pepperstone répertorie des frais hors trading conditionnels. [2] [4]
- Ajustements de dividende : Pepperstone décrit des ajustements en espèces liés aux dividendes sur les CFDs sur actions, appliqués sous forme de crédits ou de débits autour des dates de détachement. [4]
Futures et forwards : quand il n’y a pas de ligne de financement distincte
Si votre produit n’affiche aucune ligne distincte de financement overnight, le financement peut être incorporé au spread ou au prix du contrat. IG indique que ses futures et forwards ont un financement intégré au spread plutôt qu’une ligne overnight distincte, et CMC indique que ses contrats forward ne comportent aucun coût de détention distinct. Pepperstone note également l’absence de financement overnight distinct sur ses forwards. [2] [4] [6]
L’absence d’une ligne distincte n’établit pas qu’un contrat à échéance est globalement moins cher. Pour les prestataires cités, le financement est reflété dans le spread ou le prix du contrat. Comparez les prix observés à l’entrée et à la sortie, le traitement de l’échéance ou du roulement et les autres frais avec le spread au comptant et le financement comptabilisé sur le même horizon envisagé.
Feuille de travail 1 : le registre des coûts totaux
Construisez une ligne par transaction achevée. Chaque champ provient de votre historique exporté ou de votre relevé, pas de votre mémoire.
- Notez l’horodatage d’entrée, le sens (long ou court), la taille et le bid/ask que vous avez vu au moment de soumettre l’ordre.
- Notez le prix de référence utilisé par la plateforme et votre prix d’exécution réel ; calculez le slippage signé en points et en devise du compte.
- Notez l’horodatage de sortie, le bid/ask à la sortie, le prix de référence, l’exécution et le slippage signé à la sortie.
- Notez la commission facturée, en précisant si elle est apparue une ou deux fois et en la convertissant en devise du compte par transaction achevée.
- Notez chaque ajustement de financement overnight avec sa date et son signe, ainsi que tout frais d’emprunt pour les positions courtes sur actions.
- Notez les montants de conversion de devises, les ajustements de dividende et tout frais de plateforme, de données, d’inactivité ou de documentation affecté à la période.
- Additionnez les catégories pour obtenir un coût total par transaction, puis divisez par l’exposition notionnelle pour exprimer le coût par unité de notionnel.
Feuille de travail 2 : comparaison de comptes à conditions égales
Comparer équitablement deux types de compte exige de tout maintenir constant sauf le compte. Utilisez le même instrument, la même taille, la même période de détention, la même session et le même type d’ordre. Distinguez ensuite trois types de chiffres : les valeurs annoncées sur les pages marketing, les valeurs observées sur les exécutions réelles et les valeurs comptabilisées dans le registre.
Les minimums annoncés vont dans une colonne distincte de vos moyennes mesurées, et ni les uns ni les autres ne doivent être mélangés aux totaux de financement et de commission comptabilisés. Si les deux comptes affichent des spreads moyens différents sur des transactions identiques, la différence est réelle et a sa place dans la comparaison. S’ils affichent des spreads identiques mais des conventions de commission différentes, normalisez les deux en devise du compte par transaction achevée avant de conclure quoi que ce soit.
Trois scénarios montrant comment les coûts dominants se déplacent
Tous les chiffres ci-dessous sont des illustrations hypothétiques clairement identifiées, pas des cotations de prestataires. Chaque scénario utilise 10 £ par point et les mêmes taux illustratifs que l’exemple détaillé précédent.
Scénario A : une transaction intrajournalière
Supposons que la position s’ouvre et se clôture avant l’heure limite de financement du prestataire, sans ajustement de détention comptabilisé. L’estimation de spread de 8 £ pour la transaction achevée, la commission d’aller-retour de 6 £ et le slippage de 5 £ totalisent 19 £. Dans cet exemple identifié, seules les catégories liées à la transaction sont présentes.
Scénario B : une position conservée sept nuits
Conservez le même calcul de 19 £ avant financement, puis supposez que le registre enregistre sept jours facturés. Ajoutez au registre les écritures de financement signées réelles plutôt que d’inventer un taux. La FCA a constaté que le financement overnight peut représenter un coût récurrent substantiel pour les CFDs conservés plus longtemps, mais on ne peut savoir s’il domine cette transaction particulière qu’une fois enregistrés le notionnel applicable, la convention de taux et les jours facturés. [1]
Scénario C : vingt petits allers-retours
Vingt allers-retours aux mêmes conditions économiques par transaction produisent 380 £ avant financement (160 £ de spread, 120 £ de commission, 100 £ de slippage). À conditions par transaction inchangées, la fréquence multiplie proportionnellement chaque catégorie de coûts de transaction et laisse sa part en pourcentage inchangée. Comparer des structures de compte exige toujours de mettre en balance l’économie de spread observée et la commission supplémentaire.
Aucun scénario n’est déclaré meilleur. La composition des coûts dépend de la durée de détention et de la structure tarifaire. Augmenter la fréquence seule multiplie proportionnellement des coûts par transaction inchangés ; un seul chiffre mis en avant ne peut décrire tous les profils de trading.
Procédure d’audit mensuel
- Exportez l’intégralité de votre historique de transactions et du registre de compte pour le mois, ajustements et frais hors trading compris.
- Faites correspondre chaque écriture du registre à un identifiant de transaction ; signalez les ajustements sans correspondance pour investigation auprès du prestataire.
- Normalisez tous les montants dans la devise de votre compte, en notant les frais de conversion eux-mêmes comme une catégorie de coût.
- Répartissez les coûts en catégories : spread, commission, slippage, financement, emprunt de titres, conversion, dividendes et frais hors trading.
- Calculez le coût par transaction achevée et le coût par unité d’exposition notionnelle pour chaque catégorie et au total.
- Archivez les exports, les feuilles de travail et les notes de méthodologie, et datez le résultat afin que les mois suivants soient comparables.
Registre des coûts de trading totaux
Une ligne par transaction achevée. À remplir à partir de l’historique et du registre exportés, pas de mémoire. Toutes les colonnes sont des champs de feuille de travail TraderJury sans valeur propre à une source.
| Champ | Où le trouver | Catégorie de coût | Remarques |
|---|---|---|---|
| Horodatage d’entrée | Export de l’historique des transactions | Contexte | Fixe la fenêtre de liquidité et le début du financement |
| Sens | Historique des transactions | Contexte | Long ou court ; détermine le signe du financement et l’éligibilité aux frais d’emprunt |
| Taille | Historique des transactions | Contexte | Détermine la valeur par point et l’exposition notionnelle |
| Bid/ask vu | Capture d’écran de la plateforme ou historique | Référence | Cotation avant exécution au moment de la soumission |
| Prix de référence | Relevé ou confirmation | Référence | Base de mesure du slippage |
| Prix d’exécution | Relevé | Spread et slippage | Prix réellement exécuté |
| Horodatage de sortie, bid/ask, référence, exécution | Historique des transactions et relevé | Spread et slippage | Complète le calcul du spread de l’aller-retour |
| Commission | Registre | Commission | Vérifiez par côté ou par aller-retour ; normalisez en devise du compte |
| Écritures de financement overnight | Registre | Financement | Une ligne par ajustement comptabilisé ou période facturée, avec date et signe |
| Frais d’emprunt de titres | Registre | Emprunt | Positions courtes sur actions uniquement, le cas échéant |
| Conversion de devises | Registre | Conversion | Instruments libellés dans une devise autre que celle du compte |
| Ajustement de dividende | Registre | Ajustement en espèces | CFDs sur actions autour des dates de détachement du dividende |
| Plateforme, données, inactivité, documentation | Relevés de compte | Hors trading | À affecter à la période, pas aux transactions individuelles |
| Total par transaction et par notionnel | Calculé | Synthèse | Additionnez les catégories ; divisez par l’exposition notionnelle |
Comparaison de comptes à conditions égales
Remplissez une colonne par compte en utilisant un instrument, une taille, une période de détention, une session et un type d’ordre identiques. Gardez les valeurs annoncées, observées et comptabilisées sur des lignes distinctes.
| Ligne | Compte A | Compte B | Type de valeur |
|---|---|---|---|
| Instrument, taille, session, type d’ordre | Variables de contrôle (doivent être identiques) | ||
| Spread minimum annoncé | Annoncé | ||
| Spread moyen déclaré par le prestataire | Annoncé | ||
| Spread moyen mesuré à l’entrée | Observé | ||
| Spread moyen mesuré à la sortie | Observé | ||
| Convention de commission et montant par transaction achevée | Comptabilisé (normalisé) | ||
| Financement total sur la période de détention | Comptabilisé | ||
| Frais d’emprunt de titres | Comptabilisé | ||
| Frais de conversion | Comptabilisé | ||
| Slippage mesuré, entrée et sortie | Observé | ||
| Frais hors trading affectés | Comptabilisé | ||
| Coût total par transaction et par notionnel | Calculé |
Sources
- Revue multi-sociétés sur le prix et la valeur proposés par les fournisseurs de CFD — Financial Conduct Authority (FCA)
- Quels sont les frais et coûts du spread betting et du trading de CFD ? — Centre d’aide IG (Royaume-Uni)
- Détails du produit CFD sur forex — Centre d’aide IG (Royaume-Uni)
- Coûts et frais de trading — Pepperstone (Royaume-Uni)
- Comment Pepperstone gagne-t-il de l’argent ? — Pepperstone (Royaume-Uni)
- Les coûts de détention des CFD expliqués — CMC Markets (Royaume-Uni)
Questions fréquentes
- Une transaction à spread zéro est-elle gratuite ?
- Non. Un spread zéro ne supprime qu’une seule composante de coût. La commission, le slippage, le financement overnight sur l’exposition notionnelle, les frais d’emprunt de titres, la conversion de devises et les frais de compte conditionnels peuvent tous s’appliquer. Certains produits intègrent aussi le financement dans le prix au lieu de comptabiliser une ligne de financement distincte : l’absence d’une ligne de frais ne prouve donc pas un coût économique nul.
- Dois-je utiliser le spread minimum ou le spread moyen ?
- Une moyenne déclarée par le prestataire contient plus d’information qu’un plancher minimum, mais aucune des deux n’est votre relevé réalisé. IG indique que ses spreads sur CFD sur FX sont variables et peuvent s’élargir aux heures peu liquides ou autour des grandes annonces et données. Pour l’audit, mesurez les cotations à l’entrée et à la sortie à partir de vos propres exécutions appariées.
- La commission est-elle facturée une ou deux fois ?
- Cela dépend de la convention. Une cotation par côté s’applique à un seul côté : une transaction achevée comprend donc normalement un montant à l’ouverture et un montant à la clôture, même si le moment de la comptabilisation peut différer. Une cotation par aller-retour couvre la transaction complète. Les cotations par lot évoluent avec la taille. Vérifiez les minimums et les paliers, puis normalisez le total comptabilisé en devise du compte.
- Le slippage compte-t-il comme des frais ?
- Le slippage n’est pas un frais facturé. C’est la différence signée entre un prix de référence défini et l’exécution réelle : un slippage défavorable augmente le coût réalisé, tandis qu’un slippage favorable le réduit. Notez la cotation, le côté, l’horodatage, le type d’ordre et l’exécution séparément du spread. Une différence seule n’établit ni sa cause ni une faute.
- Les forwards sont-ils exempts de coût de financement ?
- L’absence d’une ligne overnight n’établit pas un coût de financement nul. IG et Pepperstone indiquent que le financement de leurs futures ou forwards cités est intégré au spread ou au prix, tandis que CMC indique que ses forwards n’ont pas de coût de détention distinct. Comparez les prix observés, le traitement de l’échéance ou du roulement et les autres frais avec le spread au comptant plus le financement comptabilisé sur le même horizon.
- Comment comparer équitablement deux types de compte ?
- Maintenez l’instrument, la taille, la période de détention, la session et le type d’ordre identiques sur les deux comptes. Distinguez les valeurs annoncées des exécutions observées et des écritures comptabilisées dans le registre. Normalisez les conventions de commission en devise du compte par transaction achevée, puis comparez les spreads moyens mesurés, la commission, le financement et le slippage. Ni la structure à spread seul ni la structure à spread brut plus commission n’est intrinsèquement moins chère ; le seuil de rentabilité dépend de votre spread réalisé, de la taille et de la fréquence de vos transactions.
