Handelskostnader utover spreaden: beregn hele prisen for en handel
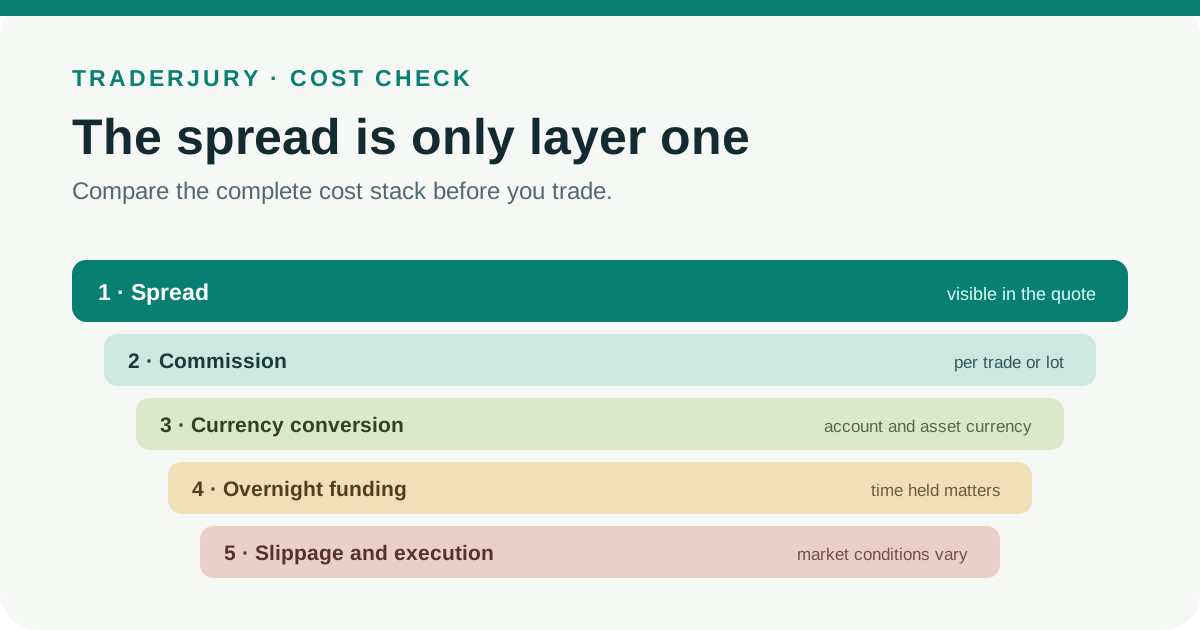
En annonsert minstespread viser ikke den faktiske kostnaden. Den samlede prisen for en handel omfatter spreader ved åpning og lukking, hvordan kurtasjen beregnes, glidning i forhold til referansekursen, finansiering over natten av den nominelle eksponeringen, lånegebyrer, valutaveksling og betingede kontogebyrer. Denne veiledningen forklarer hver del, viser tydelig merkede hypotetiske regneeksempler og gir deg en kostnadslogg og et sammenligningsark for månedlig kontroll.
Mange privatkunder møter handelskostnader som ett enkelt tall: minstespreaden megleren annonserer. Dette er en oppgitt nedre grense, ikke kostnaden for en gjennomført handel. Tallet sier ikke hva du betaler for å åpne en posisjon, holde den etter finansieringstidspunktet, veksle valuta, låne aksjer til en shortposisjon eller lukke under andre markedsforhold. For å beregne hele kostnaden må du skille mellom det som ligger i kursene, og justeringene som bokføres på kontoen.
Denne veiledningen forklarer hver kostnadsdel, viser hvordan de kombineres i tydelig merkede hypotetiske regneeksempler og gir to arbeidsark: en kostnadslogg per handel og en kontosammenligning. Tilbydernes praksis omtales som daterte eksempler fra IG UK, Pepperstone UK og CMC Markets UK. Tilsynsfunnene kommer fra FCAs gjennomgang av flere CFD-tilbydere, publisert 13. november 2025. Ingen tilbydere rangeres, og ingen av deres gebyrsatser gjengis her. [1] [2] [4] [6]
Oppgitt minstespread og faktisk totalkostnad
Oppgitt minstespread er den minste forskjellen mellom kjøps- og salgskurs som tilbyderen publiserer for et instrument. Faktisk totalkostnad er hva den gjennomførte handelen kostet: spreadandelene ved åpning og lukking, kurtasje, forskjellen med fortegn mellom referansekurser og utførte kurser, bokført finansiering for belastede dager, eventuelle lånegebyrer, valutaveksling og betingede gebyrer for plattform, data, dokumentasjon eller inaktivitet.
Disse tallene kan avvike. IG opplyser at valutaspreader for CFD-er varierer med underliggende kurser og kan øke ved lav likviditet eller rundt store nyheter og datautgivelser. IG skiller uttrykkelig mellom minimums- og gjennomsnittsspreader. Handel i ulike økter kan derfor gi en gjennomsnittsspread som avviker fra oppgitt minimum, selv på samme instrument og konto. [3]
Grunnleggende begreper
Deler av kursen
- Bid: kursen du kan selge til. Ask, også kalt offer: kursen du kan kjøpe til.
- Spread: forskjellen mellom ask og bid, vanligvis uttrykt i punkter eller pips. Pepperstone beskriver spreaden som forskjellen mellom kjøps- og salgskurs som er bygget inn i handelsprisene. [5]
- Minstespread: den laveste spreaden tilbyderen oppgir, vanligvis observert under gunstige forhold. Gjennomsnittsspread: tilbyderens oppgitte gjennomsnitt over en periode. Den sier mer om typiske forhold, men viser fortsatt ikke dine egne utførte handler. [3]
- Verdi per punkt: gevinst eller tap i kontovaluta per punkt kursbevegelse og per enhet posisjonsstørrelse. Den brukes til å regne spread og glidning om fra punkter til penger.
Utførelse og kostnader ved å holde posisjonen
- Kurtasje per side: et gebyr som belastes ved åpning eller ved lukking. Round trip: en fullført åpning og lukking, som kan medføre to kurtasjebelastninger med mindre prisen er oppgitt samlet som round turn.
- Glidning: forskjellen mellom referansekursen du ønsket å handle til, og kursen handelen faktisk ble utført til. Forskjellen har en retning og et fortegn; ugunstig glidning øker kostnaden, mens gunstig glidning reduserer den.
- Finansiering over natten, eller swap: en daglig justering av posisjoner som holdes etter tilbyderens fastsatte tidspunkt. Pepperstone gjør en justering etter sitt oppgitte rollover-tidspunkt. IG beregner finansiering for daily funded bets og kontant-CFD-er som holdes etter kl. 22 britisk tid. [2] [5]
- Nominell eksponering: hele verdien av posisjonen du kontrollerer, til forskjell fra marginen du har stilt som sikkerhet. I praksisen FCA undersøkte, beregnet tilbyderne finansiering over natten på hele kontraktsverdien eller den nominelle eksponeringen uten fradrag for midler på kontoen. [1]
- Lånegebyr: en variabel kostnad som de omtalte tilbyderne opplyser kan gjelde shortposisjoner i aksjer. Valutaveksling: et gebyr eller en spread som brukes når instrumentet eller et bokført beløp er i en annen valuta enn kontovalutaen. [2] [6]
- Utbyttejustering: en godskriving eller belastning for aksje-CFD-posisjoner rundt utbyttedatoer. Gebyrer utenom handel: betingede kostnader som gebyrer for inaktivitet, dokumentasjon, markedsdata eller overføringer. [2] [4]
Innbakte kostnader og separat bokførte kostnader
Enkelte kostnader vises aldri på en egen linje fordi de ligger i kursen. Spread er det tydeligste eksemplet: Hvis du kjøper til ask og umiddelbart bare kan selge til bid, er spreaden en reell økonomisk kostnad selv om det ikke vises noe eget gebyr. Pepperstone opplyser at spreaden er bygget inn i handelsprisene. IG sier det samme om sine spread betting- og CFD-produkter. [2] [5]
Andre kostnader bokføres som egne poster: kurtasje, finansieringsjusteringer over natten, lånegebyrer, utbyttejusteringer og vekslingsgebyrer. Forskjellen er viktig ved kontroll. Hvis en gebyrlinje mangler, bør du undersøke om kostnaden ligger et annet sted. IG opplyser at finansieringen av futures og forwards ligger i spreaden, i stedet for på en egen linje for finansiering over natten. CMC sier tilsvarende at forwardkontrakter ikke har noen separat kostnad for å holde posisjonen. [2] [6]
Slik beregner du spreadkostnaden
Ved en symmetrisk kursnotering kan spreadkostnaden for en avsluttet handel anslås som halvparten av spreaden ved åpning pluss halvparten ved lukking, multiplisert med pengeverdien per punkt. Hvis spreaden er lik på begge tidspunktene, blir dette spreaden i punkter multiplisert med verdien per punkt. Bruk de faktiske bid- og ask-kursene ved åpning og lukking, ikke det dobbelte av en annonsert minstespread. IGs produktside viser hvorfor: Valutaspreader for CFD-er varierer og kan øke ved lav likviditet eller rundt store nyheter og datautgivelser. [3]
Et gjennomregnet hypotetisk eksempel
Alle tallene nedenfor er illustrative beregninger, ikke priser fra en tilbyder. Anta en posisjon verdt 10 GBP per punkt og symmetriske kjøps- og salgskurser med 0,8 punkters spread både ved åpning og lukking.
- De to halve spreadene er 0,4 punkter ved åpning og 0,4 ved lukking. Samlet gir 0,8 punkter à 10 GBP en anslått spreadkostnad på 8 GBP for hele handelen.
- Kurtasje på 3 GBP per side gir 6 GBP for åpning og lukking samlet.
- Ugunstig glidning på 0,3 punkter ved åpning koster 3 GBP. Ugunstig glidning på 0,2 punkter ved lukking koster 2 GBP. Til sammen blir det 5 GBP.
- Sum før finansiering: 8 GBP + 6 GBP + 5 GBP = 19 GBP. Eventuell finansiering over natten kommer i tillegg, avhengig av antall netter og posisjonens retning.
Sammenlign summen på 19 GBP med en hypotetisk annonsert minstespread på 0,4 punkter. Multiplisert med 10 GBP per punkt gir denne nedre grensen en spreadkostnad på 4 GBP, mens de faktiske kursbildene med 0,8 punkters spread ved åpning og lukking gir anslaget på 8 GBP som brukes her. Kurtasje og glidning øker den illustrerte summen før finansiering til 19 GBP. Eksemplet viser hvorfor en kostnadslogg bør bygge på observerte tall.
Hvorfor minstespreaden ikke kan forutsi den faktiske kostnaden
En minstespread som «fra 0,0» sier ikke noe om varighet, hyppighet, størrelse, likviditetstidspunkt eller ditt faktiske gjennomsnitt. Den er en nedre grense observert under bestemte forhold. IGs produktinformasjon skiller mellom minimum og gjennomsnitt nettopp fordi valutaspreader for CFD-er varierer med underliggende kurser og øker ved lav likviditet eller store datautgivelser. Ditt faktiske gjennomsnitt avhenger av når du handler, hvor lenge du holder posisjonen og hvor store ordrene er i forhold til tilgjengelig likviditet. [3]
Spreadene kan også variere etter instrument, tidspunkt og handelsstørrelse hos samme tilbyder. IG opplyser at spreadene for produktene som omtales, kan variere med markedsforhold, tidspunkt, instrument og størrelse. To tradere med samme kontotype kan derfor få svært ulike gjennomsnittsspreader bare fordi de handler i ulike økter. [2]
Standardkontoer og råspreader med kurtasje
Pepperstone beskriver to kontomodeller: én med kostnader i spreaden og én med råspreader pluss kurtasje. I den siste er spreaden smalere, mens kurtasje belastes separat. Ingen av modellene er alltid billigst. Om råspreader med kurtasje er rimeligere, avhenger av spreaden du faktisk får, hvordan kurtasjen beregnes, handelsstørrelsen og hvor ofte du handler. [4] [5]
Når øvrige kostnader holdes konstante, gir råspreader pluss kurtasje en lavere direkte sum bare hvis den observerte besparelsen i spread overstiger kurtasjen. Begge tallene må måles. Beregn derfor forskjellen fra sammenlignbare kontooppgaver med samme handelsstørrelse og handelsøkt.
Gjør kurtasjeprisene sammenlignbare
Kurtasje oppgis vanligvis på tre måter: per side, som belastes ved åpning og igjen ved lukking; round turn, som dekker hele handelen; eller per lot, som skaleres med kontraktsstørrelsen. Hvis en pris per side sammenlignes med en pris for hele handelen uten riktig halvering eller dobling, blir forskjellen en faktor på to.
Regn først hver pris om til kontovaluta per gjennomført handel ved den faktiske posisjonsstørrelsen. Multipliser en pris per lot med antall lot. Ved pris per side legger du sammen gebyrene for åpning og lukking og tar hensyn til minstesatser eller trinn som påvirker hver side. Prosentbaserte gebyrer beregnes av verdien som er definert i tilbyderens vilkår. Deretter kan totalsummene sammenlignes.
Glidning som egen kostnadskategori
Glidning skal måles separat fra spread. Du trenger fire opplysninger: referansekursen du ønsket å handle til, forskjellens retning og fortegn, tidspunktet for utførelsen og den faktiske utførelseskursen. For en longposisjon innebærer ugunstig glidning ved åpning at du kjøper over referanse-ask, og ved lukking at du selger under referanse-bid. For en shortposisjon innebærer ugunstig glidning ved åpning at du selger under referanse-bid, og ved lukking at du kjøper over referanse-ask.
En kursforskjell alene viser ikke at megleren har opptrådt feil. Markedsbevegelser, kursgap, forsinkelse, ordretype, tilgjengelig likviditet og tidspunktet for referansekursen kan bidra til forskjellen mellom kursen du så, og utførelseskursen. Dokumenter mange handler før du ber tilbyderen forklare et mønster; ikke fastslå årsaken ut fra én utførelse.
Finansiering over natten på nominell eksponering
I CFD-praksisen FCA undersøkte, beregnet tilbyderne finansiering over natten på hele kontraktsverdien eller den nominelle eksponeringen uten fradrag for midler på kontoen. Gjennomgangen, publisert 13. november 2025, viste at finansiering over natten kan bli en betydelig løpende kostnad for kunder som holder CFD-er lenge. Den beskrev også hvordan giring kan gjøre kostnaden stor i forhold til kundens midler. FCA fant dessuten mangler i informasjonen om annualiserte kostnader og om separat belastning av matchende long- og shortposisjoner. [1]
Dette har to praktiske følger. For det første setter ikke et lite margininnskudd en grense for finansieringskostnaden, fordi beregningsgrunnlaget er hele posisjonsverdien. For det andre kan matchende long- og shortposisjoner behandles hver for seg i stedet for å utlignes til null. Sikrede porteføljer må derfor kontrolleres linje for linje. Detaljerte formler, referanserenter og rollover-tidspunkter omtales i TraderJurys egen veiledning om finansiering over natten. Her behandles finansieringen som én del av totalkostnaden. [1]
Tilbydernes praksis viser variasjonen. Pepperstone gjør en justering etter sitt oppgitte rollover-tidspunkt ved spothandel. IG beregner finansiering for daily funded bets og kontant-CFD-er som holdes etter kl. 22 britisk tid. CMC bruker tom-next-renter for valuta-CFD-er og beskriver produktspesifikke formler med både referanse- og tilbyderkomponenter. Dette er daterte eksempler fra bestemte tilbydere, ikke regler for hele bransjen. [2] [4] [6]
Poster som bare gjelder under bestemte vilkår
Flere tilleggskostnader gjelder bare under bestemte vilkår. Behandle hver av dem som en mulig post i kostnadsloggen, og kontroller om den faktisk forekommer.
- Lånegebyrer: Shortposisjoner i aksjer kan få lånegebyrer når den underliggende aksjen må lånes. CMC beskriver en mulig variabel lånejustering for shortposisjoner i aksjer. [2] [6]
- Valutaveksling: Instrumenter priset i en annen valuta enn kontovalutaen kan medføre vekslingsgebyrer. IG oppgir valutaveksling som en kostnad som kan gjelde under bestemte vilkår. [2]
- Markedsdata, diagrammer og dokumentasjon: IG opplyser at slike kostnader kan gjelde under bestemte vilkår. Pepperstone oppgir også betingede gebyrer utenom handel. [2] [4]
- Utbyttejusteringer: Pepperstone beskriver kontantjusteringer for aksje-CFD-er som godskrives eller belastes rundt ex-datoen. [4]
Futures og forwards uten egen finansieringspost
Hvis produktet ikke viser en egen post for finansiering over natten, kan finansieringen være innarbeidet i spreaden eller kontraktsprisen. IG opplyser at finansieringen av futures og forwards ligger i spreaden i stedet for på en egen linje. CMC opplyser at forwardkontrakter ikke har separat finansieringskostnad for å holde posisjonen. Pepperstone oppgir tilsvarende at forwards ikke har separat finansiering over natten. [2] [4] [6]
At en separat post mangler, viser ikke at en kontrakt med forfall er billigere totalt. Hos de omtalte tilbyderne gjenspeiles finansieringen i spreaden eller kontraktsprisen. Sammenlign observerte åpnings- og lukkekurser, håndtering av forfall eller rullering og andre kostnader med spotspread og bokført finansiering over samme planlagte periode.
Arbeidsark 1: logg over totalkostnaden
Bruk én rad per gjennomført handel. Hent alle opplysninger fra eksportert historikk eller kontooppgaven.
- Registrer tidspunkt for åpning, retning (long eller short), størrelse og bid/ask-kursene du så da ordren ble sendt.
- Registrer plattformens referansekurs og den faktiske utførelseskursen. Beregn glidningen med fortegn i punkter og kontovaluta.
- Registrer tidspunkt for lukking, bid/ask, referansekurs, utførelseskurs og glidning med fortegn ved lukking.
- Registrer belastet kurtasje, om den ble bokført én eller to ganger, og regn om til kontovaluta per gjennomført handel.
- Registrer hver finansieringsjustering over natten med dato og fortegn, samt eventuelle lånegebyrer for shortposisjoner i aksjer.
- Registrer vekslingsbeløp, utbyttejusteringer og eventuelle gebyrer for plattform, data, inaktivitet eller dokumentasjon som gjelder perioden.
- Summer kategoriene til en totalkostnad per handel. Del på den nominelle eksponeringen for å vise kostnaden per enhet eksponering.
Arbeidsark 2: sammenlign kontoer på like vilkår
En rettferdig sammenligning av to kontotyper krever at alt annet enn kontoen holdes likt. Bruk samme instrument, størrelse, holdetid, handelsøkt og ordretype. Skill deretter mellom tre typer tall: annonserte verdier fra markedsføringssider, observerte verdier fra faktiske utførelser og bokførte verdier fra kontoen.
Annonserte minstespreader skal stå i en egen kolonne, atskilt fra dine målte gjennomsnitt. Ingen av dem bør blandes med bokførte summer for finansiering og kurtasje. Hvis kontoene viser ulike gjennomsnittsspreader på identiske handler, hører forskjellen hjemme i sammenligningen. Hvis spreadene er like, men kurtasjen oppgis ulikt, må begge regnes om til kontovaluta per gjennomført handel før du trekker en konklusjon.
Tre scenarier som viser hvordan kostnadsbildet endres
Alle tallene nedenfor er tydelig merkede hypotetiske illustrasjoner, ikke priser fra tilbydere. Hvert scenario bruker 10 GBP per punkt og de samme illustrerte satsene som i regneeksemplet ovenfor.
Scenario A: én handel innenfor samme dag
Anta at posisjonen åpnes og lukkes før tilbyderens finansieringstidspunkt, uten bokført finansieringsjustering. Anslått spreadkostnad på 8 GBP, samlet kurtasje på 6 GBP og glidning på 5 GBP gir 19 GBP totalt. I dette eksemplet forekommer bare transaksjonsrelaterte kostnader.
Scenario B: én posisjon over sju netter
Behold beregningen på 19 GBP før finansiering, og anta deretter at kontoen viser sju belastede dager. Legg til de faktiske finansieringspostene med fortegn. FCA fant at finansiering over natten kan være en betydelig løpende kostnad for CFD-er som holdes lenge. Om den dominerer denne handelen, kan først fastslås når nominell eksponering, renteberegning og belastede dager er registrert. [1]
Scenario C: tjue små handler med åpning og lukking
Tjue handler med samme kostnad per handel gir 380 GBP før finansiering: 160 GBP i spread, 120 GBP i kurtasje og 100 GBP i glidning. Når kostnadene per handel er uendret, skalerer hyppigheten hver transaksjonskostnad proporsjonalt og lar prosentandelen være uendret. Ved sammenligning av kontomodeller må den observerte spreadbesparelsen fortsatt veies mot den ekstra kurtasjen.
Ingen av scenarioene omtales som best. Kostnadsfordelingen avhenger av hvor lenge posisjonen holdes og hvordan prisen er satt sammen. Økt hyppighet alene skalerer uendrede kostnader per handel proporsjonalt. Ett enkelt fremhevet tall kan ikke beskrive alle handelsmønstre.
Månedlig kontroll
- Eksporter hele månedens handelshistorikk og kontologg, inkludert justeringer og gebyrer utenom handel.
- Knytt hver bokført post til en handels-ID. Marker justeringer uten tilknytning for oppfølging med tilbyderen.
- Regn alle beløp om til kontovalutaen. Registrer vekslingsgebyrene som en egen kostnadskategori.
- Del kostnadene i kategorier: spread, kurtasje, glidning, finansiering, lån, veksling, utbytte og gebyrer utenom handel.
- Beregn kostnad per gjennomført handel og per enhet nominell eksponering for hver kategori og samlet.
- Arkiver eksportene, arbeidsarkene og metodenotatene. Dater resultatet slik at senere måneder kan sammenlignes.
Logg over samlede handelskostnader
Én rad per gjennomført handel. Fyll ut fra eksportert historikk og kontologg. Alle kolonnene er TraderJurys arbeidsarkfelt uten tilbyderspesifikke verdier.
| Felt | Hvor du finner det | Kostnadskategori | Merknader |
|---|---|---|---|
| Tidspunkt for åpning | Eksportert handelshistorikk | Kontekst | Angir likviditetsperioden og finansieringsstarten |
| Retning | Handelshistorikk | Kontekst | Long eller short; påvirker finansieringens fortegn og eventuelle lånevilkår |
| Størrelse | Handelshistorikk | Kontekst | Bestemmer verdien per punkt og nominell eksponering |
| Observert bid/ask | Skjermbilde eller historikk fra plattformen | Referanse | Kursen før utførelse ved ordreinnsending |
| Referansekurs | Kontooppgave eller bekreftelse | Referanse | Utgangspunkt for måling av glidning |
| Utførelseskurs | Kontooppgave | Spread og glidning | Faktisk utført kurs |
| Lukketidspunkt, bid/ask, referanse og utførelse | Handelshistorikk og kontooppgave | Spread og glidning | Fullfører spreadberegningen for hele handelen |
| Kurtasje | Kontologg | Kurtasje | Kontroller per side mot round turn; regn om til kontovaluta |
| Poster for finansiering over natten | Kontologg | Finansiering | Én linje per bokført justering eller belastet periode, med dato og fortegn |
| Lånegebyr | Kontologg | Lån | Bare shortposisjoner i aksjer, der dette gjelder |
| Valutaveksling | Kontologg | Veksling | Instrumenter i en annen valuta enn kontovalutaen |
| Utbyttejustering | Kontologg | Kontantjustering | Aksje-CFD-er rundt ex-datoer |
| Plattform, data, inaktivitet og dokumentasjon | Kontooppgaver | Utenom handel | Fordel på perioden, ikke på enkelthandler |
| Sum per handel og per nominell eksponering | Beregnet | Oppsummering | Summer kategoriene og del på nominell eksponering |
Kontosammenligning på like vilkår
Fyll ut én kolonne per konto med samme instrument, størrelse, holdetid, handelsøkt og ordretype. Hold annonserte, observerte og bokførte verdier på separate rader.
| Rad | Konto A | Konto B | Verditype |
|---|---|---|---|
| Instrument, størrelse, handelsøkt og ordretype | Kontrollvariabler (må være like) | ||
| Annonsert minstespread | Annonsert | ||
| Tilbyderens oppgitte gjennomsnittsspread | Annonsert | ||
| Målt gjennomsnittsspread ved åpning | Observert | ||
| Målt gjennomsnittsspread ved lukking | Observert | ||
| Kurtasjemodell og beløp per gjennomført handel | Bokført (omregnet) | ||
| Samlet finansiering i holdeperioden | Bokført | ||
| Lånegebyrer | Bokført | ||
| Vekslingsgebyrer | Bokført | ||
| Målt glidning ved åpning og lukking | Observert | ||
| Fordelte gebyrer utenom handel | Bokført | ||
| Totalkostnad per handel og per nominell eksponering | Beregnet |
Kilder
- Gjennomgang av flere CFD-tilbyderes priser og verdi for kundene — Financial Conduct Authority
- Hvilke gebyrer og kostnader gjelder for spread betting og CFD-handel? — IG UKs hjelpesenter
- Produktdetaljer for valuta-CFD-er — IG UKs hjelpesenter
- Handelskostnader og gebyrer — Pepperstone UK
- Hvordan tjener Pepperstone penger? — Pepperstone UK
- Forklaring av finansieringskostnader for CFD-er — CMC Markets UK
Ofte stilte spørsmål
- Er en handel med null spread gratis?
- Nei. Null spread fjerner bare én kostnadsdel. Kurtasje, glidning, finansiering over natten av nominell eksponering, lånegebyrer, valutaveksling og betingede kontogebyrer kan fortsatt gjelde. Enkelte produkter har også finansieringen innbakt i prisen i stedet for på en egen linje. En manglende gebyrlinje viser derfor ikke at den økonomiske kostnaden er null.
- Bør jeg bruke minimums- eller gjennomsnittsspread?
- Et oppgitt gjennomsnitt gir mer informasjon enn en minstespread, men ingen av dem viser din faktiske kostnad. IG opplyser at valutaspreader for CFD-er varierer og kan øke ved lav likviditet eller rundt store nyheter og datautgivelser. Ved kontroll bør du måle åpnings- og lukkekursene fra dine egne sammenknyttede utførelser.
- Belastes kurtasjen én eller to ganger?
- Det avhenger av prismodellen. En pris per side gjelder én side, slik at en gjennomført handel vanligvis har et beløp for åpning og et for lukking, selv om bokføringstidspunktet kan variere. En round-turn-pris dekker hele handelen. Priser per lot skaleres med størrelsen. Kontroller minstesatser og prisnivåer, og regn den bokførte summen om til kontovaluta.
- Regnes glidning som et gebyr?
- Glidning er ikke et fakturert gebyr. Det er forskjellen med fortegn mellom en definert referansekurs og den faktiske utførelseskursen. Ugunstig glidning øker den faktiske kostnaden, mens gunstig glidning reduserer den. Registrer kurs, side, tidspunkt, ordretype og utførelse separat fra spreaden. En forskjell alene fastslår verken årsaken eller at noen har opptrådt feil.
- Er forwards uten finansieringskostnad?
- En manglende post for finansiering over natten viser ikke at finansieringskostnaden er null. IG og Pepperstone opplyser at finansieringen av de omtalte futures- eller forwardproduktene ligger i spreaden eller prisen, mens CMC sier at forwards ikke har separat finansieringskostnad for å holde posisjonen. Sammenlign observerte kurser, forfall eller rullering og øvrige kostnader med spotspread pluss bokført finansiering over samme periode.
- Hvordan sammenligner jeg to kontotyper rettferdig?
- Bruk samme instrument, størrelse, holdetid, handelsøkt og ordretype på begge kontoer. Skill annonserte verdier fra observerte utførelser og bokførte poster. Regn kurtasjen om til kontovaluta per gjennomført handel, og sammenlign deretter målte gjennomsnittsspreader, kurtasje, finansiering og glidning. Verken en ren spreadmodell eller råspreader pluss kurtasje er alltid billigst. Balansen avhenger av faktisk spread, handelsstørrelse og hyppighet.
